


データセンター自動化:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Data Center Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187228
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、データセンター自動化市場の規模は、2026年の205億1,000万米ドルから2032年までに895億6,000万米ドルへと拡大し、2027年から2032年にかけてCAGR27.85%を記録すると予測されています。
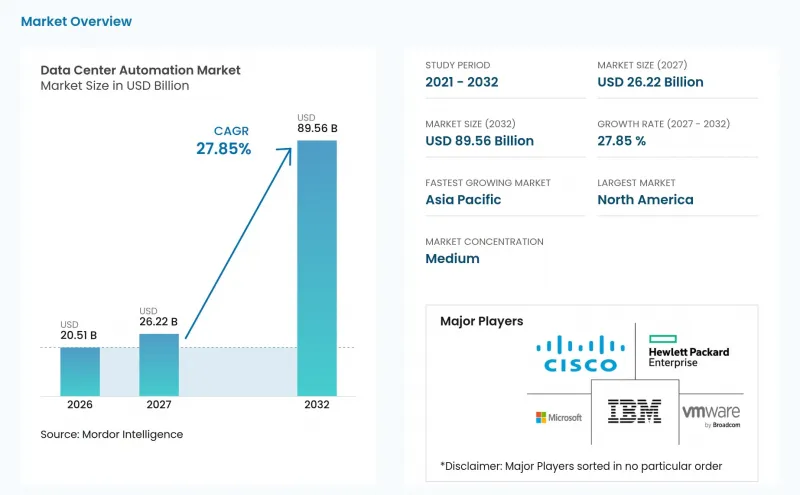
世界のデータセンター自動化市場の動向と洞察
AIおよびHPCワークロードの急増が自動化の信頼性を牽引
データセンター自動化市場は、電力、冷却、制御に対する要求がより厳しくなるAIワークロードの増加から恩恵を受けています。ラックあたり1 MW以上を消費するGPUクラスターでは、電力需要が1秒未満の単位で変動することがあります。こうした変動に対応するには、冷却、配電、無停電電源装置(UPS)システム全体にわたる協調的な制御が必要となります。Metaは2026年5月、世界のハイパースケールインフラ全体で自律的な容量効率化を実現するため、統合AIエージェントを導入しました。これは、運用事業者が信頼性の確保に向けて閉ループ制御をどのように適用しているかを示す好例です。国際エネルギー機関(IEA)の予測によると、2030年までに世界のデータセンターの電力消費量は945 TWhに達し、その需要の純増加分のほぼ半分を高速化されたサーバーが占める見込みです。Tier 3施設でAI推論をホストするコロケーション事業者は、ハイパースケール・キャンパスと並んで、こうしたニーズをデータセンター自動化市場にもたらしつつあります。
ハイパースケールデータセンターにおける自動化および監視需要の拡大
データセンターの自動化市場は、モジュール式で事前テスト済みの自動化ブロックを基盤として構築されたハイパースケール・キャンパスによって形作られています。このアプローチにより、各サイトでの特注設計への依存度が低減され、段階的な容量増強が可能になります。シーメンス、NVIDIA、およびFluenceは2026年6月、IT負荷100 MWの136 MW施設向けのリファレンス・アーキテクチャを発表しました。この設計では、工場でテスト済みの中電圧および低電圧スキッドが採用され、施設はNVIDIA DSX Vera Rubinに準拠しています。ハイパースケーラーのコンピューティングシステム向けに検証済みの設計を提供できるベンダーは、長期的な調達関係を構築することができます。また、このモデルにより、相互運用性が実証されておらず、テスト済みのリファレンス設計を持たないサプライヤーが、大規模プロジェクトの受注競争に参加することが難しくなります。
高い資本コストと統合コスト
高い資本コストと統合コストは、データセンター自動化市場にとって依然として制約要因となっており、特にハイパースケールやTier 3プラス級の施設以外では顕著です。完全な導入には、プログラマブルロジックコントローラ(PLC)、ダイレクトデジタルコントローラ(DDC)、センサー、SCADA、データセンターインフラ管理ソフトウェアを、レガシー機器と組み合わせる必要があります。複数ベンダーのシステムでカスタムプロトコルブリッジが必要となる場合、統合コストはハードウェア調達額の15~25%に達する可能性があります。ドイツの事業者は2025年、建物および技術設備に35億ユーロ(39億5,000万米ドル)を投資し、そのうち25億ユーロ(28億2,000万米ドル)は冷却、電源供給、その他の建物システムに充てられました。データセンター自動化市場において、小規模な事業者には、この支出を非常に広大なキャンパス全体に分散させる機会が限られています。この制約により、定期的な監視、保守、およびサポートサービスへの需要が高まり、顧客は近代化作業を段階的に進めることが可能になります。
セグメント分析
2026年、ハードウェアはデータセンター自動化市場シェアの41.08%を占めました。プログラマブル・ロジック・コントローラ(PLC)、ダイレクト・デジタル・コントローラ(DDC)、センサー、およびヒューマン・マシン・インターフェース(HMI)パネルは、依然として新規施設における物理的な制御基盤となっています。ハードウェアの需要は、現在のハイパースケール構築サイクルに追随しています。ソフトウェア市場は、2027年から2032年にかけてCAGR32.79%で拡大すると予測されています。データセンター自動化ソフトウェア市場の規模は、継続的なライセンシング、分析サービスのサブスクリプション、およびAI最適化サービスによって牽引されています。
ビル管理、SCADA、データセンターインフラ管理、およびデジタルツイン機能は、クラウド接続型の統合スイートとして提供されるケースが増えています。Vertiv社は2026年6月、NVIDIA Omniverse DSXフレームワーク内に「SmartRun」デジタルツインを導入しました。この発表は、デジタルツインが通常の調達要件の一部になりつつあることを示しています。サービスには、設計、コンサルティング、システム統合、設置、改修、および近代化が含まれます。また、プロバイダーが新しいソフトウェアをレガシー制御システムと連携させることで、データセンター自動化業界も恩恵を受けています。
地域別分析
2026年、北米はデータセンター自動化市場の39.24%のシェアを占めました。この地域は、バージニア州北部、フェニックス、太平洋岸北西部、カンザスシティ、アトランタにおけるハイパースケール開発が牽引役となっています。大手クラウドプロバイダーが導入スケジュールの短縮を求める中、データセンター自動化市場は恩恵を受けています。認定済みのモジュール式設計や事前テスト済みの構築体制を持つベンダーは、現場での試運転に要する時間を短縮することができます。エクイニックスは2025年、高度な冷却システムやインテリジェントなモニタリングを含む効率改善に3,600万米ドルを投資し、世界の年間平均電力使用効率(PUE)を前年比5.3%改善しました。
欧州では規制面での需要が強く、フランクフルト、アムステルダム、ロンドン、ダブリンに大規模なキャンパスクラスターが存在します。スウェーデン、ノルウェー、フィンランドへの事業拡大は、再生可能エネルギーへのアクセスを求める動きを反映しています。ドイツでは、2026年7月以降に稼働を開始する新規施設に対し、電力使用効率(PUE)を1.2以下に抑えることが義務付けられています。2025年、ドイツの事業者は建物および技術設備に35億ユーロ(39億5,000万米ドル)を投資し、設置容量は2,980 MWに達しました。
アジア太平洋地域は、2027年から2032年にかけてCAGR33.37%で拡大すると予測されています。インド、日本、マレーシア、インドネシア、オーストラリアにおける国家主導のAIプログラムやデータセンターの稼働開始が、同地域の需要を支えています。日本では、2030年度までに既存施設の電力使用効率(PUE)を1.4以下に、2029年度からは新規データセンターのPUEを1.3以下に達成することが求められています。2026年10月、JERA、デル・テクノロジーズ、およびRHAELMは、JERAの千葉発電所敷地内に40万kW規模のAIデータセンターを建設する計画を発表しました。南米ではブラジルやメキシコを通じて国際的なインフラ投資が誘致されており、中東・アフリカ地域においてはUAEが活動の主要拠点となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
- 調査の枠組み
- 2次調査
- 1次調査
- 1次調査のアプローチと主要な回答者
- データのトライアングレーションと知見の創出
第3章 エグゼクティブサマリー(主要な市場調査結果、市場規模、成長見通し、主な動向、ビジネスチャンス、および戦略的洞察)
第4章 データセンター自動化市場の市場情勢
- 市場概要
- データセンター自動化アーキテクチャの概要
- 電力、冷却、HVAC、およびセキュリティシステムにまたがる統合レイヤー
- 従来の制御システムからインテリジェントな自動化プラットフォームへの進化
- 自動化の最適化に向けたデジタルツイン・プラットフォームの導入
- コロケーション、エンタープライズ、ハイパースケール事業者間の市場成熟度の比較
- 市場促進要因
- ハイパースケール・データセンターにおける自動化および監視の需要の高まり
- HVAC、電力、冷却システムにおけるPLCとBMSの統合が進んでいること
- レガシーのビルオートメーションおよび制御インフラの近代化
- AIおよびHPCワークロードの急増が、自動化の信頼性を高めています
- Tier 3およびTier 4施設におけるエネルギー効率および持続可能性の目標
- コロケーション事業者および小売事業者による制御システムへの投資の増加
- 市場抑制要因
- 高い資本コストおよび統合コスト
- マルチベンダーシステム間の複雑な相互運用性
- 接続型オートメーション・ネットワークに関連するサイバーセキュリティリスク
- 熟練した自動化・制御技術者の不足
- 市場の見通し
- IT総負荷容量(MW)
- CSP(クラウドサービスプロバイダー)
- コロケーション
- エンタープライズおよびエッジ
- データセンターの純賃貸可能面積(平方フィート)
- 技術の進歩(AI駆動型PLC、IoTとの統合、エッジ制御)
- 自動化インフラにおける投資動向
- 自動化の種類(PLC、BMSなど)別の市場機会のセグメンテーション
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ハードウェア
- プログラマブル・ロジック・コントローラ(PLC)
- ダイレクト・デジタル・コントローラ(DDC)
- リモートI/Oおよびフィールドコントローラ
- センサーおよび監視装置
- ゲートウェイおよび通信機器
- ヒューマン・マシン・インターフェース(HMI)パネル
- その他のオートメーション用ハードウェア(その他には、産業用PC(IPC)、エッジコントローラ、プロトコルコンバータ、産業用ネットワークスイッチ、組み込み型オートメーションコントローラなどが含まれます)
- ソフトウェア
- ビル管理・自動化システム(BMS/BAS)
- 監視制御・データ収集(SCADA)
- データセンター・インフラストラクチャ管理(DCIM)
- デジタルツイン・プラットフォーム
- 分析・最適化ソフトウェア
- その他のオートメーションソフトウェア(その他には、エンジニアリングおよび構成ソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどが含まれます)
- サービス
- 設計・コンサルティングサービス
- システムインテグレーションサービス
- 設置・試運転サービス
- 監視、保守、およびサポートサービス
- 改修・近代化サービス
- ハードウェア
- データセンターの規模別
- ハイパースケール
- 大規模
- 中
- 小規模
- ティア別
- Tier 1および2
- ティア3
- ティア4
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- オランダ
- 英国
- アイルランド
- スペイン
- イタリア
- スウェーデン
- ノルウェー
- フィンランド
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- インドネシア
- オーストラリア
- シンガポール
- マレーシア
- ベトナム
- タイ
- 台湾
- フィリピン
- その他のアジア太平洋諸国
- 南米
- ブラジル
- チリ
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合ベンチマーキングと市場ポジショニング
- コンポーネント種別ごとの市場規模および収益貢献度の比較
- 技術の導入と普及に関する分析
- ベンダーのポジショニングとエコシステムのマッピング
- サービスおよびサポートモデルのベンチマーキング(OEM対システムインテグレーター)
- データセンター事業者における総所有コスト(TCO)の比較およびROI評価
第7章 競合情勢
- 市場の集中度と競合の激しさ
- 戦略的動き、合併、および技術投資
- 製品・サービス別市場シェア分析
- 企業プロファイル
- Siemens AG
- Schneider Electric SE
- Rockwell Automation, INC.
- ABB LTD.
- Mitsubishi Electric Corporation
- Honeywell International INC.
- Emerson Electric Co.
- Omron Corporation
- Delta Electronics, INC.
- Johnson Controls International PLC
- Phoenix Contact
- Eaton Corporation PLC
- WAGO
- Beckhoff Automation GmbH & Co. KG
- B&R Industrial Automation GmbH(ABB LTD.)
第8章 世界のデータセンター市場における完全自動化とサービスのビジネスチャンス
- PLC、BMS、BASのエコシステムの融合
- エネルギー効率と運用効率のためのスマートビルディング統合
- マネージドサービスおよび予測型サービスモデルの成長
- デジタルツインを活用したデータセンターの自動化
- サービスおよび統合レベル別の長期的な機会のマッピング
第9章 市場機会と将来の展望
- ホワイトスペースおよびアンメット・ニーズの評価



