


南米のデータセンター自動化:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
South America Data Center Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185218
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米のデータセンター自動化市場の規模は2026年に45万米ドルと評価され、2032年までに12億6,000万米ドルに達すると予測されており、2027年から2032年にかけてCAGR18.87%で拡大すると見込まれています。
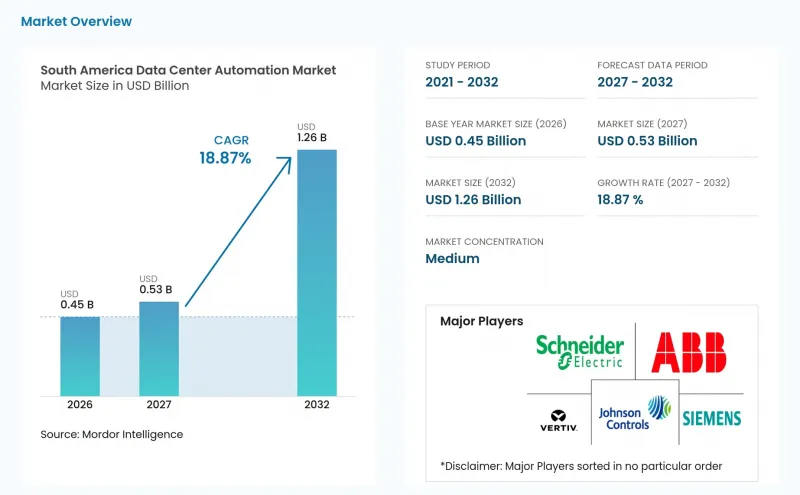
南米のデータセンター自動化市場の動向と洞察
クラウドおよびハイパースケールによる容量拡大
クラウドおよびハイパースケールへの投資により、南米のデータセンター自動化市場において、自動化は単なるオプション的な運用アップグレードではなく、明確な資本支出項目となりつつあります。2025年5月、ブラジル鉱山・エネルギー省は、リオグランデ・ド・スル州の「Scala AI City」に対し、5ギガワットの送電網接続を認可しました。これは、同地域で計画されている新たな電力インフラの規模を示すものです。大規模なキャンパスでは、数千ものセンサー、アクチュエータ、電力システム、およびフェイルオーバーシーケンスの協調制御が必要となります。こうした要件により、個別のポイントツールよりも、統合されたデータセンターインフラ管理および監視制御プラットフォームが好まれる傾向にあります。この機会は、Tier 3およびTier 4の施設において、再現性があり文書化された運用手順が求められる場合に最も顕著です。したがって、南米のデータセンター自動化市場は、稼働開始後に導入するのではなく、設計段階で自動化を考慮して新たな容量を計画する場合に恩恵を受けます。
AIと高密度コンピューティングが自律的な電力・冷却制御を推進
AIワークロードの増加に伴い、高密度コンピューティング環境では熱的な運用限界が厳しくなるため、電力および冷却の自動制御の必要性が高まっています。ジョーンズ・ラング・ラサール(Jones Lang LaSalle)が2025年に発表した技術記事では、AIを活用した予測型HVAC制御について解説されており、シミュレーションや限定的な導入事例において、冷却エネルギー使用量を15%~25%削減できると同時に、同等の負荷条件下で電力使用効率(PUE)を1.35から1.27へと改善できることが示されています。また、Googleも、AIを活用した冷却最適化により、自社の施設の一つで冷却エネルギーを40%削減したと報告しています。高密度GPUクラスターでは、電力および冷却条件が急速に変化するため、従来の手動調整では対応が難しくなっています。運用担当者は、機器の可用性を確保するために、リアルタイムセンサー、予測制御、および自動応答ループを必要としています。これにより、南米のデータセンター自動化市場全体で、コントローラーやソフトウェアへの需要が高まっています。
送電網接続の遅延と信頼性リスク
系統連系は、南米のデータセンター自動化市場にとって依然として差し迫った制約となっています。テラノバ社のカンピナス・キャンパスは2026年初頭に系統連系の承認を得ましたが、その電力計画にはシーメンス・エナジー社とのGIS変電所に関する1億レアル以上の契約が含まれており、事業者が確保する必要がある可能性のある追加インフラの重要性を浮き彫りにしています。信頼性の高い電力網へのアクセスがないサイトでは、意図した運用条件下で制御システムを稼働させることはできません。また、電力品質の問題により、プログラマブルコントローラ、ダイレクトデジタルコントローラ、および監視制御システムの運用が複雑化する可能性もあります。ブエノスアイレス以外のアルゼンチンのプロジェクトでは、専用の再生可能エネルギーマイクログリッドが使用される場合があり、これは自動化の機会を生み出す一方で、標準化された試運転を遅らせる要因となります。事業者が安定した電力供給体制を待つ間、ベンダーは施設の完成と自動化の完全導入との間にギャップに直面する可能性があります。
セグメント分析
2026年、ハードウェアは地域市場の34.47%を占めました。これは、プログラマブルロジックコントローラ(PLC)、ダイレクトデジタルコントローラ(DDC)、リモートI/Oコントローラ、および高精度センサーの導入に支えられたものです。ソフトウェアが運転データを処理したり、応答を自動化したりするには、すべての新規施設において、まずこの物理層が整備される必要があります。新設のハイパースケールおよびコロケーション・キャンパスでは、電気・機械システム全体にわたってコントローラやセンサーの採用が求められています。また、事業者がBACnet、Modbus、OPC UAを使用してレガシーシステムと新しいプラットフォームを接続するにつれ、ゲートウェイや通信デバイスの重要性も高まっています。ネットワークや電力網の異常発生時に現地での可視化が必要な場面では、ヒューマン・マシン・インターフェース(HMI)パネルや産業用PCが依然として重要な役割を果たしています。
ソフトウェア市場は2032年までCAGR19.47%で拡大すると予測されており、最も成長の速いコンポーネントカテゴリーとなる見込みです。データセンターインフラ管理プラットフォームは、電源チェーン情報、冷却テレメトリ、IT資産データを共通のダッシュボードに統合します。これらは、複数の国に施設を保有する事業者において、断片化されていたビル管理ツールや監視制御ツールに取って代わりつつあります。デジタルツイン・プラットフォームは、高密度AI構築により熱設計が複雑化する場面において、シミュレーション、キャパシティプランニング、予知保全を支援します。自律型冷却制御のための分析ソフトウェアも独立したカテゴリーとして台頭しつつあり、一方、設計、統合、設置、試運転、および改修サービスは、南米のデータセンター自動化業界を引き続き支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- クラウドおよびハイパースケールによる容量拡大
- 自律的な電力および冷却制御を必要とするAIおよび高密度コンピューティング
- クラウド、コロケーション、および企業のデジタル化
- 再生可能エネルギーの系統連系およびエネルギー最適化の義務化
- 5Gおよび海底ケーブル回廊に沿ったエッジコンピューティング
- 地域ごとのスキルと統合エコシステムの成熟度
- 市場抑制要因
- 系統連系の遅延と信頼性リスク
- 初期の自動化および改修にかかる高額な費用
- ミッションクリティカルな自動化分野の専門家不足
- 冷却システムの自動化に対する水ストレスおよび環境認可上の制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ハードウェア
- プログラマブル・ロジック・コントローラ(PLC)
- ダイレクト・デジタル・コントローラ(DDC)
- リモートI/Oおよびフィールドコントローラ
- センサーおよび監視装置
- ゲートウェイおよび通信機器
- ヒューマン・マシン・インターフェース(HMI)パネル
- その他のオートメーション用ハードウェア(その他には、産業用PC(IPC)、エッジコントローラ、プロトコルコンバータ、産業用ネットワークスイッチ、組み込み型オートメーションコントローラなどが含まれます)
- ソフトウェア
- ビル管理・自動化システム(BMS/BAS)
- 監視制御・データ収集(SCADA)
- データセンター・インフラストラクチャ管理(DCIM)
- デジタルツイン・プラットフォーム
- 分析・最適化ソフトウェア
- その他のオートメーションソフトウェア(その他には、エンジニアリングおよび構成ソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどが含まれます)
- サービス
- 設計・コンサルティングサービス
- システムインテグレーションサービス
- 設置・試運転サービス
- 監視、保守、およびサポートサービス
- 改修・近代化サービス
- ハードウェア
- データセンターの規模別
- ハイパースケール
- 大規模
- 中
- 小規模
- ティア別
- Tier 1および2
- ティア3
- ティア4
- 地域別
- ブラジル
- チリ
- アルゼンチン
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Eaton Corporation plc
- Rockwell Automation, Inc.
- Emerson Electric Co.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Kyndryl Holdings, Inc.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicacoes S.A.
- Scala Data Centers Participacoes S.A.
- ODATA S.A.