


パートナーおよびマーチャントのデジタルオンボーディングプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Partner and Merchant Digital Onboarding Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186022
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、パートナーおよび加盟店向けデジタルオンボーディングプラットフォームの市場規模は、2026年の15億4,000万米ドル、2027年の18億2,000万米ドルから、2032年までに40億8,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は17.52%となる見込みです。
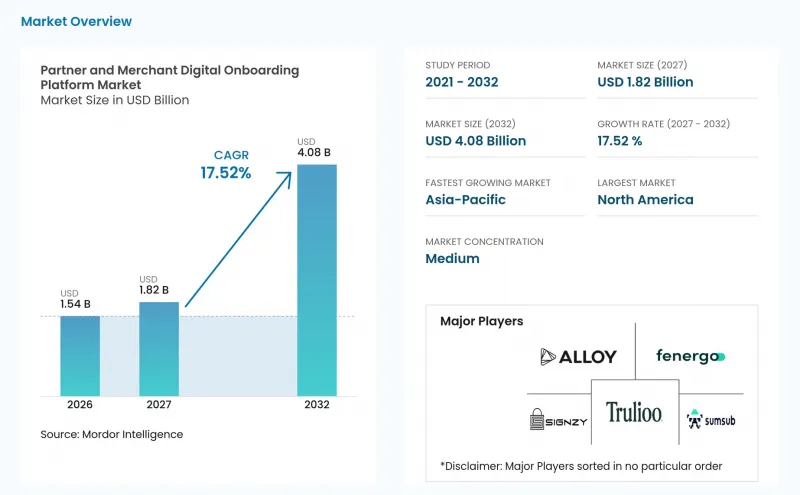
世界のパートナーおよび加盟店向けデジタルオンボーディングプラットフォーム市場の動向とインサイト
ソフトウェアプラットフォームによる組み込み型決済の導入
組み込み型決済は、パートナーおよび加盟店向けデジタルオンボーディングプラットフォーム市場の需要基盤を変えつつあります。ISV(独立系ソフトウェアベンダー)がソフトウェア製品に決済機能追加を行う場合、加盟店審査、与信審査、およびマネーロンダリング防止の責任を負うことになります。マスターカードとカードストリームによると、従来の決済ファシリテーターの構築には245万米ドルから290万米ドルのコストがかかり、12~24ヶ月を要するため、多くのソフトウェアプラットフォームにとって、あらかじめ統合されたサービスが重要となっています。同報告書では、このモデルを採用している成熟したソフトウェア企業において、決済およびフィンテックが収益の50%以上を占める可能性があるとも報告されています。したがって、オンボーディングは決済収益とコンプライアンスプロセスの両方に影響を及ぼします。パートナーおよび加盟店向けデジタルオンボーディング・プラットフォーム市場は、これらのプラットフォームが製品や地域を問わずサブ加盟店をアクティブ化する再現性のある方法を必要とする際に恩恵を受けます。パートナーおよび加盟店向けデジタルオンボーディング・プラットフォーム市場において、商業的価値は、各加盟店との関係に必要な審査を維持しつつ、ソフトウェア企業が決済受付を再現性のあるサービスとして提供できるよう支援することにあります。運用上のニーズは、最初の口座開設審査にとどまりません。プラットフォームは、事業情報を収集し、所有権を特定し、リスクを評価し、決定の根拠を記録し、承認された加盟店を決済処理に引き継ぐ必要があります。その際、ソフトウェアプロバイダーやその顧客に不必要な遅延を生じさせてはなりません。
より厳格なKYC、KYB、AML、および実質的所有者に関する要件
規制要件により、パートナーおよび加盟店向けデジタルオンボーディングプラットフォーム市場全体において、自動化された審査の重要性が高まっています。インド準備銀行は2025年に「決済アグリゲーターに関する指針」を発表し、リスクの高い加盟店カテゴリーに対して、強化されたデューデリジェンスおよびコンタクトポイントの検証を義務付けました。これらの義務により、審査は書類が収集された後ではなく、加盟店との関係の初期段階で行われることになります。また、加盟店が承認された理由や審査に回された理由を示す記録の価値も高まっています。初期のオンボーディング後に不正や所有権に関する情報が変更される可能性があるため、継続的な審査の重要性が高まっています。初期の検証と継続的な事業状況の確認を組み合わせたプラットフォームは、この運用モデルにより適しています。その結果、パートナーおよび加盟店向けのデジタルオンボーディングプラットフォーム市場は、オンボーディング記録を、承認後に保管される単発の書類集ではなく、管理された更新が必要な「アクティブなファイル」として扱うシステムへと移行しつつあります。こうしたシステムでは、当初のオンボーディング決定の記録を維持し、加盟店の所有権、活動、またはリスクプロファイルにおける重要な変更にフラグを立てることができます。これにより、コンプライアンスチームは、別々のシステムから加盟店ファイルを再構築することなく、例外事項を審査するための明確な道筋を得ることができます。
データの入手可能性の断片化と登録情報の不均一性
登録情報の網羅性の不均一さは、パートナーおよび加盟店向けデジタルオンボーディングプラットフォーム市場における自動化を制限しています。ナイジェリア、インドネシア、ベトナムでは、企業記録が不完全であったり、デジタルで入手できなかったり、現地語のインターフェースを通じてのみ利用可能であったりする場合があります。プロバイダーは、現地のデータ接続を構築するか、より多くの手動による審査を受け入れる必要があります。所有権情報が欠落していると、より厳格な制裁やリスク審査を必要とする事業体を特定することが困難になる可能性があります。Socure社とMarkaaz社は、情報量が少ない中小企業向けに、追加のファームグラフィック情報、コンプライアンス情報、および事業健全性情報を提供する2025年の提携を打ち出しました。現地データの充実化が必要であるため、加盟店ビジネスが急速に成長している市場への拡大が鈍化しています。基礎となる記録の入手可能性や品質に著しいばらつきがある場合、世界のワークフローでは信頼性の高い結果を提供できません。プロバイダーは、大規模な自動化を適用する前に、現地のデータソース、所有構造、命名規則、および文書作成の慣行を検証する必要があります。
セグメント分析
2026年、パートナーおよび加盟店向けデジタルオンボーディングプラットフォームの市場シェアのうち、ソフトウェアが66.34%を占めました。この状況は、事業検証エンジン、ワークフローロジック、リスクスコアリングツールの拡張性を反映しています。プロバイダーは、顧客数の増加率と同じペースで人員を増員することなく、これらのシステムをさまざまな加盟店カテゴリーに合わせて構成することができます。オーケストレーション・プラットフォームは、外部レコード、意思決定ルール、決済処理業者のインターフェースを単一のワークフローに統合するため、特に重要です。この構造は、決済ファシリテーター、マーケットプレース、アクワイアリング銀行における反復的なオンボーディングを支援します。また、購入者にとって、加盟店や地域を問わず一貫した証拠要件を設定する手段ともなります。Fenergo社は2026年7月、金融機関向けの特定の顧客ライフサイクル管理業務を自動化する「Fen-AI」を発表しました。このリリースは、ルールベースのワークフロー管理から、より複雑なコンプライアンス上の意思決定をサポートするツールへの移行を示しています。そのため、ソフトウェアベンダー各社は、対応範囲、ワークフロー制御、監査記録、および専門のデータプロバイダーとの連携能力において競争を繰り広げています。
パートナーおよび加盟店向けデジタルオンボーディングプラットフォーム市場において、サービス分野は2032年までCAGR17.92%で拡大すると予測されています。この成長率は、地域決済処理業者や中堅金融機関の間で、コンプライアンス支援のマネージドサービスに対する需要が高まっていることを反映しています。これらの購入企業には、複数の法域にわたる要件を同時に解釈できる社内チームがない場合があります。マネージドサービスには、ポリシー管理、モニタリング、ケースレビュー、監査証跡の作成に加え、ソフトウェアへのアクセス権が含まれる場合があります。この仕組みにより、導入後の新しいオンボーディング・プログラムの運用に必要な労力を軽減できます。また、プロバイダーが単にライセンスを供給するだけでなく、継続的な業務をサポートするため、ベンダーとの関係もより強固なものになります。このモデルは、顧客が規制要件を加盟店ルールに落とし込むための支援を必要とする場合に重要です。ただし、マネージド・チームは依然としてワークフロー・ツールや接続されたデータソースに依存しているため、ソフトウェアの必要性がなくなるわけではありません。したがって、この構成要素の区分は、設定可能なテクノロジーと運用上の専門知識を組み合わせることができるベンダーを後押しすることになります。顧客は当初、ソフトウェアの購入から始めるかもしれませんが、その後、ポリシーの更新、審査キュー、品質チェック、監査準備などの支援が必要になる場合があります。両方のフェーズをサポートできるプロバイダーは、オンボーディングプログラムが導入段階から日常運用へと移行する過程においても、引き続き重要な役割を果たし続けることができます。
2026年には、クラウドベースのシステムが総収益の71.19%を占めました。クラウド導入により、決済ファシリテーターが加盟店を追加したり、新規市場に参入したり、季節的な取引量の変動を管理したりする際、迅速なスケーリングが可能になります。また、同じワークフローを通じて複数のデータソースを呼び出せるため、APIベースの検証にも適しています。一元化されたクラウドツールは、リリース管理を簡素化し、変更内容を顧客に迅速に提供することを可能にします。これらの利点により、クラウドシステムは多くの新しいプラットフォームにおける標準的なアーキテクチャとなっています。このモデルは、顧客が決済、本人確認、ビジネス、不正防止の各ツールをほぼリアルタイムで連携させる必要がある場合に、依然として有用です。しかし、クラウドのシェアが主導的であることは、プロバイダーにとって個人データの処理や保管に関する規制への対応を迫る側面もあります。PCI DSS v4.0.1では、現地のデータ管理規制と併せて考慮すべきセキュリティ上の義務が追加されています。したがって、プロバイダーは自社のクラウド構成が、決済セキュリティと現地のコンプライアンス要件の両方をどのように満たしているかを示す必要があります。
ハイブリッド展開は、2032年までCAGR18.09%で拡大すると予測されており、これはすべての展開モードの中で最も速いペースです。このアプローチにより、金融機関は機密性の高い加盟店情報をオンプレミスまたは国別の環境に保持することができます。その一方で、制裁対象スクリーニング、登録情報検索、不正スコアリングには引き続きクラウド接続を利用することが可能です。このモデルは、APIベースのワークフローの柔軟性を損なうことなく、データローカリゼーションの要件に対応しています。完全にクラウドベースのシステムに比べ、構築や維持にかかるコストが高くなる可能性があります。それでも、大手銀行や金融機関は、社内のリスク管理チームが個人情報に対してより強力な管理を必要としているため、このモデルを選択する可能性があります。オンプレミス型システムは、深く定着したコア技術とバッチ処理を主とするプロセスを有するアクワイアラーに引き続き利用されています。しかし、最新のAPI接続がファイルベースのプロセスを徐々に置き換えているため、その拡大ペースは鈍化しています。したがって、パートナーおよび加盟店向けのデジタルオンボーディングプラットフォーム市場には、単一のアーキテクチャではなく、複数の導入パターンが存在する余地があります。購入者は、モデルを選択する前に、データの機密性、社内技術、規制上の要件、および利用可能な導入リソースを評価します。これにより、クラウド、ハイブリッド、および既存のオンプレミス環境にわたって一貫したワークフローを提供できるプロバイダーには、継続的な役割が生まれます。
地域別分析
2026年、北米はパートナーおよび加盟店向けデジタルオンボーディングプラットフォーム市場シェアの41.11%を占めました。この地域には、決済ファシリテーター、ISV、アクワイアリング銀行、マーケットプレースが集中しています。米国では、組み込み型決済や加盟店アクワイアリングが十分に整備されているため、この需要の大部分を占めています。マスターカードとカードストリームの報告によると、ISVおよびマーケットプレースの65%が決済受付プランの追加を計画しています。FinCENの要件や銀行秘密法も、信頼性の高い顧客および事業者の審査に対する需要を後押ししています。カナダでは、コンプライアンス要件が米国の慣行と密接に整合しているため、関連するビジネスチャンスが生まれています。メキシコでは、加盟店決済サービスを構築しているフィンテックセクターからの需要が加わっています。これらの要因により、この地域は継続的なKYB(企業顧客確認)、不正防止対策、および自動与信審査にとって重要な試験場となっています。また、テクノロジープロバイダーや決済企業の導入基盤が広範であるため、ベンダーには複数の市場参入ルートが開かれています。この地域で導入されたソリューションは、後に他の市場向けに適応させることが可能ですが、そのプロセスには依然として現地のデータやコンプライアンス要件が影響を及ぼします。
欧州は、PSD2、デジタルサービス法、GDPR、および整備が進むマネーロンダリング防止当局の枠組みによって形作られています。ドイツ、英国、フランスが同地域の需要の大部分を支えており、ベネルクス諸国や北欧市場ではコンプライアンスの成熟度が高いのが特徴です。デジタルサービス法では、マーケットプレース運営者に対し、販売者の身元確認を義務付けており、これによりオンボーディングへの需要が従来の金融機関以外にも広がっています。英国にはブレグジット後の独自の枠組みがあり、2026年のガイダンスでは、認定されたデジタル本人確認サービスが、適格なケースにおいて本人確認要件を満たすことが認められています。この環境により、プラットフォーム事業者は、地域全体で画一的なプロセスを採用するのではなく、設定可能なワークフローを提供するよう促されています。プロバイダーは、現地の本人確認慣行、データ保護への期待、および銀行やマーケットプレースが扱う加盟店タイプを考慮する必要があります。柔軟な設計により、顧客は共通のプラットフォームを利用しつつ、各国で求められる管理措置を維持することが可能になります。
アジア太平洋地域は、2032年までCAGR18.51%で拡大すると予測されており、パートナーおよび加盟店向けデジタルオンボーディングプラットフォーム市場規模において、地域別で最も高い成長率を示しています。インド、東南アジア、中国、および湾岸協力会議(GCC)諸国では、デジタルコマース、決済受付、およびマーケットプレース活動の拡大を通じて需要が生まれています。インドの「決済アグリゲーターに関する指針」では、加盟店のオンボーディングに際して接触点による本人確認が求められ、リスクの高いカテゴリーに対しては強化されたデューデリジェンスが義務付けられています。中国のマーケットプレース活動は多数のサブ加盟店を生み出していますが、データローカリゼーションの要件により、統一された越境アーキテクチャの利用が制限されています。J.P.モルガン・ペイメンツがメルカド・リブレの米国から南米への販売プログラムを支援していることからも明らかなように、マーケットプレースの拡大に伴い、南米の重要性は高まっています。サウジアラビアとアラブ首長国連邦(UAE)は、「ビジョン2030」プログラムを通じて金融サービスのデジタル化を推進しています。アフリカには「モバイルファースト」の大きな可能性がありますが、ナイジェリア、エジプト、南アフリカにおける登録情報のカバー範囲が限られているため、自動検証には依然として制約があります。現地のパートナーシップを構築することで、プロバイダーは適切な情報源と連携し、モバイル主導のチャネルを通じて事業を行う加盟店を支援することができます。今後の進展は、記録情報の入手可能性の向上に加え、決済企業が現地の書類作成や所有権に関する慣行に適したワークフローを構築できるかどうかにかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- ソフトウェアプラットフォームにおける組み込み決済の導入状況
- 中小企業におけるデジタルコマースの加速とオムニチャネルへの受容
- KYC、KYB、AML、および実質所有者に関する要件の厳格化
- 即時加盟店登録と引受コストの低減に対する需要
- 国境を越えたマーケットプレースの拡大とエンベデッド・ファイナンスの導入
- オンボーディング後のリスクモニタリングと継続的な事業検証
- 市場抑制要因
- データの入手可能性の断片化と登録範囲の不均一性
- データプライバシー、ローカライゼーション、および同意に関する制約
- 従来のアクワイアラーと決済APIにまたがる統合の複雑さ
- 審査の迅速化に伴う不正、チャージバック、および賠償責任のリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー別
- BFSI
- Eコマースプラットフォームおよびマーケットプレース
- 独立系ソフトウェアベンダー
- 通信事業者
- 大規模小売業者およびエンタープライズ向けプラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ベネルクス
- 北欧
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alloy Information Systems, Inc.
- Middesk, Inc.
- Persona Identities, Inc.
- Signzy Technologies Private Limited
- Trulioo Information Services Inc.
- Sum and Substance Ltd.
- TEEMO TECHNOLOGY LTD
- Baldor Technologies Private Limited
- norbloc AB
- Fenergo Limited
- Ballerine Labs Ltd.
- SardineAI Corp.
- Socure, Inc.
- Ondato UAB
- Finix Payments, Inc.
- Tilled, Inc.
- Centavo, Inc.(d/b/a Payabli)
- Infinicept, Inc.
- Agreement Express, Inc.
- ComplyAdvantage Ltd.