


北米のデータセンター自動化:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
North America Data Center Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185204
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、北米のデータセンター自動化市場の規模は2026年に82億米ドルと評価され、2027年から2032年までの予測期間においてCAGR24.51%で拡大し、2032年までに299億5,000万米ドルに達すると推定されています。
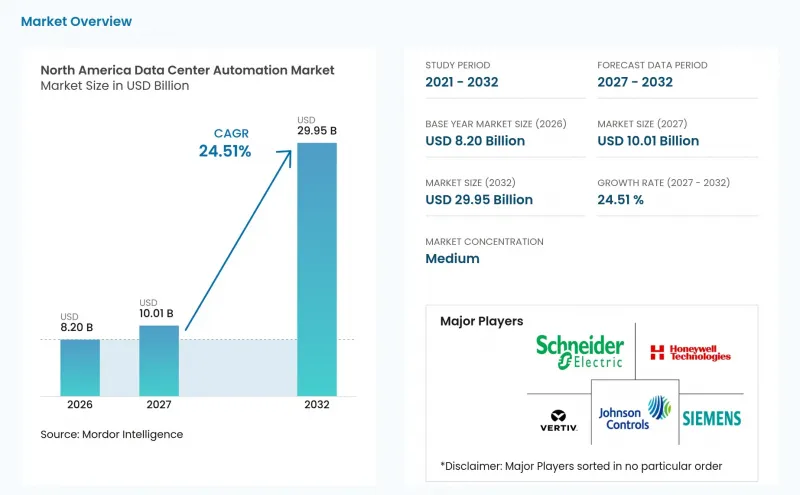
北米データセンター自動化市場の動向と洞察
AIおよびハイパフォーマンスコンピューティング(HPC)ワークロードの拡大
AIワークロードの増加により、施設内の電力および冷却需要の密度と変動性が高まっています。これにより、運用担当者は電気システムや熱システムにおける状況の変化に迅速に対応しなければならないため、手動による手順には限界が生じています。したがって、北米のデータセンター自動化市場は、自動化された電力配分、予測型熱管理、および連携された施設制御の恩恵を受けています。オークリッジ国立研究所は、後継のエクサスケールシステムおよび別のAIクラスターにHPEとAMDを選定しており、高性能コンピューティングインフラに対する公的支援が継続していることを示しています。また、AI推論ワークロードでは、ユーザーに近い場所での分散型展開が必要となる場合があり、これにより、標準化された監視と制御を必要とするサイトの数が増加します。これは、大規模なキャンパスと小規模なエッジ拠点の両方で信頼性高く稼働できるシステムへの需要を支える一方で、ワークロードがサイト間で移動する際にも、オペレーターが機器の状態を記録し、アラームを調整し、一貫した手順を維持できるよう支援します。
ハイパースケールおよびコロケーションの容量拡大
ハイパースケールおよびコロケーションの開発に伴い、試運転、監視、および日常的な施設運用の自動化に対するニーズが高まっています。大規模プロジェクトでは、運用への影響を最小限に抑えながら、電力、冷却、セキュリティ、および制御機器を稼働させなければなりません。事業者が複数のキャンパスや建設段階にわたって共通のプラットフォームを利用することで、北米のデータセンター自動化市場は拡大します。試運転後すぐに容量を利用可能にする必要があるため、高いレベルの事前賃貸契約は、このニーズをさらに強める要因となります。また、建設サイクルは従来の主要市場を超えて拡大しており、これにより二次的な立地におけるベンダーやインテグレーターにビジネスチャンスが生まれています。自動化により、新規事業者がこれらの地域に進出する際に再現性のある運用慣行を適用できるようになり、新しいキャンパスが試運転から安定稼働へと移行するにつれて、施設運用チームにより明確な運用記録を提供することが可能になります。
レガシープロトコルと相互運用性の制約
レガシー施設には、異なる通信プロトコルを使用するコントローラやデバイスが導入されていることがよくあります。これらの資産を共通のBMS、SCADA、またはDCIMプラットフォームに接続するには、ゲートウェイ、統合作業、およびテストが必要になる場合があります。これらの手順がコスト増やプロジェクトスケジュールの遅延につながる場合、北米のデータセンター自動化市場における導入ペースは鈍化する可能性があります。独自の制御システムは、既存の機器を維持したいと考える運用事業者にとって、近代化をより困難にする可能性があります。産業用サイバーセキュリティ要件により、古い機器を新しいプラットフォームに接続する際、さらなる作業負担が生じることもあります。こうした状況から、確立されたデータセンタークラスターにおいては、段階的なアップグレードやシステム統合サービスが重要となります。こうしたクラスターでは、運用事業者が将来の拡張や異なる世代の機器の混在を見据え、オープンなインターフェースを優先する場合もあります。
セグメント分析
2026年、ハードウェアは北米のデータセンター自動化市場シェアの42.12%を占めました。センサー、プログラマブルロジックコントローラ(PLC)、ゲートウェイ、およびダイレクトデジタルコントローラ(DDC)は、電力分配、熱管理、および変化する稼働条件に対応しなければならないその他の機器に対して、検知および駆動の層を提供します。新規のハイパースケールおよびTier 3施設の建設では、上位のソフトウェア層を利用できるようになる前に、高密度なフィールドレベルの制御機器が必要となります。一方、既存の施設では、監視ポイントを追加したり、レガシーなコントローラを置き換えたりしています。これにより、機器サプライヤーは新設工事と近代化工事の両方で役割を果たすとともに、例外の特定、パフォーマンスレポートの作成、運用アクションの指示を行うソフトウェアへのデータ入力を提供することになります。
ソフトウェア市場は、2032年までCAGR25.11%で拡大すると予測されています。DCIM、SCADA、BMS、デジタルツインの各機能は、より広範な運用プラットフォームへと統合される傾向が強まっています。シュナイダーエレクトリック社は、EcoStruxure ITがETAPおよび計算流体力学(CFD)機能を統合し、電力および冷却シナリオの分析に活用していると述べています。北米のデータセンター自動化ソフトウェア市場の規模は、施設データを実用的な運用上の意思決定に転換する必要性によって牽引されています。クラウドホスト型の提供により、ソフトウェア導入に伴う多額の初期投資を削減できる一方で、多様な機器構成にわたる統合、改修、設定、最適化においては、サービスが依然として重要な役割を果たしています。サービスプロバイダーは、施設のプロセスをデジタルワークフローに変換し、これらのシステムを日常的に使用する運用チーム間の連携を図る支援を行うことができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- AIおよびハイパフォーマンス・コンピューティングのワークロード拡大
- ハイパースケールおよびコロケーションの容量拡大
- ハイブリッドクラウドおよびマルチクラウドの運用上の複雑さ
- エネルギーの最適化と持続可能性に関する要件
- SCADA、DCIM、BMSの統合
- エッジおよびモジュラー型データセンターの導入
- 市場抑制要因
- レガシープロトコルと相互運用性の制約
- OTおよびITのサイバーセキュリティリスク
- 高い導入コストと熟練労働者の不足
- 電力供給状況、系統連系、および冷却に関する制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ハードウェア
- プログラマブル・ロジック・コントローラ(PLC)
- ダイレクト・デジタル・コントローラ(DDC)
- リモートI/Oおよびフィールドコントローラ
- センサーおよび監視装置
- ゲートウェイおよび通信機器
- ヒューマン・マシン・インターフェース(HMI)パネル
- その他のオートメーション用ハードウェア
- ソフトウェア
- ビル管理・自動化システム(BMS/BAS)
- 監視制御・データ収集(SCADA)
- データセンター・インフラストラクチャ管理(DCIM)
- デジタルツイン・プラットフォーム
- 分析・最適化ソフトウェア
- その他の自動化ソフトウェア
- サービス
- 設計・コンサルティングサービス
- システムインテグレーションサービス
- 設置・試運転サービス
- 監視、保守、およびサポートサービス
- 改修・近代化サービス
- ハードウェア
- データセンターの規模別
- ハイパースケール
- 大規模
- 中
- 小規模
- ティア別
- Tier 1および2
- ティア3
- ティア4
- 地域別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Carrier Global Corporation
- Cisco Systems, Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Honeywell International Inc.
- International Business Machines Corporation
- Johnson Controls International plc
- Microsoft Corporation
- Nlyte Software Limited
- Oracle Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens Aktiengesellschaft
- Sunbird Software, Inc.
- Vertiv Holdings Co
- VMware, Inc.