


中東およびアフリカのデータセンター自動化:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Middle East and Africa Data Center Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185946
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、中東・アフリカのデータセンター自動化市場の規模は、2026年の10億2,000万米ドルから2027年には13億3,000万米ドルへと拡大し、2027年から2032年にかけてCAGR27.16%で推移し、2032年には44億2,000万米ドルに達すると予測されています。
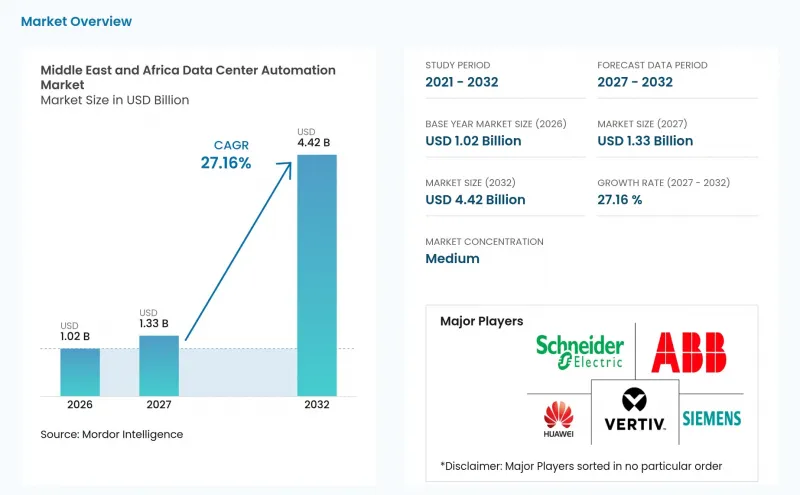
中東・アフリカのデータセンター自動化市場の動向と洞察
AIとハイパースケール・データセンターの拡大
湾岸諸国における国家主導のAIプログラムにより、高度な自動化への需要が、ごく少数の非常に大規模なキャンパスに集中しています。HUMAIN社は、Nvidia、AWS、Blackstone各社との提携を通じて計算能力を拡充しており、一方、UAEのStargate AIキャンパスでは5GWのクラスターが推進されており、その第1フェーズは2026年に稼働開始が見込まれています。この規模の施設では、センサー、配電設備、冷却ノードからなる広範なネットワークが運用されています。電力や熱環境が急速に変化する状況下では、人間のチームだけでは、これほどの量の運用データを迅速に評価することはできません。そのため、中東およびアフリカのデータセンター自動化市場では、冷却、電力分配、アラーム、機器の状態を統合的に管理するプラットフォームがより重視されています。液体冷却方式やGPU高密度配置に対応できるベンダーこそが、こうした大規模施設の運用要件を満たすことができます。
クラウド、5G、およびデジタル政府の導入
各国のデジタル化プログラムにより、マルチテナント型容量に対する継続的な需要が生まれ、施設運営者による自動化システムの調達が増加しています。AWSは、サウジアラビアのクラウドインフラに53億米ドル以上を投資する計画であり、2026年12月にサウジアラビア初のリージョンを立ち上げる見込みです。新しいクラウドリージョンでは、サービス契約を履行するために、統合されたビル制御システムおよびインフラ管理システムが必要となります。また、5Gの展開に伴い、分散したエッジサイトが登場しており、これらもコア施設と同様の厳格な管理が求められます。エジプトやナイジェリアにおけるデジタル政府プログラムにより、アクセス監視、監査可能なワークフロー、および現地でのデータ処理の必要性が高まっています。こうした状況により、中東およびアフリカのデータセンター自動化市場は、大規模な中央キャンパスに限定されていた従来の枠組みを超えて拡大しています。
初期の自動化および統合コストの高さ
包括的な自動化プログラムには、コントローラー、ライセンシング、システム統合、および試運転にかかる費用が必要です。このコストは、まず基本的な電力信頼性の向上に資金を充てなければならない小規模な事業者にとって、特に大きな負担となります。ブラウンフィールドプロジェクトでは、最新の制御システムを接続する前に、カスタムエンジニアリングやプロトコルブリッジングが必要となる場合が多くあります。こうした要件により、導入期間が長期化し、改修工事の即時の経済的メリットが弱まります。そのため、ナイジェリア、エジプト、南アフリカの小規模なコロケーションプロバイダーは、高度な自動化よりも電源設備を優先せざるを得ません。モジュール型や使用量に応じた料金体系のサービスは、こうした事業者にとって中東・アフリカのデータセンター自動化市場への参入をより容易にする可能性があります。
セグメント分析
2026年、中東およびアフリカのデータセンター自動化市場において、ソフトウェアは34.42%を占めており、2032年までCAGR19.01%で拡大すると予想されています。ハイパースケールおよび大規模なコロケーション事業者は、個別の監視ツールではなく、施設全体を可視化できるプラットフォームを選択しています。これらのプラットフォームは、ビル管理システム、データセンターインフラ管理、デジタルツイン、および分析機能を、共有された運用環境内で連携させることができます。この設計により、チームは単一のインターフェースから、電力、冷却、容量、セキュリティ、および機器の状態を評価できるようになります。2026年2月、Khazna Data Centers社はPresight社と契約を結び、同社の全施設にAIを活用した統合型指揮・制御プラットフォームを導入しました。この導入には、IoTモニタリング、デジタルツインモデル、インシデント管理、炭素排出量の追跡、および拠点間のベンチマークが含まれています。これは、施設群が地理的に分散化するにつれて、ソフトウェアが主導的な役割を果たす理由を如実に示しています。中東およびアフリカのデータセンター自動化業界は、受動的なデータ収集ではなく、協調的なアクションをサポートするプラットフォームへと移行しつつあります。
多くの施設が、AI対応レベルのラック密度が一般的になる以前に設計されたため、サービスは依然として重要です。改修や近代化プロジェクトには、現場評価、設計作業、試運転、そして継続的な技術サポートが必要となります。新規建設においては、施設のエッジでセンサー、ゲートウェイ、コントローラー、リモートI/O、およびヒューマンマシンインターフェースが必要とされるため、ハードウェアの需要は堅調に推移しています。しかし、事業者がソフトウェアのサブスクリプションやデータ駆動型の機能をより重視するようになると、ハードウェアの相対的なシェアは低下する可能性があります。ゲートウェイや通信機器には、レガシー機器を完全に置き換えることなく、新しいアーキテクチャに統合できるという独自の役割があります。これにより、事業者は使用可能な機器を維持しつつ、段階的にアップグレードを進めることが可能になります。また、サービスプロバイダーは、小規模な施設がより複雑なデジタルツインプログラムに取り組む前に、実用的な制御の基盤を構築する支援を行うこともできます。こうしたニーズにより、中東およびアフリカのデータセンター自動化市場ではソフトウェアが主導的な役割を果たしているにもかかわらず、構成要素の組み合わせは幅広いものとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIとハイパースケールデータセンターの拡大
- クラウド、5G、およびデジタル政府の導入
- データのローカライゼーションとソブリンクラウドの要件
- エネルギー効率と持続可能性に関する要件
- 遠隔地の労働力における制約が、自動化への需要を高めています
- 自動化された熱最適化を必要とする高密度AIラックの導入
- 市場抑制要因
- 初期の自動化および統合にかかるコストの高さ
- レガシーシステムの相互運用性とサイバーセキュリティ上のリスク
- 系統連系および電力供給開始の遅延
- 地域ごとの試運転・自動化専門家の不足
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ハードウェア
- プログラマブル・ロジック・コントローラ(PLC)
- ダイレクト・デジタル・コントローラ(DDC)
- リモートI/Oおよびフィールドコントローラ
- センサーおよび監視装置
- ゲートウェイおよび通信機器
- ヒューマン・マシン・インターフェース(HMI)パネル
- その他のオートメーション用ハードウェア(その他には、産業用PC(IPC)、エッジコントローラ、プロトコルコンバータ、産業用ネットワークスイッチ、組み込み型オートメーションコントローラなどが含まれます)
- ソフトウェア
- ビル管理・自動化システム(BMS/BAS)
- 監視制御・データ収集(SCADA)
- データセンター・インフラストラクチャ管理(DCIM)
- デジタルツイン・プラットフォーム
- 分析・最適化ソフトウェア
- その他のオートメーションソフトウェア(その他には、エンジニアリングおよび構成ソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどが含まれます)
- サービス
- 設計・コンサルティングサービス
- システムインテグレーションサービス
- 設置・試運転サービス
- 監視、保守、およびサポートサービス
- 改修・近代化サービス
- ハードウェア
- データセンターの規模別
- ハイパースケール
- 大規模
- 中
- 小規模
- ティア別
- Tier 1および2
- ティア3
- ティア4
- 地域別
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Schneider Electric SE
- Vertiv Group Corp.
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Khazna Data Centers
- Gulf Data Hub
- Africa Data Centres
- Raxio Group
- Moro Hub
- MEEZA QSTP LLC
- Rack Centre Limited
- ST Telemedia Global Data Centres