


欧州のデータセンター自動化:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Europe Data Center Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185219
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
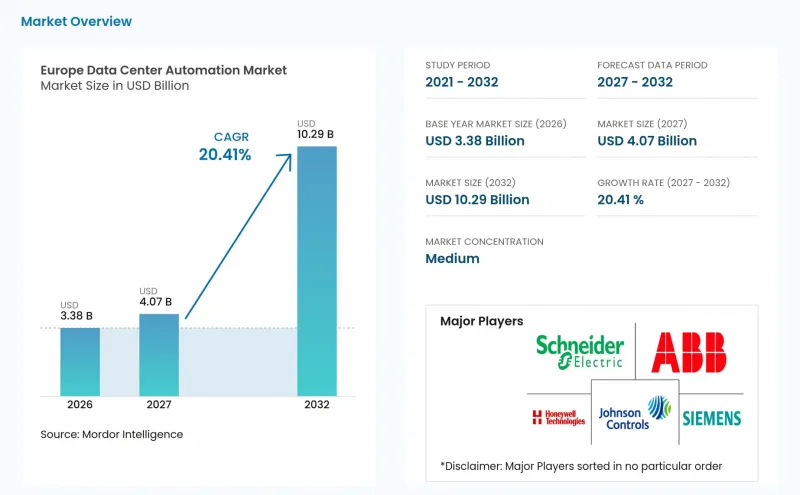
Mordor Intelligenceによると、欧州のデータセンター自動化市場の規模は、2026年の33億8,000万米ドルから2027年には40億7,000万米ドルへと拡大し、2032年までに102億9,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR20.41%で成長すると見込まれています。
欧州のデータセンター自動化市場の動向と洞察
AIワークロードの増加と高密度インフラ
欧州のデータセンター自動化市場は、従来のコンピューティングモデルよりも施設運用に高い負荷をかけるAIワークロードに対応しています。AI推論の導入においては、ラックあたりの電力密度が40 kWを超えることが一般的になりつつあり、一部の次世代設計ではラックあたり1 MWに迫るものもあります。こうした負荷に対応するためには、ワークロードの変化に応じて、電力、冷却、および機械システムが連携して対応する必要があります。需要パターンが急速に変化する場合、冷却システムや電力システムを手動で調整することは、運用リスクを高める可能性があります。デジタル制御システムは、これらのシステムをリアルタイムで連携させ、熱的または電気的な制約について、運用担当者に早期に可視化することができます。この要件により、新規のAI施設と既存サイトのアップグレードの両方において、欧州のデータセンター自動化市場への需要が支えられています。
クラウド、ハイブリッドIT、およびマルチクラウドの複雑性
ハイブリッドおよびマルチクラウド運用により、オンプレミスインフラとクラウド接続ワークロードを横断した共通の可視性に対するニーズが高まっています。そのため、欧州のデータセンター自動化市場では、運用データを交換するビル管理システム、監視制御プラットフォーム、およびITオーケストレーションツールに対する需要が拡大しています。NIS2実施規則では、対象となるクラウドコンピューティングおよびデータセンターサービスプロバイダーに対し、資産の管理、多要素認証の適用、および所定の条件下での重大なインシデントの報告が義務付けられています。これらの義務により、複数の環境にわたる管理措置を文書化しなければならない事業者にとって、一貫性のある資産データや運用データの価値が高まっています。改修および近代化のプロバイダーは、施設のシステムをすべて一度に置き換えるのではなく、既存の制御システムを連携させることで、このニーズに対応できます。その結果、欧州のデータセンター自動化市場は、複数のベンダーや旧式の機器を統合できるサービスプロバイダーにビジネスチャンスを生み出しています。
ブラウンフィールド改修における高い初期費用と長い投資回収期間
ブラウンフィールドの近代化は、欧州のデータセンター自動化市場にとって大きな制約となっています。その理由は、欧州の多くの施設が、統一された制御アーキテクチャを前提として建設されていないためです。稼働中の施設での改修には、契約上の稼働時間を妨げることなく、新しいセンサー、プログラマブルコントローラ、制御システムの再設計、およびサプライヤー間の統合が必要となる場合があります。運営事業者は、多くの場合、レトロコミッショニング、冷却システムの変更、配電システムのアップグレード、および液体冷却の導入という順序で作業を進めます。各段階には、それぞれ独自の資本要件と回収期間があります。電力網の制約が課題をさらに複雑化させる可能性があり、特に、運営者が既存サイトのアップグレードと、制約の少ない新拠点の開発のどちらを選択すべきかを判断しなければならない場合には顕著です。シュナイダーエレクトリックは、AI対応データセンターのブラウンフィールド近代化において、電力容量と経済的実現可能性が重要な考慮事項であると指摘しています。
セグメント分析
2026年、ソフトウェアは欧州のデータセンター自動化市場シェアの45.21%を占めました。この状況は、ハイパースケール施設やエンタープライズ施設全体で、DCIM、ビル管理、監視制御、デジタルツイン、および分析プラットフォームが広く採用されていることを反映しています。DCIMシステムは、単なる資産記録にとどまらず、電力、冷却、IT情報を一元的に把握できる運用ツールへと進化しています。Vertiv社は2026年6月、NVIDIA Omniverse DSX Blueprintと連携するデジタルツイン「SmartRun」を発表しました。これにより、チームは物理的な構築に先立ち、電力、冷却、および導入に関する選択肢を検証できるようになります。また、エネルギー報告義務の強化により、運用指標を継続的に記録するシステムの価値が高まっています。
サービス市場は、2027年から2032年にかけてCAGR21.01%で拡大すると予測されており、最も成長の速い構成要素カテゴリーとなる見込みです。欧州のデータセンター自動化サービス市場は、ブラウンフィールド容量が豊富な地域全体で既存システムを連携させる必要性から恩恵を受けています。システムインテグレーターは、稼働中のインフラを完全に置き換えることなく、設計、試運転、近代化、および継続的な最適化を支援することができます。これらのプロジェクトには、プログラマブルロジックコントローラ(PLC)、分散型デジタルコントローラ、リモートI/O、センサー、ゲートウェイ、ヒューマンマシンインターフェース(HMI)、フィールドコントローラなど、ハードウェアが依然として不可欠です。エマーソンは2026年8月、熱、機械、電気システムを単一の拡張可能な制御アーキテクチャに統合する「DeltaV Automation Platform for Data Centers」を発売しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド、ハイブリッドIT、およびマルチクラウドの複雑性
- AIワークロードの増加と高密度インフラ
- EUのエネルギー性能および持続可能性に関する報告要件
- 分散型エッジおよび主権データインフラの拡大
- データセンターの人材不足が自動化のROIを高めています
- 市場抑制要因
- レガシーOTおよびITの相互運用性の制約
- コネクテッド制御システムにおけるサイバーセキュリティおよびオペレーショナル・テクノロジーのリスク
- ブラウンフィールド改修における高い初期費用と長い投資回収期間
- 自律制御の変更に対するオペレーターの躊躇
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ハードウェア
- プログラマブル・ロジック・コントローラ(PLC)
- ダイレクト・デジタル・コントローラ(DDC)
- リモートI/Oおよびフィールドコントローラ
- センサーおよび監視装置
- ゲートウェイおよび通信機器
- ヒューマン・マシン・インターフェース(HMI)パネル
- その他のオートメーション用ハードウェア(その他には、産業用PC(IPC)、エッジコントローラ、プロトコルコンバータ、産業用ネットワークスイッチ、組み込み型オートメーションコントローラなどが含まれます)
- ソフトウェア
- ビル管理・自動化システム(BMS/BAS)
- 監視制御・データ収集(SCADA)
- データセンター・インフラストラクチャ管理(DCIM)
- デジタルツイン・プラットフォーム
- 分析・最適化ソフトウェア
- その他のオートメーションソフトウェア(その他には、エンジニアリングおよび構成ソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどが含まれます)
- サービス
- 設計・コンサルティングサービス
- システムインテグレーションサービス
- 設置・試運転サービス
- 監視、保守、およびサポートサービス
- 改修・近代化サービス
- ハードウェア
- データセンターの規模別
- ハイパースケール
- 大規模
- 中
- 小規模
- ティア別
- Tier 1および2
- ティア3
- ティア4
- 地域別
- ドイツ
- オランダ
- 英国
- アイルランド
- スペイン
- イタリア
- スウェーデン
- ノルウェー
- フィンランド
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd
- Beckhoff Automation GmbH and Co. KG
- Carrier Global Corporation
- Cisco Systems, Inc.
- Caverion Corporation
- Delta Controls Inc.
- DEOS AG
- Eaton Corporation plc
- Emerson Electric Co.
- FNT GmbH
- Honeywell International Inc.
- IBM Corporation
- Johnson Controls International plc
- Legrand SA
- Mitsubishi Electric Corporation
- Nlyte Software Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Sunbird Software, Inc.
- Trane Technologies plc
- Vertiv Holdings Co