


テレコムV2X接続サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Telecom V2X Connectivity Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185968
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
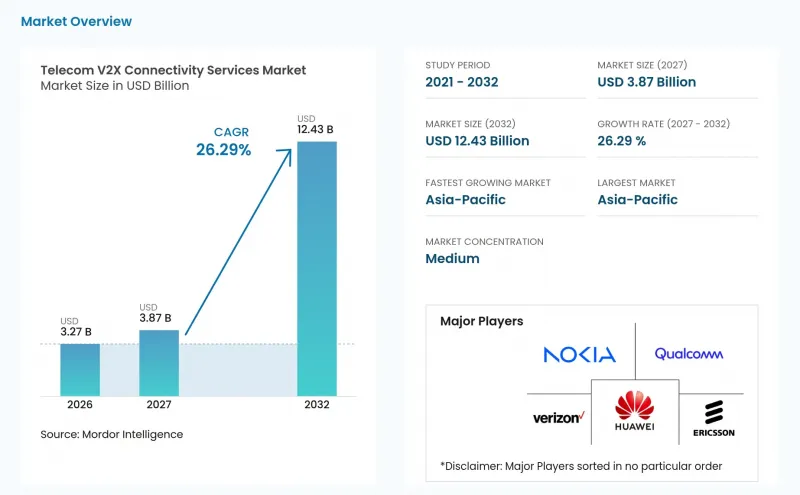
Mordor Intelligenceによると、通信V2X接続サービス市場の規模は、2026年の32億7,000万米ドル、2027年の38億7,000万米ドルから、2032年までに124億3,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は26.29%となる見込みです。
世界の通信V2X接続サービス市場の動向と洞察
コネクテッドカーおよび自動運転車の導入
現在、V2Xサービスの展開ペースを左右しているのは、パイロットプログラムよりもOEMの生産決定です。BMWは2025年1月、JOYNEXTが提供する技術を採用し、C-V2Xを標準装備した初の量産車を中国で発売しました。これは、工場出荷時の標準装備による展開が量産段階に入ったことを示しています。5GAAのロードマップでは、2026年以降、商用車モデルにおける5G-V2Xの大量導入が見込まれており、これは2028年の生産プログラムに向けた東アジアでの設計受注状況と一致しています。したがって、テレコムV2X接続サービス市場は、車両のモデルチェンジサイクルに連動します。なぜなら、設計段階で契約を締結することで、長年にわたるサブスクリプション関係を確立でき、車両プログラムのライフサイクルを通じて、プラットフォーム、モデム、ネットワークサービス、およびソフトウェアサポートの選択に影響を与えることができるからです。モデムが組み込まれていない状態で販売される車両であっても、アフターマーケットの機器が必要となるため、管理可能なコストで設置、アクティベーション、サポートを提供できる物流フリートやサプライヤーにとって、新たなビジネスチャンスが生まれます。この機会は、フリート事業者が安全性や運用上のニーズと並行してコネクティビティを評価している東南アジアにおいて特に重要であり、テレコムV2Xコネクティビティサービス市場は、工場出荷時装備車と後付け装備車の双方に対応可能です。
5G URLLCおよびエッジコンピューティングの実現
3GPP Release 16は、協調運転機能に必要な低遅延かつ高信頼性の通信をサポートしています。この規格により、遠方のクラウド環境ではなく、車両の近くで集合知覚、センサーフュージョン、リアルタイムの地図更新をサポートできるサイドリンク通信が可能になります。これらのワークロードをネットワークエッジで処理することで、車載ハードウェアへの負荷を軽減し、ソフトウェアの更新を可能にするため、搭載機器を交換することなく車両の機能を向上させることができます。韓国では、大田(テジョン)と世宗(セジョン)を結ぶLTE-V2Xルート沿いで12のV2Xサービスの試験が行われており、回廊型展開に向けた有益な参考事例となっています。テレコムV2X接続サービス市場は、輸送ルート沿いの高密度なミッドバンド5Gカバレッジに依存しています。カバレッジが不十分だと、ネットワークが支えるサービスの信頼性が損なわれ、都市中心部とサービス密度の低い道路回廊の間でパフォーマンスにばらつきが生じる恐れがあるからです。したがって、通信事業者によるネットワーク投資の決定は、V2Xサービスの提供品質や提供時期と密接に関連しており、この関連性はテレコムV2X接続サービス市場の発展において極めて重要です。
高い路側設備およびバックホール導入コスト
路側インフラのコストは、高密度な物理的な路側ユニットネットワークを必要とする展開において、差し迫った制約となっています。引用された米国の評価によると、1キロメートル間隔で配置された光ファイバーバックホール方式の路側ユニットネットワークは1キロメートルあたり5万2,000米ドルかかるのに対し、無線バックホール構成の場合は1キロメートルあたり3万6,500米ドルかかります。ITS Americaが策定した国家V2X計画では、米国の長期的な導入目標を10年間で65億米ドルと設定しています。資金調達の決定が個別の当局や調達サイクルに分散しているため、州や地方自治体の機関にとって、これらのコストを吸収することはより困難です。セキュリティ認証情報の管理は、初期の資本要件に加えて、毎年発生する継続的なコストをもたらす可能性があります。仮想化された路側アーキテクチャにより、専用ハードウェアの必要性を低減できますが、テレコムV2X接続サービス市場においては、依然として農村部や郊外の回廊沿いにおいて、信頼性の高いモバイルネットワークのカバレッジが求められています。
セグメント分析
2026年には、コネクティビティ・サブスクリプション・サービスが、テレコムV2Xコネクティビティ・サービス市場の26.77%を占めると予想されています。携帯電話データプランや組み込み型テレマティクスSIMに紐づく定期契約がこのセグメントを支えており、購入者には、単発の機器購入ではなく、継続的なサービス関係が提供されます。このモデルにより、通信事業者は、すべての車両に個別のハードウェアを設置することなくV2Xメッセージング機能を追加できるほか、顧客やネットワーク事業者にとって慣れ親しんだ課金体系を維持することができます。マネージドV2Xプラットフォームサービスは、データ管理、アプリケーションサポート、運用監視、メッセージルーティング、および路側システムとの連携接続を必要とする購入者を支援します。統合、導入、およびライフサイクルサービスは、分散した道路ネットワーク全体にわたるインフラの計画、導入、テスト、保守、および更新における支援を必要とする道路管理当局や都市運営事業者にとって、依然として重要な役割を果たしています。その他のサービス提供には、データ・アズ・ア・サービス(DaaS)の契約が含まれます。この契約では、基盤となるサービスポートフォリオの多様化が進む中、匿名化された交通データが都市計画や保険分野の使用事例を支援することが可能です。
エッジおよびクラウドV2Xサービスは、2032年までCAGR27.65%で拡大すると予測されています。モバイルエッジコンピューティングにより、アプリケーションが道路沿いに近づくことで、安全および運転支援メッセージの処理に必要な時間が短縮されます。この機能は、迅速かつ予測可能な応答を必要とするアプリケーションにとって価値があります。これにより、プロバイダーは集中型クラウドシステムでは一貫して実現できないサービス保証を提供できるようになり、ユーザーは車両内の処理のみに依存することなく機能を実行できるようになります。ベライゾンは2025年に、「Edge Transportation Exchange」を導入する見込みです。これは、5Gエッジインフラと仮想ロードサイドユニット(VRSU)アーキテクチャを組み合わせたものです。このプラットフォームは、通信事業者が特定のサービスを展開する際に、固定式の路側ハードウェアへの依存を低減し、ネットワーク、アプリケーション、インフラストラクチャの機能を単一の運用環境内に統合する方法を示しています。通信V2X接続サービス市場における競争は、ソフトウェア機能、エッジノードの配置、および異なる車両やインフラ環境を横断して運用する能力に、ますます焦点が当てられる見込みです。
LTE-V2Xは、2026年に49.88%のシェアを占めると予想されています。この地位は、米国、韓国、中国、欧州全域における3GPPリリース14ベースの機器への先行投資を反映したものであり、これらの地域では、パイロットルートや初期生産プログラムを通じて設置済み機器基盤が確立されました。道路管理当局やOEMが、基本的なブロードキャスト機能から、道路やネットワークシステムとの一貫した相互作用を必要とするサービスへと移行するにつれ、この設置済み基盤がサービスやアップグレードへの需要を生み出しています。LTE-V2Xは、危険警告、位置情報に基づくインフラメッセージ、道路状況の通知など、コネクテッド・コリドーですでに運用されている使用事例に最適です。しかし、そのPC5インターフェースには、より協調的な運転行動や広範なデータ交換を必要とするアプリケーションにおいては制限があります。その結果、プロバイダーは、移行期間中、導入済みのLTE-V2Xシステムをサポートし、これまでの投資を保護するとともに、顧客がより大容量の5G機能に対応できるよう準備を整える必要があります。
5G市場は、2032年までCAGR28.14%で拡大すると予測されています。リリース16では、NR-V2Xサイドリンク通信が導入され、5G周波数帯を介した車両間での直接的なデータ交換が可能となり、サービスプロバイダーに対し、より高度なコネクテッドドライビングアプリケーションのための基盤が提供されました。この技術は、初期のネットワークのみの設計に伴う制約を軽減し、特に複数の車両や路側システムが同時に情報を交換する場合など、より迅速なデータ共有を必要とする機能をサポートします。5GAAは、5G-V2Xが2026年から2029年にかけて商用車モデルへの大規模導入に向け順調に進んでいると述べています。その他の接続技術としては、従来のDSRC設備や、信頼性の高い地上波通信が利用できない地域向けの非地上波ネットワークである衛星リンクなどがあり、これらは事業者に対し、遠隔地の高速道路区間における選択肢を提供します。2025年にパリで予定されている実証実験では、衛星による非地上波接続と5G-V2Xによる車両間直接通信を組み合わせ、ハイブリッド接続によってV2Xサービスのカバー範囲を既存の携帯電話インフラを超えて拡大できることを実証する予定です。
地域別分析
アジア太平洋は、2026年にテレコムV2X接続サービス市場で31.12%のシェアを占め、2032年までCAGR27.13%で拡大すると予測されています。中国は、車両・道路・クラウドを連携させるプログラムを通じて地域規模での展開を支援しており、2025年上半期には、同国初の国家規格となるLTE-V2Xダイレクト規格「GB/T 45315-2025」を公布しました。この規格により、大規模な導入を計画している自動車メーカーやインフラ事業者にとっての不確実性が軽減されました。日本は2025年にV2X向けに5.9 GHz帯を割り当て、標準化の取り組みを経て2030年までに実用化を目指しています。韓国は、大田(テジョン)と世宗(セジョン)を結ぶ約50キロメートルのルートで、12種類のV2Xサービスの試験を実施しました。インドは、2025年の道路安全指令を通じて、車車間通信(V2V)に関する初期の規制基盤を確立しました。
北米では、2025年に米国が5.9 GHz帯の上部周波数帯におけるITS用途としてC-V2Xを採用したことを受け、政策環境がより確立されています。2025年8月、アトランタは米国で初のC-V2X「Day One Deployment District(導入初日地区)」となり、都市部での運用事例を示しました。欧州では、2026年1月に導入されたパケット交換型eCall要件が、さらなる安全および交通管理サービスのための接続性の基盤を提供しています。ドイツ、英国、フランスは、国境を越えたITS回廊を通じた地域活動を主導しています。これらの地域におけるテレコムV2X接続サービス市場は、成熟した道路管理機関、確立された自動車サプライチェーン、および既存のコネクテッド・トランスポート・プログラムの恩恵を受けています。
中東・アフリカ、南米は依然として初期段階の市場ですが、特定の導入機会を提供しています。サウジアラビアは、V2Xシステム向けの5.9 GHzロードマップを策定しており、C-V2Xが4Gおよび5Gネットワークと互換性があることを認めています。アブダビとドバイでは、交差点や高速道路沿線でスマートシティ向けV2Xのパイロット事業を拡大していますが、より広範な商用化は2029年以降になると予想されています。ブラジルにおける2025年の電力改革および2026年のV2G(Vehicle-to-Grid)パイロット事業の承認は、エネルギーに焦点を当てたV2Xサービスに向けた最初の道筋を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コネクテッドカーおよび自動運転車の導入
- 5G URLLCおよびエッジコンピューティングの実現
- 政府による交通安全に関する規制と「ビジョン・ゼロ」の目標
- スマートモビリティに対するOEMおよびフリート企業の投資
- Vehicle-to-Grid(V2G)とエネルギーサービスの統合
- 仮想化された路側インフラによる導入コストの削減
- 市場抑制要因
- 道路沿いやバックホールにおける導入コストの高さ
- サイバーセキュリティ、プライバシー、および法的責任リスク
- 周波数帯および国境を越えた相互運用性に関する不確実性
- 船隊運営会社の投資収益率の低迷
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス提供別
- 接続サブスクリプションサービス
- マネージドV2Xプラットフォームサービス
- エッジおよびクラウドV2Xサービス
- 統合、導入、およびライフサイクル・サービス
- その他のサービス
- コネクティビティテクノロジー別
- LTE-V2X
- 5G
- その他のコネクティビティ技術
- 用途別
- 交通安全および危険警報
- 交通・モビリティ管理
- 協調的知覚と自動運転支援
- フリート、物流、および商用車運用
- 緊急事態、公共の安全、および作業現場向けサービス
- その他の用途
- エンドユーザー別
- 自動車メーカーおよびティア1サプライヤー
- 通信事業者および接続サービスプロバイダー
- 道路管理機関および高度交通システム機関
- 公共交通機関、物流、および車両運営事業者
- スマートシティおよび地方自治体
- 充電ネットワーク事業者および電力会社
- 保険会社およびモビリティサービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Qualcomm Incorporated
- Ericsson AB
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- SK Telecom Co., Ltd.
- NTT DOCOMO, INC.
- Vodafone Group Plc
- Telenor ASA
- Continental AG
- Robert Bosch GmbH
- NXP Semiconductors N.V.
- HARMAN International Industries, Incorporated
- DENSO CORPORATION
- Aptiv PLC
- Commsignia Ltd.
- Cohda Wireless Pty Ltd.
- Kapsch TrafficCom AG
- Quectel Wireless Solutions Co., Ltd.
- Cisco Systems, Inc.
- LG Electronics Inc.
第7章 市場機会と将来の展望



