


クラフトソーダ:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Craft Soda - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 198 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185864
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、クラフトソーダ市場の規模は、2026年の8億4,000万米ドルから2027年には8億7,000万米ドルへと拡大し、2027年から2032年にかけてCAGR5.37%で推移し、2032年までに11億3,000万米ドルに達すると予測されています。
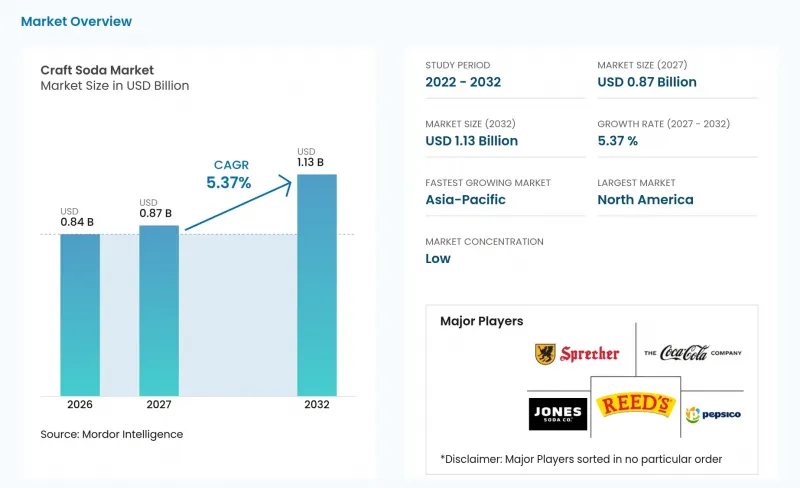
世界のクラフトソーダ市場の動向と洞察
プレミアム飲料および職人技による飲料に対する消費者の嗜好の高まり
クラフトソーダ市場において、プレミアム化は持続的な重要性を持ちます。その理由は、原産地、原材料の開示、製造方法が、消費者に対して製品の品質を示す指標となるからです。風味や配合がその価格差を正当化できる場合、クラフトソーダは大量生産された代替品の単価の2~3倍の価格で販売されることがあります。このプレミアム価格は、特に北米や西欧において、小ロット生産や地元産原料の調達を行うブランドを支えています。また、これにより地元の生産者は、世界の清涼飲料ブランドが持つ規模の経済による優位性ではなく、製品の独自性で競争することが可能になります。ジョーンズ・ソーダ社は、2025年度の売上高が前年比41.9%増の2,530万米ドルとなり、調整後粗利益率も27%から32%に上昇したと報告しており、プレミアムなポジショニングがいかに売上高と利益率を向上させ得るかを示しています。また、消費者の支払意慾の高まりにより、クラフトソーダ市場では、差別化されたフレーバー、プレミアムなパッケージ、および検証済みの原材料表示をより積極的に取り入れる余地が広がっています。
ユニークなフレーバーと革新的な味わいへの需要の高まり
クラフトソーダ市場において、フレーバーの斬新さは、消費者がクラフトソーダを試す重要な理由であり続けています。特に、ブランドが北米の地域に根付いた定番の味を超えた味わいを提供する場合に顕著です。柚子、カラマンシー、生姜、レモングラス、パンダンは、地元の食文化と現代的なノンアルコール飲料という形式を結びつけているため、アジア太平洋地域の都市部消費者に支持されています。また、飲食業界では、コーラ、オレンジ、ライムをベースに、クリームやフルーツシロップ、ハーブを加えたカスタマイズされたソーダ飲料も提供されています。こうした組み合わせは、ブランドが親しみやすさを保ちつつ、より個性的な飲用体験を提供する道を開きます。タイミングよく展開されるフルーツシリーズは、小売業者にとって、認知度の高いソーダというコンセプトを維持しつつ、棚の品揃えを一新するきっかけとなります。フレーバーの追加は、単にパッケージデザインを刷新するだけでなく、真に異なる味のプロファイルをもたらすことで、新規試飲の促進につながります。
大量生産のソフトドリンクと比較した高い製造コスト
クラフトソーダ市場において、生産コストは依然として根強い制約となっています。これは、小規模生産者が大量生産型飲料メーカーのような購買規模を持たないためです。ガラス瓶は缶やPETボトルに比べて単価が高く、生産量が限られていると、その差はさらに広がります。また、有機認証を受けた原材料、植物エキス、本物のフルーツジュース、天然サトウキビ糖なども、従来のソーダ用原材料よりもコストが高くなる場合があります。砂糖や香料、その他の原材料の価格変動は、コスト上昇をヘッジしたり転嫁したりする能力が限られているブランドにとって、不確実性を増大させます。中堅の生産者は特に大きな圧力に直面しています。なぜなら、職人系ブランドは高い価格設定を維持できる一方で、多国籍企業が所有するブランドはより大規模な生産体制を活用できるからです。こうした状況は利益率を圧迫し、独立系ブランドがクラフトソーダ市場を支える価格プレミアムを維持することを困難にします。
セグメント分析
2026年、クラフトソーダ市場シェアの46.09%をコーラが占めました。これは、確立された消費者認知度と、幅広い年齢層にわたる普遍的な魅力に支えられたものです。その親しみやすい味わいは、従来の大量生産型ソフトドリンクの代替品を求めつつも、伝統的なソーダの風味を保ちたいと考える消費者にとって、好まれる選択肢となっています。クラフトソーダメーカーは、この親しみやすさを活かし、独自の配合、高品質な原材料、小ロット生産手法を提供しています。天然のコーラエキス、低糖配合、独自のスパイスブレンドといったバリエーションは、各ブランドが自社製品を主流のコーラ飲料と差別化する一助となっています。また、このフレーバーは、小売店、レストラン、カフェ、専門飲料店など、幅広い販売チャネルで活用できる汎用性の高さも強みとなっています。
フルーツ風味のソーダは、多様で個性的な飲料フレーバーに対する消費者の関心の高まりを背景に、2032年までCAGR 6.88%を記録すると予測されています。消費者は従来のコーラに代わる選択肢をますます模索しており、これによりクラフトソーダメーカーは、プレミアムな位置づけでフルーツベースの製品を投入する機会を得ています。柑橘類、ベリー、チェリー、ピーチ、トロピカルフルーツなどのフレーバーにより、各ブランドは自社製品を差別化し、多様な味の好みにアピールすることが可能になります。また、このセグメントは小ロット生産モデルの恩恵も受けており、これによりメーカーは季節の食材やフレーバーの組み合わせ、地域にインスピレーションを得たレシピを試すことが可能になります。さらに、認識しやすい食材や自然な風味を特徴とする飲料への需要が、このカテゴリー内での製品革新を後押ししています。
2026年、クラフトソーダ市場シェアの81.18%を従来の製法による製品が占めました。これは、その幅広い入手可能性、確立された製造プロセス、そしてオーガニック製品と比較して比較的手頃な価格設定に支えられたものです。これらの製品により、メーカーは生産および流通全体を通じてコスト効率を維持しつつ、多様なフレーバーを提供することが可能となります。従来のクラフトソーダは、確立された原材料調達ネットワークの恩恵も受けており、ブランドはスーパーマーケット、コンビニエンスストア、専門小売店、外食店舗を通じて、より幅広い消費者層に製品を提供することが可能となっています。市場での確固たる存在感は、消費者の親近感を高め、大幅な価格プレミアムを伴わずに個性的なソーダの風味を求める購入者によるリピート購入を促進しています。
有機配合製品は、原材料の透明性や有機由来の原材料を使用した製品に対する消費者の関心の高まりを背景に、2032年までCAGR7.03%を記録すると予測されています。プレミアムな飲料を求める消費者は、素材の透明性や有機栽培へのこだわりといった自身の嗜好に合致するクラフトソーダに、より強い関心を示しています。この動向を受けて、メーカー各社は、認証済みの有機香料、甘味料、およびその他の認可された成分を用いた処方の開発を進めています。また、オーガニック・クラフトソーダは、プレミアムなポジショニングや独特な風味プロファイルを通じて、ブランドが自社製品を差別化する機会も提供しています。
地域別分析
2026年、北米はクラフトソーダ市場の売上高の32.76%を占めました。これは、プレミアム飲料に対する定着した需要、多様なフレーバーの提供、そして十分に整備された小売流通ネットワークに支えられたものです。同地域の消費者は、従来の炭酸ソフトドリンクに代わる選択肢をますます模索しており、これによりクラフトソーダブランドは、独特な風味、小ロット生産、プレミアムな原材料を通じて自社製品を差別化する機会を得ています。専門飲料小売店、スーパーマーケット、コンビニエンスストア、そして確立されたEコマースプラットフォームの存在が、米国およびカナダ全域での製品の入手しやすさを促進しています。
アジア太平洋地域は、飲料の嗜好の変化、都市人口の拡大、およびプレミアム飲料製品への接触機会の増加に牽引され、2032年までのCAGRが6.82%となり、クラフトソーダ市場において最も急速な成長を記録すると予測されています。同地域のいくつかの経済圏における可処分所得の増加は、消費者が従来の炭酸飲料を超えた差別化されたソフトドリンクを探求する機会を生み出しています。中国、日本、オーストラリア、インドなどの国々では、メーカーが地元の食材やフルーツの風味、独自の配合を特徴としたクラフトソーダを市場に投入する機会が生まれています。また、この地域の多様な食文化も、地元のフルーツ、ハーブ、スパイス、その他の親しみやすい食材を取り入れた飲料の開発を後押ししています。
欧州は、プレミアム飲料、独特な風味、革新的な原材料への需要に支えられ、重要なクラフトソーダ市場となっています。その発達した小売インフラと外食産業は、スーパーマーケット、専門店、カフェ、レストラン、バーを通じた流通を促進しています。南米では、炭酸飲料の定着した消費習慣と多様な果物の入手可能性が、地域の風味を特徴とするクラフトソーダへの機会を生み出しています。ブラジル、アルゼンチン、チリでは、拡大する近代的な小売チャネルに支えられ、地元の特色を取り入れたレシピやプレミアムなポジショニングに大きな可能性があります。中東およびアフリカでは、ホスピタリティ産業の発展、外食産業の拡大、そして多様なノンアルコール飲料への需要が、クラフトソーダメーカーにとってのビジネスチャンスを生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム飲料や職人技が光る飲料に対する消費者の嗜好の高まり
- ユニークな風味や革新的な味わいに対する需要の高まり
- 天然成分や本格的な処方への関心の高まり
- 小ロット生産や地元産の飲料の人気の高まり
- 差別化された飲料製品に対して、消費者の支払意慾が高まっています
- 低糖・低カロリーの代替飲料に対する需要の高まり
- 市場抑制要因
- 大量生産される清涼飲料水に比べて生産コストが高め
- 食品安全、表示、および飲料に関する厳しい規制要件
- 既存の清涼飲料ブランドからの激しい競合
- 砂糖、香料、その他の原材料価格の変動
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(金額および数量)
- フレーバー別
- コーラ
- 柑橘類
- ルートビア
- ジンジャーエールおよびジンジャービール
- フルーツ風味のソーダ
- その他の製品タイプ
- 包装タイプ別
- ガラスボトル
- カン
- プラスチックボトル
- その他の包装タイプ
- 成分タイプ別
- 従来型
- オーガニック
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他の流通チャネル
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- モロッコ
- ナイジェリア
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Jones Soda Co.
- Reed's, Inc.
- Sprecher Brewing Company
- Boylan Bottling Company
- Maine Root Beverages
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Fever-Tree Drinks plc
- Bundaberg Brewed Drinks Pty Ltd
- Fentimans Ltd.
- SIPP eco beverage co. Inc.
- DRY Soda, Inc.
- Appalachian Brewing Company
- Q Mixers
- Fritz-Kola GmbH
- Orca Beverage, Inc.
- Wild Bill's Craft Beverage Co.
- Zevia PBC
- Ale-8-One Bottling Company