


専用契約輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dedicated Contract Carriage - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185146
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、専用契約輸送市場の規模は2025年に975億5,000万米ドルと評価され、2026年の1,024億2,000万米ドルから、2026年から2031年にかけてCAGR6.24%で拡大し、2031年には1,386億2,000万米ドルに達すると推定されています。
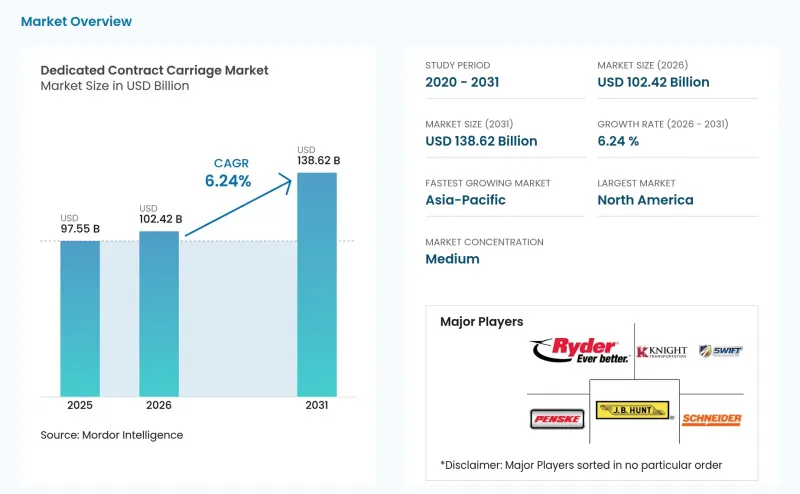
荷主がドライバー管理、車両の資金調達、コンプライアンスの責任を専門業者に委託する動きが進むにつれ、専用契約輸送市場は拡大しています。本レポートは、車両タイプ(ドライバン、冷蔵車、フラットベッド、タンカー、特殊車両)、契約期間(短期、中期、長期)、顧客規模(大企業、中堅企業、中小企業)、最終用途産業(自動車、製造、ライフサイエンスなど)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の専用契約輸送市場の動向と洞察
Eコマースとオムニチャネル配送の複雑化
Eコマースの台頭により、専用契約輸送市場における貨物輸送の頻度、速度、および分散化が進んでいます。小売業者は、都市間および郵便番号区間において、年間を通じて配送の約束を履行するために、輸送量の保証付き契約を利用しています。こうした契約は、物流センター、クロスドック、都市部のマイクロハブを体系的なルートで結ぶネットワークを支えています。専用契約輸送事業者は、定期的な貨物流動に合わせてこれらのルートを設計できますが、臨時の運送業者の輸送能力は、定期的な配送スケジュールにはあまり適していません。このような事業環境は、オムニチャネルによるフルフィルメントにおいて、顧客に対して信頼性の高い輸送手段と管理された配送時間帯が求められる専用契約輸送市場を支えています。
資本を解放しリスクを移転するための自社車両のアウトソーシング
専属契約輸送市場は、荷主が自社車両の所有責任を輸送事業者に移管するための手段を提供します。ATRIの報告によると、2025年の運営コストのベンチマークは1マイルあたり2.336米ドルであり、人件費、保険料、および維持費が車両コストの主な構成要素となっています。専用契約により、残存価値リスク、法的責任、設備管理、およびドライバーの管理業務をプロバイダーに移転することができます。また、こうした契約には、輸送量の確約、コスト転嫁条項、および複数年にわたる契約期間が含まれることもあり、これにより双方にとってより明確な運営枠組みが提供されます。食品・飲料の荷主は、FDAの衛生輸送規則に基づき、追加の書類作成や温度管理の責任を負っています。こうしたコンプライアンス要件により、社内にコールドチェーンの専門知識を持たない企業にとって、専用契約輸送市場は重要な選択肢となっています。
輸送量の変動下における複数年契約の柔軟性の欠如
専用契約輸送市場では、複数年契約において実際の貨物量が保有車両台数を下回った場合、課題が生じることがあります。予測されるトラック積載数に基づいて価格設定された3~5年の契約では、生産、補充、または輸入のパターンが変化した際、双方にリスクが生じます。生産量の減少や貿易パターンの混乱により、固定された輸送能力を十分に活用することが難しくなる可能性があります。これに対し、プロバイダー各社は、新規契約において「フレックス・フリート」条項や輸送量帯別価格設定を導入することで対応しています。これらの選択肢は運用の柔軟性を高めますが、荷主がアウトソーシングを検討するきっかけとなったコストの確実性を損なう可能性もあります。また、顧客の集中も懸念材料となります。なぜなら、単一の契約変更がプロバイダーの固定費基盤を変化させ、その成長能力に影響を及ぼす可能性があるからです。
セグメント分析
2025年、ドライバンは専用契約輸送市場において37.63%のシェアを占めました。この地位は、小売、製造、消費財の顧客向けの一般貨物輸送との幅広い互換性を反映しています。固定ルートの専用ネットワークでは、貨物量が安定している場合、ドライバン車両を効率的に活用することができます。冷蔵・冷凍車両は、FDAの衛生輸送規則の対象となる温度管理が必要な食品や食料品の輸送に対応しています。この車両は、継続的な温度記録が必要であり、社内にコールドチェーン体制を持たない事業者にとって重要です。
専用契約輸送市場において、特殊・重量貨物用車両は2031年までにCAGR8.19%を記録しました。再生可能エネルギーインフラ、半導体製造施設の建設、および防衛関連の貨物には、綿密に計画された輸送計画と許可の調整が必要です。スポット市場では特殊車両が常に利用可能とは限らないため、こうした要件は契約輸送の需要を後押ししています。フラットベッドおよびステップデッキ車両は、プロジェクトの納期が固定されている場合、建設資材や特大の産業用貨物の輸送に活用されます。タンカーおよびバルク輸送は、エネルギー、化学、農業関連の貨物を支えており、その安全認証の要件により、運送業者の変更には多額のコストがかかります。州ごとのルート規制、護送要件、および特大貨物許可の取得要件も、荷主が経験豊富な専用契約運送業者を利用するもう一つの理由となっています。
2025年には、3年を超える長期契約が、専用契約輸送市場規模の48.38%を占めました。スポット運賃が上昇する局面において、顧客は将来的な運賃や輸送能力の確保を重視するため、貨物市場の低迷期にこれらの契約の役割は拡大しました。これにより、2025年3月から2026年半ばにかけて、ドライバン(乾貨物用バン)のスポット運賃は21%上昇しました。また、長期契約では、運送業者が荷主の信用力、輸送ルートの安定性、および予測される貨物密度を評価することが求められます。こうしたデューデリジェンスにより、運送業者は継続的な需要がある顧客に対して、ドライバーや車両を適切に割り当てることができます。
中期契約は、2031年までCAGR7.89%で拡大すると予測されています。これらは、長期契約にコミットする前にスポット輸送能力への依存度を低減しようとしている組織にとって、中間的な選択肢となります。また、中期契約により、運送業者と顧客は、その取引先にさらなる資本を投入する前に、業務上の相性を試すことができます。最長1年の短期契約は、季節的な業務や、新しい専用輸送ソリューションの導入期間(90~120日)において、依然として有用です。しかし、これらの契約は、顧客に設備を割り当てるかどうかを決定する運送業者にとって、安定性が低いという側面があります。このような契約構成により、専用輸送市場は、荷主の安定した要件と変化する要件の両方に対応し続けることができます。
地域別分析
2025年、北米は専用契約輸送市場のシェアの31.29%を占めました。米国には、成熟した契約型トラック輸送の文化があり、Eコマースや製造業の貨物から多大な需要があります。連邦政府のコンプライアンス要件、州の排出ガス規制、および賠償責任リスクにより、大規模な荷主は専門的に管理された車両群の利用を促進されています。カナダでは、Day &RossやCanada Cartageなどの運送業者を通じて、国内の専用輸送能力が拡充されています。メキシコでは、ヌエボ・レオン州、コアウイラ州、ハリスコ州における自動車および電子機器の生産をニアショアリングが支えるにつれ、国境を越える専用貨物輸送が増加しています。
アジア太平洋地域では、専用契約輸送市場において2031年までのCAGRが8.10%を記録しました。2027年までに社会全体の物流コストをGDPの13.5%に引き下げるという中国の政策目標は、ネットワーク効率を向上させることができる事業者へのアウトソーシングを後押ししています。中国経済網の報道によると、2026年の最初の8か月間で、社会物流総量は前年同期比4.9%増加しました。インドのサードパーティ・ロジスティクス(3PL)セクターは、貨物回廊への投資や、マハラシュトラ州、グジャラート州、タミル・ナードゥ州における生産主導の拡大によって支えられています。日本、韓国、および東南アジア諸国では、自動車、電子機器、国境を越えた電子商取引活動による需要が増加しています。
欧州は、統合後の変化によって形成された専用・契約物流セクターを有する、成熟した道路貨物輸送地域です。IRTUの記録によると、2026年第1四半期には契約運賃が上昇しました。南米は、ブラジルやアルゼンチンにおける製造業の拡大を背景に台頭しつつあります。中東およびアフリカでは、UAE、サウジアラビア、南アフリカに需要が集中しており、これらの地域では多角化プログラムが物流インフラを後押ししています。こうした地域的な状況により、専用契約輸送市場の潜在顧客基盤が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースとオムニチャネル配送の複雑さ
- 自己保有車両の外部委託による資金の遊離とリスクの移転
- ドライバー不足や運送業者の撤退の中でも輸送能力を確保する
- 専門的に管理された車両群を通じたコンプライアンス・コストの転嫁
- マネージドサービスとしての決定要因としての車両の電動化と低排出機器
- アカウントレベルのデータ可視化とルートの最適化
- 市場抑制要因
- 取引量の変動下における複数年契約の柔軟性の欠如
- ドライバーの採用、定着、および賃金上昇圧力
- 設備の入手可能性、資金調達コスト、および充電インフラの制約
- 顧客集中と取引先移行リスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- 車両タイプ別
- ドライバン
- 冷蔵・冷凍
- フラットベッドおよびステップデッキ
- タンカーおよびバルク船
- 特殊車両および重量物運搬用車両
- 契約期間別
- 短期契約(1年以内)
- 中期契約(1~3年)
- 長期契約(3年以上)
- 顧客規模別
- 大企業
- 中堅企業
- 中小企業
- 最終用途産業別
- 自動車
- エネルギー・ユーティリティ
- 製造業
- ライフサイエンス・ヘルスケア
- テクノロジーおよびエレクトロニクス
- 小売・Eコマース
- 消費財・FMCG
- 食品・飲料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(ASEAN)
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場における主要な戦略的動き
- 市場シェア分析
- 企業プロファイル
- J.B. Hunt Transport Services, Inc.
- Ryder System, Inc.
- Schneider National, Inc.
- Penske Corporation
- Knight-Swift Transportation Holdings Inc.
- Werner Enterprises, Inc.
- NFI Industries
- Ruan Transportation Management Systems
- Lazer Logistics, Inc.
- C.R. England, Inc.
- Day & Ross Inc.
- Canada Cartage System LP
- CRST The Transportation Solution, Inc.
- CMA CGM Group
- TCI Transportation
- Covenant Logistics Group, Inc.
- DHL Group
- Universal Logistics Holdings, Inc.
- Marten Transport, Ltd.
- Venture Transport Logistics
- TA Dedicated
- Averitt Express, Inc.
- Hub Group, Inc.
- AIM Integrated Logistics
- Lineage, Inc.
- United Parcel Service, Inc.
- FedEx Corporation
- GEODIS
- DSV A/S