


IAMプロフェッショナルサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
IAM Professional Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185848
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、IAMプロフェッショナルサービス市場の規模は、2026年の140億8,000万米ドル、2027年の162億7,000万米ドルから、2032年までに321億1,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は14.56%となる見込みです。
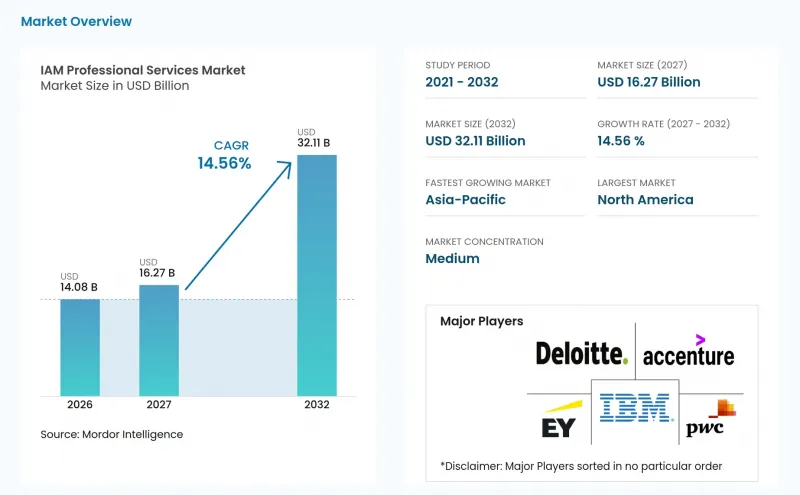
世界のIAMプロフェッショナルサービス市場の動向と洞察
アイデンティティ中心のセキュリティ支出の増加
企業のセキュリティ予算において、ID管理の重要性が高まっており、これにより計画されていた技術投資がプロフェッショナル・サービスの需要へと転換しています。レガシープラットフォームは依然として広く利用されており、多くの組織では、最新の機能を導入する前に、ポリシー、ディレクトリ、運用プロセスの再設計を行う必要があります。レガシーなID環境の存在により、企業アカウント全体で大規模な近代化作業が必要となっています。パスワードレス認証やリスクベースのアクセス制御についても、設定、システム統合、ポリシーの再設計、およびユーザーへの導入支援が必要となります。企業が単一の製品を置き換えるのではなく、運用モデルそのものを変革しているため、IAMプロフェッショナルサービス市場はこの取り組みから恩恵を受けています。アイデンティティプログラムがアプリケーション、ユーザーグループ、および規制要件にまたがる場合、大規模な顧客企業では複数年にわたる契約が継続される可能性があります。
AIエージェントおよびマシンIDのガバナンス要件
自律型ソフトウェアエージェントや非人間アイデンティティの増加により、組織がガバナンスを施さなければならないアイデンティティの数は増え続けています。クラウドセキュリティアライアンス(CSA)の調査によると、企業環境において非人間アイデンティティの数は人間ユーザーの数を平均で45対1上回っており、クラウドネイティブアーキテクチャでは144対1に達しています。2025年の学術論文では、既存のアイデンティティフレームワークには、企業アプリケーション全体で動作するエージェントに対する委任、意図の紐付け、および実行時制御のメカニズムが欠けていることが指摘されています。OpenID Foundationは、エージェントを第一級のアイデンティティとして扱い、専用のライフサイクル管理と説明責任の制御を行うべきであると述べています。クライアントは、この新しいクラスのエンタープライズ・アイデンティティに対応するためのアーキテクチャ、ガバナンス設計、および実装サポートを必要とするため、これらの要件はIAMプロフェッショナルサービス市場の拡大につながります。Amazon Bedrock AgentCore IdentityやHashiCorp Vault Agentic IAMといったプラットフォームが登場していますが、これらには専門的な導入スキルが求められます。
レガシーディレクトリおよびアプリケーション統合の複雑さ
最新のクラウドIDプラットフォームは、旧式のディレクトリ構造やカスタムアプリケーションとの連携が困難な場合があります。SAP Identity Managementを利用している組織は、移行の際に、アクセスプロビジョニングのロジック、役割の階層構造、および「入社・異動・退社」のワークフローを再構築する必要があります。SAPは、SAP Identity Managementのメインストリームメンテナンスが2027年12月に終了すると発表しており、これにより影響を受ける顧客にとって移行計画の策定がより緊急の課題となっています。各統合において信頼性の高いアクセス制御とガバナンス制御を維持する必要があるため、このプロセスはプロジェクト期間を長期化させる可能性があります。クラウドプラットフォーム間でアイデンティティデータが断片化していることは、照合やテストの負担をさらに増大させます。大規模プロジェクトの設計や導入に時間がかかる場合、IAMプロフェッショナルサービス市場では収益認識のペースが鈍化します。ガバナンス、特権アクセス、検知、エージェントIDといった分野にわたる専門知識が組織に求められる中、上級スペシャリストの不足が、サービスの提供をさらに制約しています。
セグメント分析
2026年には、「実装および構成」が収益の26.81%を占めましたが、「統合および移行」は2032年までCAGR16.76%で拡大すると予測されています。企業は複数のディレクトリ、アプリケーション、ユーザー層にまたがってIDプラットフォームを展開するため、実装作業は依然として労働集約的なものとなっています。このカテゴリーにおけるIAMプロフェッショナルサービス市場は、複雑な技術環境に対する制御設定の必要性によって支えられています。SAP Identity Managementは2027年12月にメインストリームメンテナンスの終了を迎える予定であり、これにより評価、アーキテクチャ、および技術的な移行作業に対する需要が生まれています。組織は、プロビジョニングロジックやロール構造を新しいプラットフォームに直接移行するのではなく、再構築しなければならない場合が多くあります。この要件により、システムインテグレーターは、SAPに関する知識と最新のクラウドIDスキルを組み合わせることで優位性を得ることができます。
IAM戦略およびアドバイザリーサービスは、第一世代のID管理プログラムを開始する組織にとって依然として重要です。こうしたプロジェクトでは通常、成熟度、ガバナンス、ポリシーの優先順位、および近代化の順序が定義されます。アセスメントや成熟度診断は、実装開始前の出発点を確立するため、移行作業と組み合わされるケースが増えています。アーキテクチャおよび設計サービスは、クライアントがカスタマイズされたポリシーモデルを必要とするゼロトラストプログラムを開始する際に重要性を増します。クラウドのリリースにより、デプロイ後に設定のずれが生じる可能性があるため、サポート、最適化、およびトレーニングサービスは継続的な収益源となります。この業務がプロジェクトの引き渡しから継続的なマネージドサポートへと移行することで、IAMプロフェッショナルサービス市場は恩恵を受けます。トレーニングおよび運用サポートの能力を維持しているサービスプロバイダーは、初期の変革フェーズ終了後も顧客を維持することができます。
2026年には「ワークフォース・アイデンティティ」が収益の32.96%を占めましたが、「AIエージェント・アイデンティティ」は2032年までCAGR17.32%で拡大すると予測されています。ワークフォース・プログラムは、入社・異動・退社プロセスの自動化やシングルサインオンに対する、長年にわたる企業の投資を反映しています。サービス企業は現在、クラウドネイティブアプリケーションやより分散化された労働力に対応するため、これらの制御機能を更新しています。IAMプロフェッショナルサービス市場は、「ワークフォース・アイデンティティ」によって支えられています。これは、あらゆる大規模なアイデンティティプログラムにおいて、依然として基礎的な従業員アクセス制御が必要とされているためです。「AIエージェント・アイデンティティ」は、自律型ソフトウェアシステムのガバナンスをめぐる新たなサービス機会をもたらします。OpenID財団は、AIエージェントを第一級のアイデンティティとして扱うライフサイクル管理および説明責任措置を求めています。これにより、組織がエージェントベースのワークフローを運用可能にする前に、アドバイザリーおよびアーキテクチャサービスに対する需要が生まれています。
特権IDおよび顧客IDは、サービスプロバイダーにとって依然として重要な分野です。特権アクセスプログラムは、事後対応的な管理から、継続的なセキュリティ態勢の管理とレビューへと移行しつつあります。顧客IDに関する取り組みは、ユーザーに不必要な負担をかけることなく、デジタルチャネル全体で安全な認証を行うというニーズに対応するものです。また、企業が管理すべき非人間アイデンティティの数が人間アイデンティティをはるかに上回っているため、マシンおよび非人間アイデンティティに関する案件も増加しています。クラウド・セキュリティ・アライアンス(CSA)の調査によると、企業環境において、人間ユーザー1人あたり平均45の非人間アイデンティティが存在することが明らかになっています。IAMプロフェッショナルサービス業界では、これらのアイデンティティクラス全体にわたって、ライフサイクル管理、アクセスポリシー、説明責任、および実行時の監視を連携させることができる実務家が求められています。この能力は、高度なクラウドおよびAIの導入を支援したい企業にとって、差別化要因となりつつあります。
地域別分析
2026年、北米は売上高の41.64%を占め、IAMプロフェッショナルサービス市場において最大のシェアを占めました。この地域は、企業向けテクノロジーの基盤が密に整備されており、サイバーセキュリティに関する規制も集中しています。米国連邦政府のゼロトラスト指令により、防衛機関や民間機関、さらには重要インフラにおいて、継続的な調達サイクルが生まれています。NISTは、SP 1800-35において、ゼロトラスト実装に関する詳細な指針を提供しています。アクセンチュアは2025年9月、カナダのIAM専門企業であるIAMConceptsを買収し、同地域における規制対象セクター向けのサービス提供能力の重要性を強調しました。また、AWSは、CrowdStrike、Okta、Zscalerとの統合を含む、米国連邦政府機関向けのゼロトラストアーキテクチャの参考資料である「ZTAG-I」を公開しました。
アジア太平洋地域は、2032年までCAGR18.31%で拡大すると予測されており、最も成長が著しい地域となる見込みです。インドのフィンテックおよびデジタル決済インフラ、日本の企業近代化プログラム、そして東南アジアの「クラウドファースト」サービスモデルが、それぞれ独自の需要源を生み出しています。インドの大手テクノロジーサービス企業は、ID実装をより広範なクラウド変革プロジェクトに組み込んでいます。このアプローチにより、1ユーザーあたりの導入コストを削減しつつ、業務範囲を拡大することが可能です。中国、韓国、東南アジアでは、組織が従業員および顧客のIDシステムを更新するにつれて需要が増加しています。アジア太平洋地域のIAMプロフェッショナルサービス市場は、政府主導のデジタルIDイニシアチブによって支えられています。こうした状況は、地域的な提供能力と、クラウド、ガバナンス、統合に関する専門知識を組み合わせることができるプロバイダーにとって有利に働きます。
欧州では、コンプライアンス主導の需要傾向が見られ、SAP Identity Managementを利用している組織にとっては、移行の大きな機会となっています。SAPのメインストリーム保守終了日が2027年12月に設定されているため、影響を受ける顧客は代替案を検討し、関連するプロビジョニングロジックを再構築する必要があります。南米はブラジルとアルゼンチンが主導しており、銀行セクターのデジタル化が新たなIDプログラムを後押ししています。中東、特にサウジアラビアとアラブ首長国連邦では、デジタル政府プログラムへの投資が進められています。アフリカは依然として初期段階の地域であり、南アフリカやナイジェリアでは金融サービスや通信業界が需要を牽引しています。規制対象組織がIDガバナンスを正式に確立し、デジタルサービスを拡大するにつれて、これらの地域におけるIAMプロフェッショナルサービス市場は発展していく可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- ID中心のセキュリティ支出の増加
- クラウドおよびハイブリッドクラウドにおけるIAMの近代化の加速
- ゼロトラストおよび継続的アクセス管理プログラム
- 監査可能なアイデンティティ・ガバナンスに対する規制上の要請
- AIエージェントおよびマシンアイデンティティのガバナンス要件
- SAPアイデンティティ管理の廃止に伴うIAM運用モデルの再設計
- 市場抑制要因
- レガシーディレクトリおよびアプリケーション統合の複雑さ
- 企業のIAM変革における高コストと長い投資回収期間
- クラウドプラットフォーム間におけるIDデータの断片化
- 上級アイデンティティ・ガバナンス専門家の供給不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- IAM戦略・アドバイザリー
- 評価および成熟度診断
- アーキテクチャ・設計
- 導入および構成
- 統合および移行
- サポート、最適化、およびトレーニング
- IDタイプ別
- ワークフォース・アイデンティティ
- 顧客識別情報
- パートナーおよびB2B ID
- 特権ID
- 機械および非人間アイデンティティ
- AIエージェントのID
- 用途別
- アイデンティティ・ガバナンスおよび管理
- アクセス管理
- 特権アクセス管理
- 顧客のIDおよびアクセス管理
- ディレクトリおよびIDインフラストラクチャ
- 本人確認および検証
- ID脅威の検知と対応
- クラウドインフラストラクチャのエンタイトルメント管理
- 産業分野別
- 銀行・金融サービス・保険(BFSI)
- 政府および公共行政
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 通信・メディア
- 旅行・ホスピタリティ
- その他の産業分野
- 組織規模別
- 大企業
- 中小企業
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Atos SE
- Fujitsu Limited
- LTIMindtree Limited
- Tech Mahindra Limited
- Okta, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- Microsoft Corporation
- Broadcom Inc.
- Thales Group
- Simeio Solutions, Inc.