


サードパーティアイデンティティ管理:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Third-Party Identity Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186019
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、サードパーティID管理市場の規模は2026年に67億8,000万米ドルと評価されており、2032年までに132億6,000万米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 11.72%で拡大すると見込まれています。
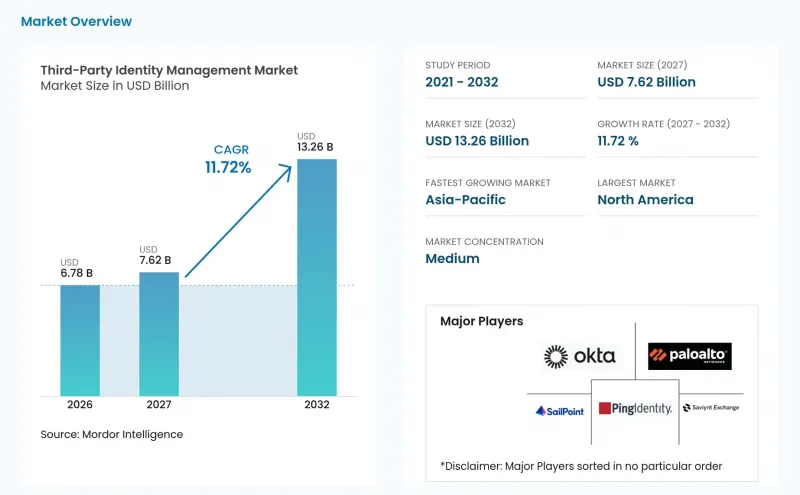
世界のサードパーティID管理市場の動向と洞察
高まるサードパーティによる情報漏洩リスクとサプライチェーン攻撃
サードパーティへのアクセスは、企業に対する攻撃の主要な経路となっていますが、ID管理対策はベンダーエコシステムの拡大に一貫して追いついていません。SecurityScorecardの報告によると、セキュリティ責任者の86%がサードパーティのリスクを懸念している一方で、自社の内部サイバーセキュリティプログラムがベンダーエコシステムの75%以上をカバーしていると回答したのはわずか9%にとどまりました。Black Kiteは2026年に136件のサードパーティ情報漏洩事案を確認し、未公表の下流への影響が26,000組織に及んだと推定しました。同調査では、監視対象組織の23.34%において、ダークウェブ上のステラーログから企業の認証情報が発見されており、これにより認証情報の特定とアクセス権の取り消しがより重要になっています。開示までの平均遅延期間は、2024年の76日から2025年には117日へと増加しており、サプライヤーがインシデントを発表する前の継続的なモニタリングの重要性がさらに高まっています。そのため、サードパーティID管理市場の購入者は、リアルタイムのシグナルをより重視するようになっています。特に、接続数が最も多いベンダー上位50社のうち70%が、CISAの「既知の悪用済み脆弱性カタログ」に少なくとも1つの未修正の脆弱性を抱えていたことがその理由です。
ゼロトラストと最小権限の義務化
ゼロトラストアーキテクチャは、設計上の基本要件となっており、サードパーティID管理市場における購買決定に影響を与えています。ジャストインタイムアクセスとゼロスタンディング特権により、永続的なベンダー認証情報は、コンテキストに基づいて検証され、時間制限が設けられ、作業完了時に終了するセッションに置き換えられます。このアプローチにより、当面のタスクが終了した後もアクティブなまま残るスタンディング認証情報によって生じるリスクを低減できます。主要なクラウドおよびSaaSプロバイダーも、優遇された契約条件を提示する前に、顧客が効果的なID管理体制を提示することを求めており、IDガバナンスは商業関係の一部となっています。シスコは2026年5月、エージェント型労働力へのガバナンスを拡大するため、4億米ドルでAstrix Securityの買収を完了しました。これは、ゼロトラストが現在、人間のスポンサーのために行動する非人間の主体にも適用されるようになったことを示しています。また、2026年5月にJumpCloudがポストマネー評価額32億米ドルで実施したシリーズFの資金調達も、エンタープライズ向けIDスタックの価格帯から外れてしまった小規模組織向けのプラットフォームに対する投資家の関心を示しています。
レガシーディレクトリおよびプロトコル間の統合コスト
ほとんどのエンタープライズID環境は、フェデレーションによる外部アクセスを想定して設計されていない、オンプレミスのActive Directoryフォレスト、メインフレームのレジストリ、およびレガシーLDAPディレクトリに依然として依存しています。これらのシステムをクラウドネイティブのプラットフォームに接続するには、同期化とプロトコルの変換が必要となり、実装コスト、遅延リスク、および運用作業が増加します。中堅企業の場合、導入前にレガシーの権限構造をマッピングすることだけで、2~3年にわたる予算の拘束が生じる可能性があります。また、レガシーディレクトリには、規制当局が現在求めている詳細なアクセスログや権限付与履歴が欠けている場合もあります。これらのシステムを更新せずにプラットフォームを接続する組織では、基盤となるID環境内にコンプライアンス上のギャップが残る可能性があります。Omadaは2025年9月に「Cloud Application Gateway」をリリースし、ファイアウォールの変更なしに分散型インフラストラクチャ全体にIDガバナンスを拡張できるようにしましたが、企業がこの種の展開を大規模に検証するには、依然として時間が必要です。
セグメント分析
2026年、サードパーティ製ID管理ソリューションは売上シェアの78.02%を占め、手動によるプロビジョニングから自動化されたIDライフサイクル管理プラットフォームへの移行を反映しています。企業はポリシー主導のワークフローを活用し、請負業者、パートナー、サプライヤーを、より一貫性のある承認記録とともにオンボーディングしています。手動によるチケット処理では、請負業者グループが数週間待たされることもありますが、最新のプラットフォームであれば、同等のワークフローを数時間で自動化できます。この違いは、外部ユーザーがアプリケーション、インフラ、または機密情報へのアクセスを必要とする際、サプライチェーンの俊敏性に影響を及ぼします。サービス部門は、導入作業、マネージドセキュリティサポート、および複雑なレガシープログラムに対するアドバイザリー要件を引き続きカバーしています。しかし、製品の設定機能が向上し、プロバイダーがより成熟した導入ツールキットを提供するにつれ、サービス部門の相対的な貢献度は圧迫されています。Saviynt社は年間経常収益(ARR)で3億米ドルを突破し、エンタープライズ向けAIアイデンティティセキュリティプラットフォーム「Zuma」をリリースしました。これは、クラウドに注力するベンダーが、サービス部門の比例的な拡大なしに事業を拡大できることを示しています。
ソリューションの長期的な価値は、継続的なアクセス認証と、行動に基づく権限の見直しに依拠しています。人間主導のサービスサイクルでは、数千ものサードパーティIDにわたるアクセス権限を、必要な頻度で確実に審査することはできません。プラットフォーム機能を活用すれば、一元化された管理インターフェースから、ジャストインタイムのアクセス権付与、認証情報のローテーション、異常な行動の検知を行うことが可能です。これらの制御機能は、エージェントのIDライフサイクルにも拡大されており、そこでは人間の審査だけでは、アクセス要求の数やスピードに対応しきれない状況となっています。その結果、購入企業は、より幅広い使用事例に対応する少数のプラットフォームにガバナンスを統合しつつあります。この統合により、サードパーティID管理市場では、統合の深度が深く、ワークフローの自動化がより完全なサプライヤーにとって有利な状況が生まれています。また、アクセスルール、権限記録、および制御機能が選定されたプラットフォームに組み込まれるにつれて、切り替えコストも高まっています。
サードパーティID管理市場において、パブリッククラウドは2027年から2032年にかけてCAGR12.78%で拡大すると予測されています。企業は、分散したベンダー関係全体にアクセスポリシーを迅速に適用する必要がある場合、このモデルを好んで採用します。一元化された制御により、アプリケーションや場所を問わず、承認、権限取り消しの決定、およびログ記録の一貫性を高めることができます。プライベートクラウドは、厳格なデータ居住要件を課されている政府機関、防衛関連企業、金融機関にとって依然として重要です。これらの購入者は、共有インフラストラクチャに外部のIDシグナルを配置できない場合があります。ハイブリッドクラウドは、レガシーディレクトリからクラウドベースのガバナンスへと移行する大規模組織にとって重要な過渡的なモデルです。CISAは、ハイブリッドActive Directoryから、明確な成熟段階を経て、クラウドネイティブなID管理へと至る進展について説明しています。
オンプレミス展開は、エアギャップ環境や重要インフラにおいて依然として重要ですが、新規導入におけるシェアは減少傾向にあります。2026年3月に公開されたIETF WIMSEワーキンググループのAIMS草案は、パブリッククラウドの境界を越えたワークロードID認証のアプローチを定めています。この技術的取り組みは、複数の環境で動作する非人間IDに対するクラウドネイティブガバナンスを支援するものです。これは、単一のクラウドプロバイダーを超えてワークロードIDを管理する必要がある組織にとって、導入に伴う不確実性を軽減する可能性があります。RSAのソブリン・アーキテクチャは、プライベートクラウド、マルチクラウド、およびエアギャップ環境をサポートしており、クラウドファーストの需要に応えると同時に、継続的なオンプレミス展開のニーズにも対応する必要性を反映しています。したがって、サードパーティのID管理市場においては、すべての購入者が同じクラウド移行スケジュールに従うと仮定するのではなく、プロバイダーが複数の導入パスをサポートすることが求められます。
地域別分析
2026年、北米はサードパーティID管理市場のシェアの43.95%を占めました。この地域には、規制対象セクター、成熟したセキュリティ購入市場、そして外部IDとの関係が通常の事業運営の一部となっている密なサプライヤーエコシステムが組み合わさっています。米国は、金融サービス、医療、連邦政府との契約により強力なガバナンス要件が課されているため、最大の国別市場となっています。カナダでは金融サービスや通信分野からの需要が加わっており、一方、メキシコの製造業基盤により、米国本社から管理されるプログラムにおいてサプライヤーガバナンスのニーズが生じています。SpyCloudの調査によると、通信分野のベンダー是正措置の検証率は68%と最も高く、この地域における通信事業者が他の多くのセクターよりも早く、第三者管理体制を正式に確立していたことが示唆されています。
欧州のサードパーティID管理市場は、外部IDのガバナンスに直接影響を与える規制によって形作られています。DORA(デジタル・オペレーション・リスク法)では、対象となる金融機関に対し、2026年3月31日までにICT関連のサードパーティ契約の完全な記録を各国の規制当局に提出することが義務付けられています。この要件により、金融セクター全体で外部アクセスガバナンスの見直しが行われ、ID記録の不備が明らかになりました。NIS2(ネットワーク・情報セキュリティ指令第2版)のアクセス制御要件も、エネルギー、運輸、医療の各分野において、同様のコンプライアンス主導の調達サイクルを生み出しています。ドイツは、この地域における有益な事例となっています。ドイツの組織の76%がベンダーによる是正措置を積極的に確認しているのに対し、世界平均は60%にとどまっているからです。このような運用上の成熟度は、同地域全体におけるプラットフォームへの持続的な投資を支えています。
アジア太平洋地域は、2027年から2032年にかけてCAGR12.56%で拡大すると予測されており、これはサードパーティID管理市場において地域別で最も高い成長率となります。デジタルインフラの拡大、クラウド導入の増加、および管轄区域ごとのガバナンス要件が、この見通しを後押ししています。シンガポールの情報通信メディア開発庁(IMDA)は2026年1月、「エージェント型AIのためのモデルガバナンスフレームワーク」を発表し、IDスプーフィングを主要なリスクとして特定するとともに、信頼できるエージェントレジストリ、検証可能な資格情報、および短寿命のOAuth 2.0/OIDCトークンの導入を求めています。中国のGB 45438-2025規格は2025年9月に施行され、機械可読なAIコンテンツの帰属表示を義務付けており、これにより中国でAIを導入するサプライヤーにおけるアイデンティティガバナンスのニーズが拡大しています。インドのITサービス部門は、大規模な請負業者グループが組織の境界を越えて顧客システムへのアクセスを頻繁に必要とするため、高い潜在力を秘めた市場となっています。南米、中東・アフリカでも、ブラジル、サウジアラビア、UAE、南アフリカにおけるデジタルトランスフォーメーションの取り組みにより、非公式なベンダーアクセス慣行が正式な管理体制に置き換わりつつあり、市場が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 第三者による情報漏洩リスクの高まりとサプライチェーン攻撃
- ゼロトラストおよび最小権限の義務化
- 外部委託によるアクセスに関する規制上の説明責任
- クラウドおよびSaaSエコシステムの拡大
- 非人間およびAIエージェントによるアイデンティティの拡散
- 再利用可能なビジネスIDと組織横断的な信頼ネットワーク
- 市場抑制要因
- 従来のディレクトリおよびプロトコル間の統合コスト
- プライバシー、データ居住地、および生体認証のガバナンス
- ベンダーエコシステム全体にわたる保証の断片化
- 短期間の請負業者および機械へのアクセスにおけるIDシグナルの非対称性
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- IDタイプ別
- 個人の身元情報
- 非人間アイデンティティ
- ワークロード識別子
- 機械識別子
- サービスアカウント
- AIエージェントの識別子
- 産業分野別
- 銀行・金融サービス・保険
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・防衛
- エネルギー・ユーティリティ
- 製造業
- 小売・Eコマース
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Okta, Inc.
- Palo Alto Networks
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Saviynt, Inc.
- One Identity LLC
- SecureAuth Corporation
- JumpCloud, Inc.
- HID Global Corporation
- Entrust Corporation
- ForgeRock, Inc.
- BeyondTrust Corporation
- Delinea, Inc.
- Auth0, Inc.
- FusionAuth, LLC
- LoginRadius Inc.
- 1Kosmos, Inc.
- Veriff OU
- Trulioo Information Services, Inc.
- Socure, Inc.
- Persona Identities, Inc.
- Sumsub, Inc.
- Signicat AS
- Veridas Digital Solutions, S.L.
- Incode Technologies, Inc.
- Trusona, Inc.