


マネージドIAMサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed IAM Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185850
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
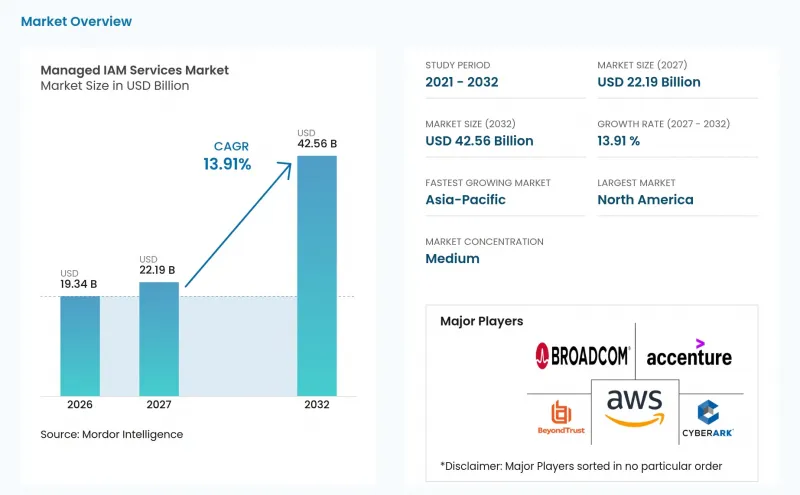
Mordor Intelligenceによると、マネージドIAMサービス市場の規模は、2026年の193億4,000万米ドルから2027年には221億9,000万米ドルへと拡大し、2027年から2032年にかけてCAGR13.91%で推移し、2032年には425億6,000万米ドルに達すると予測されています。
世界のマネージドIAMサービス市場の動向と洞察
アイデンティティを標的とした情報漏洩リスクの高まり
IDの脆弱性はサイバー攻撃の主要な侵入経路となりつつあり、これにより継続的なID運用の重要性がさらに高まっています。ソフォスの報告によると、71%の組織が前年に少なくとも1件のID関連の情報漏洩を経験しており、1件あたりの平均復旧コストは164万米ドルに上りました。同社の「Active Adversary Report」では、同社のインシデント対応チームおよびマネージド検出チームが調査したインシデントの67%に、ID関連の攻撃が関与していたことも明らかになりました。認証情報の盗難、脆弱な多要素認証、およびガバナンスが不十分なアカウントの存在により、多くの組織にとって個別のソフトウェア導入だけでは不十分となっています。購入者が定期的な設定作業ではなく、継続的な保証を求めるようになると、マネージドIAMサービス市場は恩恵を受けます。また、ソフォスは、非人間アイデンティティの管理が不十分である場合、アイデンティティインシデントの復旧コストに15万米ドルが上乗せされることを明らかにしており、これによりマネージド監視の重要性がさらに高まっています。
継続的なアクセス証拠に対する規制上の要求
コンプライアンス対応においては、監査時だけでなく、アクセス制御が継続的に機能していることを示す証拠がますます求められています。EUの「デジタル・オペレーショナル・レジリエンス法(Digital Operational Resilience Act)」は2025年1月17日に施行され、対象となる金融機関に対し、アクセス制御やサードパーティへの依存を含む情報通信技術(ICT)リスクの管理を義務付けています。米国保健社会福祉省は2025年1月、HIPAAセキュリティ規則の改定案を提示しました。これには、電子保護医療情報に対するより厳格な認証およびアクセス制御要件が含まれています。これらの義務により、アクセスレビュー、認証、およびポリシーの実施を一貫した形式で文書化できるプロバイダーが有利となります。したがって、マネージドIAMサービス市場は、1回限りの導入プロジェクトではなく、継続的なコンプライアンス業務から利益を得ることになります。また、金融サービスおよび医療分野の義務に合わせて報告体制を整えているプロバイダーは、契約の代替が困難になるというメリットもあります。
高い移行および統合コスト
マネージド型サービスへの移行には、コネクタの開発、データ移行、ポリシーの整合、およびサービスレベルの交渉が必要となります。複数のディレクトリ、旧式のエンタープライズ・リソース・プランニング(ERP)システム、およびカスタムワークフローを抱える組織では、業務効率が向上するまでに12~18か月の統合期間を要する可能性があります。プロジェクト費用とサブスクリプション料金が重複するため、初年度のコストは高額になる場合があります。製造業や公共部門のユーザーは、重要なシステムからマネージドプラットフォームへIDイベントを容易に提供できない場合、最大の負担を強いられる可能性があります。あらかじめ用意されたコネクタやオンボーディング・アクセラレータにより、こうした作業の一部は軽減されますが、ローカルポリシーの整合を図る必要性がなくなるわけではありません。この制約により、購入者がセキュリティ上の必要性を認識している場合でも、マネージドIAMサービス市場における購入サイクルが長期化する可能性があります。
セグメント分析
2026年、マネージドIAM運用は収益の27.31%を占め、マネージドIAMサービス市場において最大のサービスカテゴリーとなりました。その業務には、プロビジョニング、デプロビジョニング、ディレクトリ監視、アクセスレビューのサポート、およびIDライフサイクルに関するリクエストの日常的な処理が含まれます。顧客は、すべてのIDポリシーを直ちに再設計する必要がなく、目に見えるワークロードに対処できるため、多くの場合、この安定した運用範囲から導入を開始します。プロバイダーが日常的な運用中にギャップを特定するにつれて、マネージドIDガバナンスおよび管理、マネージドアクセス管理、マネージド特権アクセス管理がそれに続くことがあります。この一連の流れにより、初期のサービス契約は、マネージドIAMサービス業界において、より広範な契約へとつながる道筋となります。
「マネージド・ディレクトリおよびフェデレーション・サービス」は、オンプレミスのディレクトリからクラウドIDプロバイダーへ移行する組織にとって、依然として重要です。移行期間中は需要が安定していますが、主要な統合作業が完了すると需要は落ち着く可能性があります。「マネージドITDR」は、2032年までCAGR16.88%で拡大すると予測されており、これはサービス種別の中で最も高い成長率です。SANSの調査結果は、ツールの導入後も継続的な検知と対応がなぜ重要であるかを示しています。SailPointは2025年9月、企業が人間のIDと並行してAIエージェントのIDを集約、認証、およびガバナンスを行うことを支援するため、「Agent Identity Security」をリリースしました。この製品の方向性は、マネージドIAMサービス市場において、運用、ガバナンス、およびID脅威への対応がますます密接に結びつきつつあることを示唆しています。
クラウドベースの提供形態は、2026年に売上高の67.58%を占めており、2032年までCAGR16.92%で拡大すると予測されています。このセグメントは、インフラの保守要件が低いこと、およびアプリケーションや認証情報の量が変化した際にIDサービスを拡張できるという利点があります。また、クラウド型提供により、プロバイダーは複数のクライアント拠点にまたがって共通のポリシーおよび監視サービスを運用することが可能になります。これらの利点から、複数のSaaSサービスやクラウドプラットフォームを利用する組織にとって、クラウド型提供は好まれるモデルとなっています。クラウド型提供におけるマネージドIAMサービス市場の規模は、AIエージェントやマシンの認証情報の予測不可能な増加を管理する必要性によって支えられています。
ハイブリッド型提供は、クラウドのポリシーエンジンをローカルシステム、エアギャップ環境、または規制対象のデータベースと連携させる必要がある組織に対応しています。これは、完全な移行を一度に実施できない場合に、実用的な橋渡し役となります。オンプレミス型提供は、認証情報の保存に関する規則によりクラウドの利用が制限される、防衛、重要インフラ、およびソブリンクラウドの環境において、依然として重要な役割を果たしています。SailPoint社は2026年10月、きめ細かな時間ベースのアクセス制御と、オンプレミス展開向けに再構築された技術基盤を備えた「IdentityIQ 9.0」をリリースしました。継続的な製品への投資は、マネージドプロバイダーが各展開アプローチにわたってスキルを維持しなければならないことを示しています。したがって、マネージドIAMサービス市場は、単一の技術アーキテクチャに限定されるものではありません。
地域別分析
2026年、北米はマネージドIAMサービス市場において売上高の38.92%を占め、地域別で最大のシェアを占めました。同地域は、成熟したITサービス基盤と、マネージドIDの導入実績に恵まれています。金融サービスの要件により、より強力な多要素認証やアクセス制御の証拠に対する需要が引き続き生じています。米国保健社会福祉省は2025年に、医療分野におけるより厳格なセキュリティ要件を提案しており、これがアイデンティティ運用における新たなコンプライアンスの促進要因となりました。南米は導入の初期段階にあり、ブラジルとアルゼンチンが重要な需要拠点となっています。デジタルバンキングや継続的なアクセス監視への移行が、この地域の活動を支えています。
欧州は2番目に大きな地域であり、DORAおよびNIS2の各国における実施により需要が後押しされています。DORAは2025年1月から適用されており、金融サービスにおけるオペレーショナル・レジリエンスやサードパーティ・リスクへの注目が高まっています。ドイツ、英国、フランスが主要な需要拠点となっています。また、同地域では有資格のアイデンティティ専門家が不足しており、社内での採用が困難な場合にはアウトソーシングが活用されています。購入企業は、多くの場合、地域ごとの運用サポートや、データ居住要件への厳格な対応を求めています。こうしたニーズにより、特権システムへの信頼性の高いアクセスは、マネージドIAMサービス市場における購入の核心的な判断基準となっています。
アジア太平洋地域は、2032年までCAGR16.62%で拡大すると予測されており、最も成長が著しい地域となる見込みです。中国、日本、インド、韓国が最大の国内市場ですが、各国のマネージドIAMの成熟度には差があります。インドにおける国家レベルのデジタル化推進やクラウド利用の拡大に伴い、従業員およびアプリケーションへのアクセスに関するガバナンスの必要性が高まっています。東南アジアの金融サービスおよび通信企業は、デジタルサービスを拡大するにあたり、各国ごとの異なるデータ保護規制に対応する必要があります。中東はアラブ首長国連邦(UAE)とサウジアラビアに集中しており、これらの国々ではクラウド変革プログラムがマネージドIDの導入を後押ししています。アフリカは依然として初期段階の地域であり、南アフリカとエジプトが需要を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 身元情報を標的とした情報漏洩リスクの高まり
- 24時間365日のゼロトラスト実施要件
- クラウドおよびハイブリッド環境におけるIDの無秩序な拡大
- 継続的なアクセスに関する証拠に対する規制上の要請
- IAM運用分野における専門人材の不足
- 非人間およびAIエージェントのアイデンティティの拡大
- 市場抑制要因
- 高い移行コストおよび統合コスト
- レガシーディレクトリおよび権限設定の複雑さ
- マシンIDに対する曖昧な消費量ベースの価格設定
- データの保管場所および特権アクセスに関する信頼性の懸念
- 業界価値/ サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- IAM運用管理サービス
- マネージド・アイデンティティ・ガバナンスおよび管理
- マネージド・アクセス管理
- マネージド特権アクセス管理
- マネージド・ディレクトリおよびフェデレーション・サービス
- マネージド・アイデンティティ・脅威検知および対応
- その他のサービスタイプ
- 展開モデル別
- クラウドベース
- ハイブリッド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- IDタイプ別
- 従業員ID
- 消費者ID
- 企業間(B2B)ID
- 特権ID
- 非人間アイデンティティ
- AIエージェントの識別情報
- その他のIDタイプ
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 政府および公共行政
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 通信・メディア
- 旅行・ホスピタリティ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Dell Technologies Inc.
- Ernst & Young Global Limited
- Google LLC
- HCLTech
- IBM Corporation
- International Data Group, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Okta, Inc.
- Oracle Corporation
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
- Thales S.A.
- Wipro Limited