


旅行仲介業:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Travel Intermediaries Business - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185086
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、旅行仲介業の市場規模は、2025年の969億1,000万米ドルから2026年には989億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.05%で推移し、2031年には1,456億7,000万米ドルに達すると予測されています。
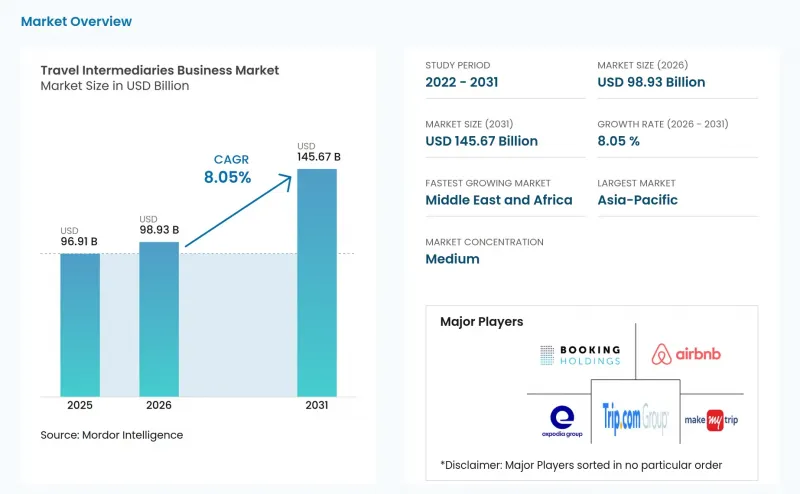
世界の旅行仲介事業市場の動向と洞察
シームレスな複数サプライヤーによる旅行比較への需要の高まり
旅行仲介市場は、サプライヤー間の比較がプレミアム機能ではなく、旅行者にとっての基本的な期待事項となったという事実から、引き続き恩恵を受けています。Sabre社は、旅行代理店が現在、NDCダイレクト接続、GDSフィード、格安航空会社のAPI、アグリゲーターなど、複数のコンテンツ接続を管理していることに言及しました。これにより、運用上の要求が高まっており、より強力な技術力と統合能力を備えたプラットフォームが有利となっています。大規模なプラットフォームは、接続の複雑さを吸収しつつも、旅行者にシンプルな予約プロセスを提供できるため、この運用上の現実は旅行仲介市場において重要な意味を持ちます。ブッキング・ホールディングスの「コネクテッド・トリップ」戦略は、2025年に航空券の取扱量が37%、アトラクションチケットの取扱量が80%増加したことで、この点を裏付けています。これは、旅行の各要素を幅広く網羅することが、コンバージョン率の向上とリピート利用の両方を支えていることを示しています。具体的には、宿泊、航空券、地上交通、アクティビティを単一のフローに統合できる企業は、旅行者が手間の少ない手続きと明確な旅行計画を望む中、市場シェアを維持する上で有利な立場にあります。
「モバイルファースト」および「スーパーアプリ」による予約行動の拡大
旅行仲介市場は、サプライヤー間の比較がプレミアム機能ではなく、旅行者にとっての基本的な期待となっているという事実から、引き続き恩恵を受けています。Sabre社は、旅行代理店が現在、NDCダイレクト接続、GDSフィード、格安航空会社のAPI、アグリゲーターなど、複数のコンテンツ接続を管理していることを指摘しています。これにより、運用上の要求が高まっており、より強力な技術力と統合能力を備えたプラットフォームが有利になっています。この運用上の現実は、旅行仲介市場において重要な意味を持ちます。なぜなら、大規模なプラットフォームであれば、接続の複雑さを吸収しつつ、旅行者に対してシンプルな予約経路を提供できるからです。ブッキング・ホールディングスの「コネクテッド・トリップ」戦略は、2025年に航空券の取扱量が37%増、アトラクションチケットの取扱量が80%増という結果でこれを裏付けました。これは、旅行の各要素を幅広く網羅することが、コンバージョン率の向上とリピート利用の両方を支えていることを示しています。実用的な観点から見ると、宿泊、航空券、地上交通、アクティビティを単一のフローに統合できる企業は、旅行者が手間の少ない手続きと明確な旅行計画を望む中、市場シェアを維持する上で有利な立場にあります。
サプライヤーによる直接予約のインセンティブが仲介業者への依存度を低減
旅行仲介市場は、ロイヤリティプログラムや限定オファー、顧客データのより緊密な管理を通じて、直接予約チャネルを強化し続けるサプライヤーからの圧力に直面しています。これは、サプライヤーが特定の特典、価格体系、または予約後の管理を直接チャネルに限定できるホテルや航空会社のカテゴリーにおいて、特に重要な意味を持ちます。Booking Holdings社の報告によると、2025年においても同社の直接トラフィックシェアは60%台半ばを維持しており、旅行需要の創出全般において、サプライヤーとの直接的な関係構築がいかに重要であるかを浮き彫りにしています。旅行仲介業者市場において、サプライヤーの直接チャネルが強化されると、特に旅行者が多くの要素を比較する必要のない標準化された在庫については、手数料収入の機会が狭まる可能性があります。この影響は、複雑な旅程、パッケージツアー、体験型旅行ではそれほど深刻ではありませんが、成熟した宿泊施設や航空券の流通においては、依然として明らかな制約となっています。
セグメント分析
オンライン旅行代理店(OTA)は2025年に市場シェアの48.6%を占め、単一のインターフェース上で幅広い比較、迅速な検索、そしてカテゴリー横断的な商品展開を提供できることから、依然として最大の仲介業者タイプとなっています。旅行仲介市場において、この規模の優位性は、大手OTAが繰り返しの予約を通じて構築できるデータとロイヤリティ・ループによってさらに強化されています。Booking Holdings社の発表によると、2025年には「Genius」メンバーのうちレベル2または3の会員が宿泊泊数の50%台後半を占めており、2024年の50%台半ばから増加しています。これは、顧客維持や客単価の向上において、OTAのロイヤリティプログラムの重要性がますます高まっていることを示しています。ロイヤリティプログラムは現在、宿泊施設の再利用率だけでなく、航空券、観光アトラクション、旅行サービスへのクロスセルも促進しているため、これは旅行仲介業界にとって重要な意味を持ちます。デジタル優先の予約環境においてシェアは低下しているもの、旅程の複雑さ、グループの調整、あるいはオフラインでの信頼が依然として重要視される場面では、従来型の旅行代理店は依然として存在意義を持っています。
デスティネーション・マネジメント・カンパニー(DMC)は、2031年までCAGR9.8%で成長すると予測されており、現在の構造において最も成長の速い仲介業態となっています。旅行仲介市場は、イベント主導型、グループ主導型、および現地管理型の旅行の台頭から恩恵を受けており、これらは標準的なOTAのフローでは提供できない、より深い運営上の調整を必要とします。Uniqueworld Global社によると、2026年の法人旅行予算の半分以上が、個人旅行ではなくグループでの集まりに充てられる見込みであり、これは計画、ロジスティクス、現地での実行に関するDMCの能力に対する需要を裏付けています。旅行仲介業界のこの分野は、インド、中東、およびアジア太平洋地域の一部において特に重要であり、これらの地域では、法人イベント、デスティネーションウェディング、管理されたグループ移動が、単なるセルフサービス予約を超えた需要を引き続き牽引しています。その結果、標準化された旅行プランの比較では大手OTAが市場を独占する一方で、きめ細やかなサービスやイベント関連の旅行においてはDMCが地歩を固めています。
2025年にはオンラインチャネルが市場の68.4%を占め、デジタル予約が依然として旅行仲介市場で規模を拡大するための主要なルートであることが確認されました。この優位性は、比較の迅速化、アプリベースのサービス提供、より幅広い在庫の表示、そしてチェックアウト時に付帯サービスや決済サービスを追加する機会の拡大によって支えられています。GBTAの2025年のモバイルウォレット利用に関するデータは、この傾向を裏付けています。特にアジア太平洋地域では、デジタル決済によって、旅行の着想から支払いに至るまでの予約フローがすでにシームレス化されています。インドでは、オンライン旅行プラットフォームが買収やサービス拡大を通じて隣接するカテゴリーへと進出しており、チャネルの主導権は、単一の予約機能というよりも、エコシステムの深さにますます左右されるようになっていることを示しています。したがって、オンラインチャネルは、旅行仲介市場において、取引量、データ収集、およびリピート利用の主な原動力であり続けています。
オフラインチャネルは、その総シェアは低いもの、依然として戦略的価値を有しています。これは、複雑なレジャー計画、法人団体旅行、高額なアシスト販売、および購入前や旅行中のトラブル発生時に顧客が依然として人的サポートを求める市場において、最も顕著に見られます。旅行仲介市場においてこのチャネルに余地が残されているのは、特に旅行に複数の目的地、特別なイベント、またはポリシーに配慮が必要な法人手配が含まれる場合など、すべての予約決定が単純なものではないからです。Webjet GroupによるLocomoteの買収、および2026会計年度における「Webjet Business Travel」としての再立ち上げは、管理型法人旅行において、デジタルの効率性とコンサルタントによるサポートを組み合わせたサービスモデルが引き続き有効であることを示しています。したがって、オフラインチャネルは日常的な取引量に占める割合としては縮小傾向にありますが、価格比較と同様にアドバイス、安心感、サービスが重要視されるセグメントにおいては、依然として商業的に重要な役割を果たしています。
地域別分析
2025年時点で、アジア太平洋地域は市場の32.7%を占め、旅行仲介市場において最大の地域ブロックとなっています。同地域では、デジタル決済の急速な普及、モバイルファーストの旅行者層の拡大、そして域内旅行の流れが活発であることが相まって、レジャーおよびビジネス両方の予約において、仲介サービスの利用が広く定着しています。GBTAの旅行決済データによると、アジア太平洋地域ではモバイルウォレットの普及率が最も高く、これはアプリやプラットフォーム主導の旅行仲介に最適な予約環境を支えています。インドは、旅行需要が大都市圏から地方都市へと広がっていることから、この傾向を最も明確に示す事例の一つであり続けています。同時に、大手オンラインプラットフォームは、関連分野の買収や製品ラインナップの拡充を通じて、サービス構成の拡大を続けています。したがって、旅行仲介市場におけるアジア太平洋地域の地位は、構造的な需要の伸びと、デジタルエコシステム内で旅行の手配をより多く完了することに抵抗のないユーザー層の両方によって支えられています。
北米と欧州は、一部の新興地域に比べて成長率は低いもの、依然として旅行仲介市場における主要な収益源となっています。GBTAの報告によると、2025年の世界のビジネス旅行支出のうち、米国が3,954億米ドルを占めており、仲介取引量において成熟した企業需要の重要性が浮き彫りになっています。また、これらの地域では、OTA、TMC、専門旅行事業者など、仲介業者の基盤が十分に整備されており、競合が激化している一方で、技術面での差別化の重要性が高まっています。エクスペディアの2025年および2026年の買収動向は、大企業が依然として、B2Bの連携強化や商品ラインナップの拡充を通じて、成熟市場における旅行流通網をさらに深める余地があると見ていることを示しています。とはいえ、成熟市場の状況では、多くの新興旅行市場に比べて、サプライヤーとの直接競合、コンテンツの断片化、手数料圧力といった課題がより顕著になっています。
中東およびアフリカは、2031年までCAGR10%で成長すると予測されており、旅行仲介業者市場において最も成長の速い地域となる見込みです。WTTCによると、中東の旅行・観光セクターは2025年に5.3%成長し、世界平均の4.1%を上回りました。また、サウジアラビアは7.4%の成長を記録しており、この地域における旅行需要の勢いが強いことが示されています。この成長は旅行仲介業者市場にとって重要な意味を持ちます。なぜなら、目的地への投資拡大、新たなビジネスイベントの開催、国際航空路線の強化は、通常、販売、パッケージ化、旅行サービスの需要を高めるからです。また、この地域は、目的地主導型やイベント主導型の旅行への関心の高まりからも恩恵を受けており、これは、団体旅行、複合目的の旅行、および複数の要素にわたるサプライヤーの調整に対応できる仲介業者を後押ししています。アフリカは地域別に見るとまだ初期段階にありますが、交通網の改善や特定の市場における海外旅行需要の高まりは、旅行仲介業者市場に長期的な成長の層を加える可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複数の旅行会社によるシームレスな旅行プラン比較への需要の高まり
- 「モバイルファースト」および「スーパーアプリ」による予約行動の拡大
- AIを活用した旅行プランのパーソナライズおよび再予約の利用拡大
- 国境を越えたレジャーおよびブリージャー旅行の成長
- ニッチな在庫について、サプライヤーが仲介業者による需要創出に依存している状況
- 付帯サービスおよび旅行パッケージ商品の収益化の進展
- 市場抑制要因
- サプライヤーによる直接予約インセンティブが仲介業者への依存度を低減させる
- 検索アルゴリズムの変動により、顧客獲得コストが上昇しています
- レート・パリティの崩壊および低収益セグメントによる手数料の圧縮
- NDCおよびサプライヤー直販チャネルにおけるコンテンツの断片化
- 価値とサプライチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 仲介業者の種類別
- オンライン旅行代理店
- 従来の旅行代理店
- デスティネーション・マネジメント・カンパニー(DMC)
- 法人向け旅行管理会社(TMC)
- 予約チャネル別
- オンライン
- オフライン
- 顧客タイプ別
- レジャー旅行者
- ビジネス旅行者
- サービスタイプ別
- 宿泊予約
- 交通機関の予約
- ホリデーパッケージ
- 付帯サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Expedia Group, Inc.
- Booking Holdings Inc.
- Trip.com Group Limited
- MakeMyTrip Limited
- American Express Global Business Travel
- Airbnb, Inc.
- Travel+Leisure Co.
- Flight Centre Travel Group Limited
- TUI AG
- BCD Travel
- Traveloka
- Corporate Travel Management Limited
- REWE Group
- H.I.S. Co., Ltd.
- Klook Travel Technology Limited
- Webjet Limited
- Hopper Inc.
- Yatra Online, Inc.
- Despegar.com, Corp.
- Navan