


北米の乳製品飲料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Dairy Beverages - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184637
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
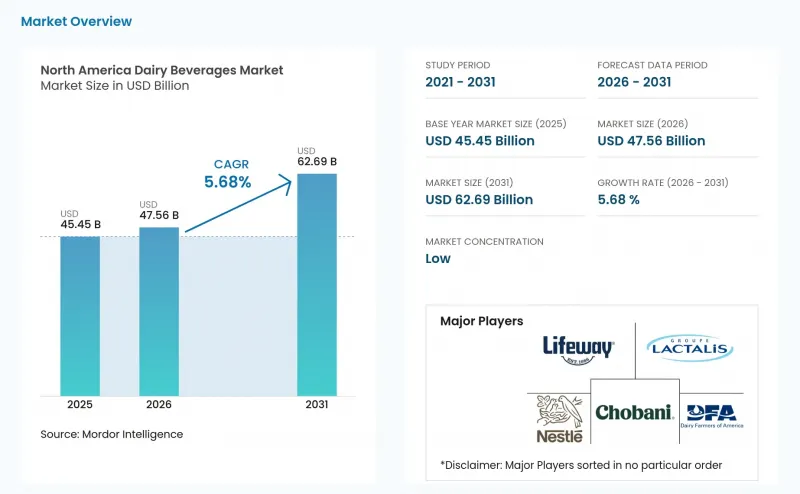
Mordor Intelligenceによると、北米の乳飲料市場規模は、2025年の454億5,000万米ドルから2026年には475億6,000万米ドルに拡大し、2031年までに626億9,000万米ドルに達すると予測されており、予測期間中はCAGR5.68%で成長すると見込まれています。
北米乳飲料市場の動向と洞察
高タンパク・栄養強化乳飲料への需要の高まり
タンパク質は、北米の乳飲料市場全体における新製品開発を牽引しています。国際食品情報評議会(IFIC)の報告によると、アメリカ人の3人に1人以上が前年にタンパク質摂取量を増やしており、良質なタンパク質源であることが、消費者が「健康的な食品」と定義する上で最も重要な要素となっています。この傾向により、冷蔵乳製品ブランドは、常温保存可能なプロテインシェイクとより直接的に競合できるようになっています。ダノン・ノースアメリカは、2025年5月に「Oikos Protein Shakes」を、2025年8月には「Oikos Fusion」を発売しました。「オイコス・フュージョン」は、7オンスのボトル1本あたり23グラムのタンパク質と5グラムのプレバイオティクス繊維を含み、GLP-1製剤を服用している消費者向けに、乳糖を含まない発酵乳製品を配合しています。これらの製品の発売は、測定可能な栄養上のメリットを備えた少量サイズの製品を求める消費者に、メーカーが応えていることを示しています。
低糖・低脂肪・特殊乳飲料における製品イノベーション
限外ろ過技術により、メーカーは1つの製品で高タンパク質、低乳糖、低糖を実現する実用的な手段を得ることができました。これにより、ブランドは馴染みのある乳成分を使い続けながら付加価値を付与できるため、北米の乳飲料市場を支えることとなります。デイリー・ファーマーズ・オブ・アメリカは2026年5月、1サービングあたり13グラムのタンパク質を含み、通常の牛乳に比べて糖分を50%削減した「ケンプス・プロテイン+ミルク」を発売しました。同社の「Alta Dena Protein」および「Meadow Gold Protein」の各ブランドは、1サービングあたり15グラムのタンパク質を含んでおり、Dairy Farmers of Americaによると、これは標準的な牛乳よりも87%多い量とのことです。これらの製品の登場により、従来の牛乳が乳製品売り場での陳列スペースを失うリスクが高まっています。したがって、メーカー各社は、標準製品の役割を損なうことなく、プレミアムな商品形態を支援する品揃え計画を立てる必要があります。
植物由来の代替飲料に対する消費者の嗜好の高まり
植物由来の飲料は、特に乳糖を避ける消費者や非乳製品中心の食生活を好む消費者層において、乳製品メーカーにとって依然として代替品としての脅威となっています。この圧力により、乳製品メーカーは乳糖フリー製品の提供や、より強力な栄養情報の訴求を迫られています。北米の乳飲料市場では、単に棚スペースを確保するだけでなく、消費の機会を巡る競争も必要となっています。ダノン・ノースアメリカは、乳製品と植物由来製品の両方に事業を展開しており、乳製品のみを扱うメーカーよりも幅広い製品ポートフォリオを有しています。このような二重のポートフォリオを持つ企業の存在は、自社ブランド体系内での消費機会の喪失を抑制することができます。関連する製品ラインを持たないメーカーは、乳製品特有の利点におけるイノベーションに、より大きく依存することになります。
セグメント分析
2025年、牛乳ベースの飲料は北米乳飲料市場シェアの56.47%を占めました。これらは、家庭での購入、外食産業、および機関向けチャネルにおいて依然として重要な位置を占めています。このセグメントにおける北米乳飲料市場の規模は、定着した消費習慣と確立された流通網の恩恵を受けています。牛乳ベース飲料における競合は、限外ろ過製品、乳糖フリー製品、およびタンパク質強化製品へと移行しつつあります。デイリー・ファーマーズ・オブ・アメリカ(DFA)は、「ケンプス・プロテイン+(Kemps Protein+)」、「アルタ・デナ・プロテイン(Alta Dena Protein)」、「メドウ・ゴールド・プロテイン(Meadow Gold Protein)」を通じて、この方向性を拡大しました。これらの製品は、同じ乳製品供給基盤を活用しつつ、より強力な栄養表示と高い小売価値を提供しています。
ヨーグルトベースの飲料は、2031年までCAGR6.78%で成長すると予測されています。このセグメントには、発酵乳製品、プロバイオティクスを前面に打ち出した商品、および持ち運びに便利なパッケージを組み合わせた製品が含まれます。ヨーグルト飲料は、冷蔵乳製品の一角を占めつつ、消費者の消化器系の健康への関心に応えることができます。この成長傾向は、栄養重視の場面における小容量パッケージの役割も反映しています。ライフウェイ社の事業拡大計画が示すように、ケフィアメーカー各社は、需要増に対応するための供給能力を拡充しています。その他の機能性乳製品ショットや、乳製品と果物をブレンドした飲料は、依然として小規模な市場にとどまっていますが、ターゲットを絞った新製品の展開余地があります。
2025年、無香料の乳飲料は北米乳飲料市場シェアの54.38%を占めました。家庭での牛乳の日常的な消費や、機関による購入がこの地位を支えています。また、従来の白牛乳市場において、限外ろ過製品やA2製品がシェアを拡大していることから、このセグメントは内部的にも変化しています。これらの製品は、タンパク質や乳糖低減、その他の機能性を求める消費者に選択肢を提供しています。こうした製品の拡大により、無味乳製品は一般的な牛乳に限定されなくなっています。幅広い製品ラインナップは、小売業者が、そうでなければ非乳製品への切り替えを検討するかもしれない消費者を引き留めるのに役立ちます。
フレーバー付き乳飲料は、2031年までCAGR6.57%で拡大すると予測されています。季節限定や数量限定の製品は、消費者が日常的な購入を超えてこのカテゴリーに足を運ぶきっかけとなります。プレーリー・ファームズは、2026年9月に「パンプキンスパイス」および「チョコレートピーナッツバターカップ」風味の牛乳を、新しいクォートサイズの紙パックで発売しました。この発売は、馴染みのあるフレーバーが季節ごとの小売店での顧客エンゲージメントをいかに後押しできるかを示しています。フレーバー付き製品は、糖分、原材料、栄養価に関して厳しい目が向けられるため、製品の品質は依然として重要です。天然着色料、本物の果実の原料、人工甘味料不使用といった点は、企業がこれらの飲料を差別化する上で役立ちます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低糖・低脂肪および特殊乳飲料における製品イノベーション
- タンパク質が豊富で栄養強化された乳飲料への需要の高まり
- プレミアムおよびクリーンラベルの乳飲料に対する需要の高まり
- 便利で、すぐに飲める乳飲料に対する消費者の需要の高まり
- 外食産業およびファストフード店における乳飲料の消費拡大
- プロバイオティクスおよび腸内健康に焦点を当てた乳飲料への需要の高まり
- 市場抑制要因
- 乳糖不耐症および乳製品過敏症の発生率の増加
- 植物由来の代替飲料に対する消費者の嗜好の高まり
- 生乳価格と乳製品生産コストの変動
- 添加糖分およびカロリー含有量に関する懸念
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 乳系飲料
- ヨーグルトベースの飲料
- ケフィア
- その他
- カテゴリー別
- フレーバーなし
- 香料入り
- 脂肪含有量別
- 全脂/脂肪
- 低脂肪
- 脱脂/無脂肪
- 包装タイプ別
- カートン
- ボトル
- パウチ
- カン
- その他
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインリテール
- その他(自動販売機、機関向け)
- オントレード
- オフトレード
- 地域別
- 米国
- メキシコ
- カナダ
- その他の北米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Agropur Dairy Cooperative
- Chobani, LLC
- Dairy Farmers of America Inc.
- Danone North America
- fairlife, LLC
- Groupe Lactalis
- Lifeway Foods, Inc.
- Organic Valley
- Prairie Farms Dairy, Inc.
- Saputo Inc.
- Nestle USA
- The Coca-Cola Company
- The Hain Celestial Group, Inc.
- The Kraft Heinz Company
- Califia Farms, LLC
- Oatly Group AB
- Ripple Foods, PBC
- WhiteWave Foods Company
- Grupo LALA, S.A.B. de C.V.
- Land O'Lakes, Inc.