


ノンアルコールビール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Non-Alcoholic Beer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163429
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
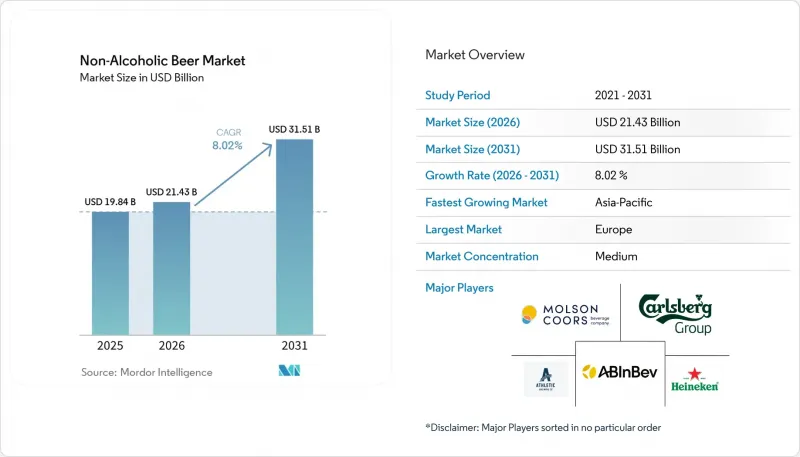
Mordor Intelligenceによると、ノンアルコールビール市場の規模は、2025年の198億4,000万米ドルから2026年には214億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.02%で推移し、2031年には315億1,000万米ドルに達すると予測されています。
世界のノンアルコールビール市場の動向と洞察
節度ある飲酒と「ソバー・キュリアス」な消費傾向
過度のアルコール摂取に伴う健康リスクに対する認識の高まりにより、消費者は飲酒量を節制し、ノンアルコールの代替品を検討するようになっています。米国疾病予防管理センター(CDC)の2024年の報告によると、米国の成人の17%が「一気飲み」を行い、6%が「大量飲酒」を行っており、過度のアルコール摂取にさらされている人口が相当数存在することが示されています。また、CDCは2024年の報告において、米国では過度なアルコール摂取が1日あたり約488人の死亡原因となっており、アルコール摂取量を減らすことで関連する健康リスクを低減できると指摘しています。これにより、節度を重視した飲酒の場への関心が高まっており、消費者がアルコール摂取を控えたり避けたりしつつもビールを楽しむ機会を求める中で、ノンアルコールビールに新たな需要が生まれています。
健康とウェルネスを重視したアルコール摂取の削減
健康とウェルネスへの関心の高まりにより、消費者はより健康的なライフスタイルに合致するかどうかに基づいて飲料の選択を評価するようになっています。国際食品情報評議会(IFIC)の2025年の調査によると、アメリカ人の57%が、飲食品の購入決定において「健康面」を重要な要素と考えており、これは飲料選択における主要な考慮事項の一つとなっています。このように健康を意識した購買行動が引き続き重視される中、アルコール摂取量を減らしつつも慣れ親しんだビールの体験を求める消費者に対し、ノンアルコールビールがアピールする機会が広がっています。ウェルネスへの配慮が日々の消費決定にますます組み込まれるにつれ、ノンアルコールビールは、従来のアルコール入りビールの代替品としての位置づけを活かすことができるでしょう。
味と口当たりに関する消費者の懸念
味、口当たり、そして従来のビールとの全体的な感覚的な類似性に関する消費者の懸念は、依然としてノンアルコールビールの普及を妨げる要因となっています。アルコールが含まれていないことは、飲料のボディ、バランス、複雑さに影響を与える可能性があり、一部の製品では、消費者が従来のビールと関連付ける感覚的特性を再現することがより困難になっています。全米醸造業者協会(Brewers Association)は、ノンアルコールビールはアルコールを含むビールに比べて風味の複雑さやバランスに欠ける場合があると指摘しており、製造過程で感覚的な品質を維持することの技術的な課題を浮き彫りにしています。こうした違いは、特にノンアルコール製品が従来のビールの味や飲み心地に極めて近いものを期待する消費者において、製品の受容度やリピート購入に影響を与える可能性があります。
セグメント分析
2025年、ラガーは非アルコールビール市場において、金額ベースで61.74%という最大のシェアを占めました。これは、主要なビール市場全体での幅広い認知度と確固たる地位に支えられたものです。このスタイルは、その軽やかで爽やかな風味にすでに慣れ親しんでいる幅広い消費者層から支持されています。また、大手ビールメーカー各社は、定評のあるラガーブランドのノンアルコール版を発売しており、小売および外食チャネル全体での製品の認知度を高めています。確立された流通ネットワークを通じてこれらの製品が入手可能になったことで、ラガーの地位はさらに強固なものとなりました。その結果、ラガーは、アルコール不含でありながら馴染みのあるビールスタイルを求める、大規模かつアクセスしやすい消費者層を、このカテゴリーに引き続き提供し続けています。
エールは、2031年にかけてノンアルコールビール市場で最も急成長するビールスタイルになると予測されており、CAGRは9.43%と見込まれています。これは、同カテゴリー内での多様化が進んでいることを反映しています。IPA、スタウト、ポーター、その他のクラフト志向のスタイルを含むエールベースの製品は、主流であるラガー形式に代わる選択肢を消費者に提供しています。また、これらのスタイルにおける製品開発により、メーカーはより特徴的な風味や豊富なバリエーションを求める消費者をターゲットにすることが可能になっています。クラフトスタイルのノンアルコールビールの入手可能性が高まるにつれ、このカテゴリーは従来のラガー製品を超えて拡大しています。メーカーがノンアルコール製品のラインナップを拡充するにつれ、こうした多様化がエールのより急速な成長を支えると予想されます。
地域別分析
2025年、欧州は世界のノンアルコールビール市場において42.68%という最大のシェアを占めました。これは、消費者の間での定着した認知度と、欧州の主要市場におけるノンアルコールビールの広範な入手可能性に支えられたものです。ドイツは同地域における主要市場であり、ノンアルコールビールは同国のビール産業全体において、ますます定着しつつあります。英国、スペイン、ポーランド、オランダ、ベルギーも地域の需要に寄与していますが、市場ごとの普及レベルにはばらつきが見られます。老舗の醸造業者の存在、小売流通網の広さ、そして製品ラインナップの多様化が進んでいることが、欧州市場の発展を後押しし続けています。これらの要因により、予測期間を通じて欧州が主導的な地位を維持すると見込まれます。
アジア太平洋地域は、飲料嗜好の変化、都市化、およびノンアルコールビールの入手可能性の向上に支えられ、2031年までCAGR10.34%で、最も急速に成長する地域市場になると予測されています。日本はこの地域において比較的成熟した市場の一つですが、中国、インド、韓国、オーストラリアでは、製品の入手可能性が拡大するにつれて、さらなる成長機会が見込まれています。大手ビールメーカー各社は、新製品の発売、デジタル小売プラットフォームの活用、および消費者の認知度と入手しやすさを向上させるパートナーシップを通じて、市場での存在感を高めています。組織化された小売業やEコマースの拡大は、ノンアルコールビールがまだ発展の初期段階にある市場において特に重要です。したがって、オンラインおよびオフラインの両チャネルにおける製品の認知度向上は、この地域の急速な成長を支えると予想されます。
北米、南米、中東・アフリカも、ノンアルコールビールの普及度がそれぞれ異なる市場として挙げられます。米国を筆頭とする北米では、製品ポートフォリオの拡大や小売・外食チャネルでの入手可能性の向上に支えられ、比較的確立されたカテゴリーが形成されています。南米は依然として発展の初期段階にある市場ですが、ブラジルやアルゼンチンでは、既存の醸造ネットワークを通じて製品の流通範囲を拡大する機会が見込まれます。中東・アフリカ地域も、アルコール消費パターンの違いやノンアルコール飲料の選択肢の有無といった要因から、ビジネスチャンスが期待されています。これらの地域全体において、流通ネットワークのさらなる拡大、新製品の発売、および消費者の認知度向上が、市場の発展を徐々に後押しすると見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 節度ある消費と「ソバー・キュリアス」な消費
- 健康とウェルネスを背景としたアルコール摂取量の削減
- 味と官能品質の向上
- 大手ビールメーカーの参入と製品の入手可能性の拡大
- 社交の場や日常的な飲酒シーンへの展開
- プレミアム化と製品イノベーション
- 市場抑制要因
- 味や口当たりに対する消費者の懸念
- 生産コストの上昇とプレミアム価格設定
- アルコール度数(ABV)の定義や表示要件のばらつき
- 微生物学的安定性および保存期間の制約
- 消費者行動分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ビールの種類別
- ラガー
- エール
- 小麦ビール
- スタウトとポーター
- その他
- 包装別
- ボトル
- カン
- 樽
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Carlsberg Breweries A/S
- Asahi Group Holdings, Ltd.
- Kirin Holdings Company, Limited
- Molson Coors Beverage Company
- Diageo plc
- Suntory Holdings Limited
- Athletic Brewing Company LLC
- Big Drop Brewing Co. Ltd.
- Krombacher Brauerei Bernhard Schadeberg GmbH & Co. KG
- ERDINGER WeiBbrau
- BrewDog plc
- Royal Swinkels Family Brewers
- Radeberger Gruppe KG
- The Boston Beer Company, Inc.
- Constellation Brands, Inc.
- Moscow Brewing Company
- Rodinny pivovar BERNARD a.s.
- Bayerische Staatsbrauerei Weihenstephan
第7章 市場機会と将来の展望



