


南米内陸水路輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Inland Waterway Transport - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156888
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、南米の内陸水路輸送市場の規模は2025年に21億5,000万米ドルと評価され、2026年の22億4,000万米ドルから2031年までに26億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.27%となる見込みです。
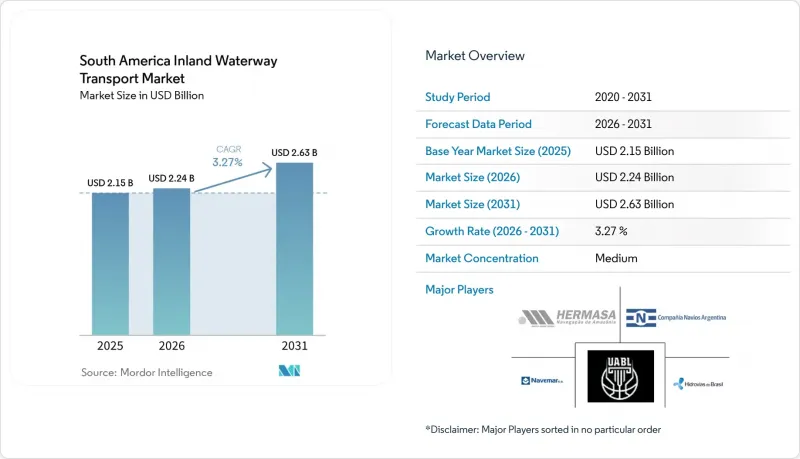
南米の内陸水路輸送市場は、ブラジル、パラグアイ、アルゼンチンにおいて、大豆やトウモロコシの貨物が道路から河川回廊へと輸送先を移していることが大きな要因となっています。本レポートは、貨物種別(ばら積み貨物、コンテナ貨物)、船舶種別(ドライカーゴ・バージ、タンカー・バージなど)、エンドユーザー産業別(農業・アグリビジネス、鉱業・金属、石油・ガス、化学・肥料など)、および地域別(アルゼンチン、ブラジル、チリ、コロンビア、ペルー、その他南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
南米内陸水路輸送市場の動向と洞察
農業輸出量が河川回廊へとシフト
南米の内陸水路輸送市場において、農業輸出の輸送において河川回廊がより大きな役割を果たすようになっています。その主な要因は、長距離の農産物輸送ルートにおけるバージとトラックのコスト差です。アルゼンチンの河川穀物内航輸送量は2025年に80万5,805トンに達し、2024年比で18%増となり、過去5年間で最高の成績を記録しました。パラグアイ・パラナ水路における2025年の国内貨物総量は849万トンに達し、前年比5.8%増加しました。タパジョス川では、2025年の取扱量の88.4%を大豆とトウモロコシが占め、36隻のバージからなる船団は1回の航行あたり11万トンの輸送能力を示しました。こうした貨物流動により、航行可能な河川へのアクセスがある地域ではトラック輸送への依存度が低下する一方、そのようなアクセスがない地域では、道路網への負担が引き続き重くなっています。
内陸港およびマルチモーダル統合への投資
内陸港およびマルチモーダル連携への投資により、南米の内陸水路輸送市場の運営基盤が拡大しています。ブラジルの商船基金は2026年3月、海上および河川物流プロジェクトに対し7億600万米ドル以上の資金を承認しました。これには、アマゾナス州における41件の内陸航路プロジェクトへの8,000万米ドルの資金が含まれています。同省はまた、リオグランデ、ペロタス、ポルト・アレグレにおける港湾アクセス水路および内陸水路区間を網羅する統合コンセッションを推進しました。これらの取り組みは、浚渫、ターミナル容量の拡大、および河川ルートと海港間のより連携のとれたアクセスを支援するものです。また、複数の輸送モードに依存する荷主にとって、輸送の切り替えに伴う摩擦を軽減することも可能です。投資の決定は、コンセッション条件の明確さと水路改良のタイミングに依然として左右されます。
季節的な喫水変動と干ばつの影響
水深の季節的な変動は、南米の内陸水路輸送市場にとって直接的な運営上の制約となっています。ブラジル地質調査所は2026年9月、マナウスのリオ・ネグロ川の水位が乾季に12.31メートルまで低下する可能性があると予測しました。この水位は、2023年に地域のサプライチェーンを混乱させた状況に近づいています。CMA CGM社は、河川水位の下落およびそれに伴う喫水制限、浮桟橋、水先案内、バージ物流にかかるコスト増を理由に、2026年10月2日より、マナウス発着の貨物に対する「アマゾン低水位割増料金」をTEUあたり2,315米ドルに引き上げました。低水位により、運航事業者は積載量の削減、船団編成の変更、あるいは出航の遅延を余儀なくされる可能性があります。こうした措置は、大量貨物の輸送において通常、河川輸送が持つコスト面での優位性を損なう恐れがあります。
その影響は船舶運航事業者に留まらず、輸出業者や輸入業者も予測が困難な輸送状況を管理する必要が生じます。タパジョス川において水路の浚渫工事が進まない場合、300万~500万トンの大豆がバージからトラックへの輸送に切り替わる可能性があり、これにより10月から2月の乾季にかけて、トン当たり29~48米ドルの運賃増に加え、最大1億6,400万米ドルのサプライチェーン損失が発生する恐れがあります。喫水量の浅い船舶は、運航可能期間を延長し、積載制限の厳しさを軽減することができます。しかし、極端な干ばつ時の混乱を完全に排除することはできません。したがって、南米の内陸水路輸送市場では、道路、貯蔵施設、ターミナル、およびスケジュールにおいて、不測の事態に備えた余力を確保する必要があります。乾季における貨物流通を守るためには、航行予測と、より迅速に対応できる浚渫計画が不可欠となっています。
セグメント分析
2025年、南米の内陸水路輸送市場シェアの91.15%をバルク貨物が占めました。このカテゴリーは、はしけの船団によって効率的に輸送される大豆、トウモロコシ、鉄鉱石、石油製品、その他の商品の大規模な輸送量に支えられています。ドライバルク輸送は、穀物の収穫や輸出サイクルと密接に関連しています。液体バルク輸送は、アマゾン川およびパラナ川水系全域における燃料の流通を支えています。2025年、タパジョス川における肥料の輸送量は46.8%増加し、同水路における液体バルク貨物の輸送量も前年比で40%増加しました。これらの数値は、バルク貨物の輸送が穀物貨物だけにとどまらず、より幅広い貨物流を含んでいることを示しています。バルク輸送の運営は、依然としてターミナルの処理能力、河川の深さ、および輸出港へのアクセスに依存しています。水路の状況が満載を許容する場合、大規模な船団は単位コスト面で大きな優位性をもたらすことができます。こうした構造が、南米の内陸水路輸送市場においてバルク貨物が主導的な地位を占めている理由の一つとなっています。また、このカテゴリーは、同地域の農業および資源採掘の生産基盤からも恩恵を受けています。しかし、輸送量が大きい商品に集中しているため、干ばつや収穫時期、主要な河川アクセス地点での混乱の影響を受けやすいという側面もあります。そのため、運航事業者は、航行条件が良好な期間に高い貨物輸送量を維持できるよう、船隊の稼働率向上や積載インフラへの投資を進めています。
南米の内陸水路輸送市場において、コンテナ貨物は2031年までCAGR5.81%で成長すると予測されています。この成長は、内陸の拠点と沿岸港の間を移動する工業製品や消費財において、コンテナの利用が増加していることを反映しています。河川ターミナルに適切な荷役設備が整っている場合、コンテナ輸送サービスはトラックのみによる物流に代わる体系的な選択肢となり得ます。また、内陸の生産地域と大西洋側の深水ターミナル間の接続を改善することも可能です。しかし、内陸水路沿いに専用に建設されたコンテナターミナルの数が限られていることが、依然として制約となっています。このため、荷主がバージによる物流の恩恵を受けられる場合でも、その導入が加速しない要因となっています。2026年に落札が予定されている最初の内陸水路コンセッション入札は、ターミナルおよび関連する河川インフラへの民間投資を支援することを目的としていました。荷役能力の向上により、バージ、トラック、海上輸送間の積み替え負担を軽減できます。書類作成基準や貨物分類も、コンテナ運航事業者の計画決定に影響を与えます。南米の内陸水路輸送市場では、ターミナルへの投資と信頼性の高い水路へのアクセスが両立する地域において、コンテナ輸送の成長が加速する可能性があります。一般貨物の荷主は、輸送時間やスケジュールの確実性について、依然として河川輸送と直行トラック輸送を比較検討することになるでしょう。したがって、コンテナ化は戦略的価値をもたらしますが、現在のバルク貨物中心の貨物構造を置き換えるものではありません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 主要なマクロ経済指標(GDP、インフレ率、国際貿易など)と市場への影響
- 市場促進要因
- 農業輸出量は河川回廊へとシフトしつつあります
- 内陸港およびマルチモーダル統合への投資
- 道路貨物輸送に対する燃料消費量の低減と脱炭素化の圧力
- パラグアイ・パラナ間の国境を越えた貿易の拡大
- デジタル喫水モニタリングにより、船舶の稼働率向上を実現
- 低水位への耐性を備えた船隊設計による航行可能期間の拡大
- 市場抑制要因
- 季節的な水位の変動と干ばつの影響
- 断片化された国境を越える通関および規制手続き
- 有資格の河川水先案内人および曳船乗組員の不足
- 環境許可および改修工事の遅延
- 価値およびサプライチェーン分析
- 規制の枠組み
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- 貨物タイプ別
- ばら積み貨物
- ドライバルク輸送
- 液体バルク輸送
- コンテナ貨物
- ばら積み貨物
- 船舶の種類別
- ドライカーゴ・バージ
- タンカーバージ
- コンテナバージおよびフィーダー船
- プッシュボートおよびタグボート
- エンドユーザー産業別
- 農業およびアグリビジネス
- 鉱業・金属
- 石油・ガス
- 化学品・肥料
- 製造・工業製品
- 林業、パルプ・製紙
- 建設資材
- その他
- 国別
- アルゼンチン
- ブラジル
- チリ
- コロンビア
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hidrovias do Brasil S.A.
- Compania Navios Argentina S.A.
- Navemar S.A.
- UABL Paraguay S.A./ATRIA
- Hermasa Navegacao Da Amazonia Ltda
- Chibatao Navegacao E Comercio Ltda
- National Shipping S.A.
- Agnamar S.A.
- CMA CGM S.A.
- Maersk A/S
- MSC Mediterranean Shipping Company S.A.
- Grimaldi Group S.p.A.
- Hamburg Sudamerikanische Dampfschifffahrts-Gesellschaft KG
- Copanu S.A.
- Naviera Fluvial Paraguaya S.A.
- Fospar S.A.
- Naviera Central S.A.S.
- CONAY S.A.
- MRS Logistica S.A.
- Cargill, Incorporated
- Louis Dreyfus Company B.V.
- Imperial Shipping Group