


南米のコンテナターミナル運営:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Container Terminal Operations - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156872
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、南米のコンテナターミナル運営市場の規模は2025年に43億7,000万米ドルと評価され、2026年の45億6,000万米ドルから2031年までに56億6,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは4.42%となる見込みです。
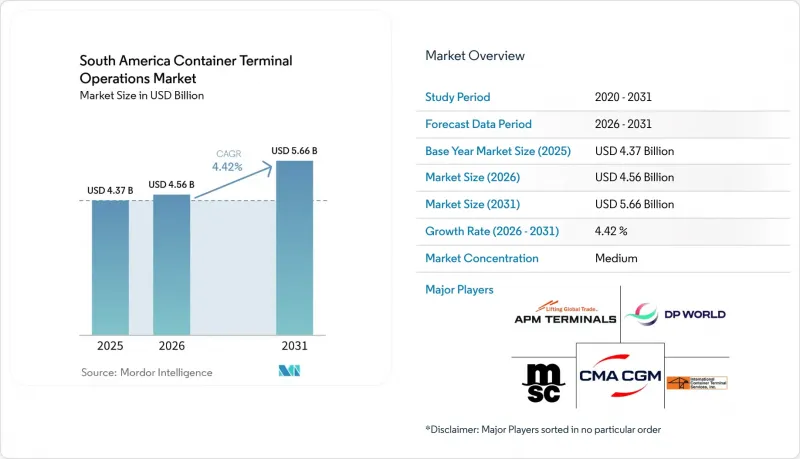
アグリビジネスの輸出チェーン、アジア太平洋ルートとの連携強化、およびコンセッション方式による容量拡大プロジェクトが、南米のコンテナターミナル運営市場全体の需要を支えています。一方、太平洋への直行便の増加は、輸入業者や輸出業者が選択できる貨物輸送ルートの選択肢を変えつつあり、ゲートウェイの信頼性がより一層重視されるようになっています。本レポートは、サービス別(荷役、貨物取扱など)、所有形態別(国有、官民パートナーシップなど)、自動化レベル別(手動、半自動など)、コンテナタイプ別(一般コンテナ、リーファーコンテナなど)、および国別(アルゼンチン、ブラジル、チリなど)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
南米コンテナターミナル運営市場の動向と洞察
深水ゲートウェイの処理能力の拡大
深水港の拡張により、以前はパナマやメキシコのハブ港への寄港を必要としていた船舶もターミナルで受け入れ可能となり、南米コンテナターミナル運営市場における個々のゲートウェイ拠点の商業的価値に変化が生じています。大型船舶には、十分な水路水深、バース強度、クレーンのリーチ、ヤードスペース、そして迅速なゲート業務が求められます。これは、大量の貨物の引き渡しに遅れが生じると、直行便としてのメリットが損なわれる可能性があるためです。チリでは、環境審査を通過したサン・アントニオ拡張プロジェクトについて、2025年に国際入札手続きを開始しました。このプロジェクトは年間600万TEUの処理能力をもたらすと見込まれており、2027年に着工が予定されています。これにより、チリの大型コンテナ船受け入れ能力は大幅に向上する見込みです。ブラジルもまた、25年間の航路利用権コンセッションを通じて、パラナグアでの水路の深掘りを進めています。これらのプロジェクトにより、バース工事や貨物の搬出を別個の投資として扱うのではなく、水路へのアクセス、設備のアップグレード、陸上側の処理能力を単一の運営計画の中で調整できるターミナルの価値が高まります。
アジア・南米航路のサービス向上と太平洋回廊における貨物の再配分
チャンカイ港は2025年6月に商業運航を開始し、南米のコンテナターミナル運営市場において、太平洋沿岸の荷主が利用できる航路の選択肢を一新しました。同港は2026年上半期、アジア、中米、および南米太平洋沿岸を結ぶメインラインおよびフィーダーサービスを通じて、20万TEUを扱いしました。上海への直行便により、輸送時間は従来の35~40日から23日に短縮され、荷主は時間的制約のある貨物に対してより短いルートを利用できるようになりました。フィーダーサービスは、チャンカイとチリの主要な4つのターミナル、およびパイタやグアヤキルを含む太平洋沿岸北部の港湾を結んでいます。海運各社は、これらの航路に約13,100 TEUの積載能力を持つ船舶を就航させており、これはこの貿易ルートではこれまで実現不可能だった規模です。必要な喫水やクレーン能力を備えていないターミナルは、大型船舶の就航が増えるにつれて直行便の寄港機会を失う恐れがある一方、太平洋側のゲートウェイは、本来なら大西洋沿岸の港を経由していたはずのアジア向け貨物を引き付ける可能性があります。
ターミナルゲートを越えた道路、鉄道、気候による制約
南米のコンテナターミナル運営市場において、道路、鉄道、水路の接続が依然として不安定な状況では、埠頭の容量がそのまま取扱量の増加につながるわけではありません。ブラジル南部の輸送回廊では、依然として遅延が発生しており、これにより陸上輸送時間が延び、貨物の滞留コストが増加し、バースでの船舶のターンアラウンド改善によるメリットが相殺されてしまっています。サン・フランシスコ・ド・スルおよびイタポア複合施設を結ぶBR-280号線の接続問題は、長期間にわたる計画期間を経てもなお未解決のままです。また、鉄道への投資は多くのターミナル建設計画よりも完成までに時間がかかるため、港湾の処理能力と、それを活用するために必要な貨物輸送ネットワークとの間にギャップが生じています。パラナ・パラグアイ水路では、土砂の堆積や季節的な低水位により航行に支障が生じることがあり、輸出に先立つ内陸部での貨物集積に影響を及ぼします。したがって、干ばつ、洪水、河川水位の変化により、バースの生産性向上の恩恵が損なわれる可能性があります。というのも、コンテナがターミナルに出入りする速度は、依然としてトラック、鉄道車両、はしけによって左右されるからです。
セグメント分析
2025年、中南米のコンテナターミナル運営市場において、荷役業務は43.50%のシェアを占めました。海運アライアンスは、寄港地を選定する際に、バースの生産性、クレーンの稼働状況、バース利用枠、信頼性を評価するため、船舶および埠頭サービスは依然として中心的な役割を果たしています。各寄港は厳格に管理された航海スケジュール内で完了させなければならないため、オペレーターは、1時間あたりの処理速度向上を支えるクレーン、バースインフラ、システムへの投資を続けています。貨物取扱いは2番目に大きなサービス分野であり、ヤード管理、積み上げ、保管、コンテナの引き渡し、および作業ゾーン間のコンテナ移動が含まれます。サントス・ブラジルは2025年、テコン・サントスに8台の自動運転式ゴムタイヤ式ガントリークレーンを導入しました。この設備は遠隔操作式であり、置き換えられたディーゼル設備と比較してCO2排出量を97%削減できると見込まれており、同時に、オペレーターがシフトごとに高所にあるクレーンのキャビンに登る必要もなくなります。
輸送は、2026年から2031年にかけてCAGR 4.81%で、最も急速に成長するサービス分野になると予想されています。ターミナルグループ各社は、コンテナがゲートを出た後の付加価値をさらに高め、荷主によりシームレスなサービスを提供するため、ドレージ、内陸デポ、鉄道輸送のサービスを拡充しています。これらのサービスは、車両がターミナル周辺に到達する前に、トラックの予約、デポの利用、コンテナの配置、内陸の貨物流を調整することで、混雑の緩和にもつながります。その他のサービスには、通関支援、貨物混載、検査調整、港湾代理店業務、および輸出業者が利用する個別の物流プロバイダーの数を削減できる実務支援などが含まれます。輸出業者は、複数のプロバイダーを個別に管理するのではなく、より統合された物流サービスの提供をますます求めています。ICTSIによるリオ・ミナスおよびリオ・スザノの鉄道回廊への投資は、国際的な事業者が、船舶側の荷役収益のみに依存するのではなく、ターミナルへの投資と並行して内陸物流の基盤を構築していることを示しています。
2025年時点で、南米のコンテナターミナル運営市場規模の47.06%を国有ターミナルが占めていました。この状況は、ブラジルの連邦港湾ネットワーク、アルゼンチンの公営港湾当局、およびアンデス回廊の一部における州による管理を反映しており、これらの地域では、公共投資が国の貿易およびインフラの優先事項を支えています。港湾が、サービスの継続性と貨物のアクセスを維持しなければならない戦略的資産として扱われる地域では、公的所有が依然として重要な役割を果たしています。民間および独立系施設は、海運会社所有のターミナル、独立した商業事業者、および異なる運営方針を持つ施設を含め、セクターの残りの部分を担っています。これらの施設の競争力は、コンセッション契約の安定性、貨物取扱量、投資資本へのアクセス、およびアライアンスの要件を満たす能力に依存しています。2025年に完了した海運会社による買収により、ブラジルの主要ターミナルにおける統合された所有構造の重要性が高まり、関連する海運会社の基盤を持たない独立系事業者にとっては懸念材料となっています。
官民パートナーシップ(PPP)は、2031年までCAGR5.15%で拡大すると予測されています。南米のコンテナターミナル運営市場におけるPPP構造の規模は、戦略的インフラに対する公的監督を維持しつつ民間投資を義務付ける入札によって支えられています。ブラジルでは、フォルタレザ、サンタナ、ポルト・アレグレ、ナタールの各施設について入札を実施しており、国際的なターミナルグループが採用する長期的な計画サイクルに見合った案件パイプラインを維持しています。投資義務の義務化とANTAQによる監督により、投資家には、処理能力やインフラに関する明確な納入要件を含め、長期的な事業計画に対するより明確な要件が提示されています。海運会社傘下のターミナルは、取扱料金を活用して関連する海運ネットワークからの貨物量を確保し、アライアンスの約束を果たすことができます。そのため、独立系事業者は、自動化への投資資金調達が困難であり、取扱量密度が同等の設備投資を正当化できない二次港に集中する傾向が強まる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 深海ゲートウェイの処理能力の拡大
- アジア・南米航路におけるサービス拡充および大型船の入港
- ターミナルの近代化に向けた官民パートナーシップ(PPP)による投資
- 農業関連輸出におけるコールドチェーン・コンテナ化
- 電動化による設備稼働率と運用経済性の向上
- チャンカイおよびカヤオを経由した太平洋回廊の貨物再配分
- 市場抑制要因
- ターミナルゲートを越えた道路および鉄道のボトルネック
- 不均一な譲歩、関税および通関制度
- 干ばつ、洪水、河川水位の変動による気候リスクへの曝露
- 自動化における高い改修コストと技術者不足
- バリューチェーンおよび流通チャネル分析
- 規制の枠組み
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- サービス別
- 荷役
- 貨物ハンドリング
- 輸送
- その他のサービス
- 所有モデル別
- 国有
- 官民パートナーシップ
- 個人所有/ 独立系
- 自動化レベル別
- 手動
- 半自動
- 全自動
- コンテナの種類別
- 一般コンテナ
- 冷蔵コンテナ
- OOG/プロジェクト用コンテナ
- 危険物コンテナ
- 国別
- アルゼンチン
- ブラジル
- チリ
- コロンビア
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- DP World Limited.
- APM Terminals B.V.
- CMA CGM Group
- Mediterranean Shipping Company S.A.
- International Container Terminal Services, Inc.
- Wilson Sons S.A.
- Itapoa Terminais Portuarios S.A.
- TCP Participacoes S.A.
- JBS Terminais
- PSA International Pte Ltd.
- COSCO Shipping Ports Limited
- Hanseatic Global Terminals Latin America S.A.
- Terminal Puerto Coquimbo S.A.
- Terminal Zarate S.A.
- Neltume Ports
- Terminal Cuenca del Plata S.A.
- Sepetiba Tecon S.A.
- Terminal Pacifico Sur Valparaiso S.A.
- Terminal Internacional del Sur S.A.
- Sociedad Portuaria Regional de Buenaventura S.A.