


証券貸付:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Securities Lending - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155572
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、証券貸借市場の規模は2025年に4兆1,000億米ドルと推計されており、2026年の4兆6,000億米ドルから2031年までに6兆6,000億米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR7.5%で成長すると見込まれています。
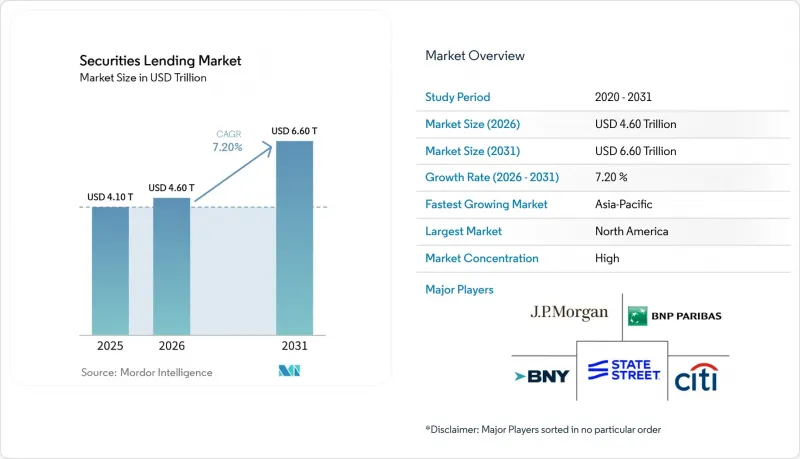
貸付収益は2025年に149億米ドルに達しました。これは、人工知能に関連する株式のボラティリティ、上場投資信託(ETF)の貸付残高の拡大、および2025年3月に韓国が空売り禁止措置を解除したことを受けてアジア市場で活動が再開されたことなどが後押しとなりました。本レポートは、資産クラス(株式、社債など)、参加者タイプ(年金基金、銀行など)、貸付モデル(エージェント・レンディングおよびプリンシパル・レンディング)、地域(北米、南米など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の証券貸借市場の動向と洞察
空売りおよび相対価値取引の活発化により、証券借入需要が増加
空売りおよび相対価値取引のポジション増加により、証券貸借市場全体で証券借入の需要が高まっています。2026年上半期の世界の株式貸借収益は、前年同期比38%増の54億米ドルに達しました。アジア太平洋地域では、半導体、人工知能(AI)インフラ、電気自動車関連のポジションが長期にわたり貸出状態となったことから、21億米ドルの収益を生み出しました。厳選された取引相手先リストや柔軟な貸付期間の設定により、需要が少数の特定の証券に集中している場合でも、手数料収入の確保が可能となります。また、2026年には、人工知能インフラの資金調達に連動した転換社債の発行により、転換社債アービトラージのための借入需要も拡大しました。EquiLendは、2026年6月のラッセル指数構成銘柄見直し日に12万1,800件の米国株式取引を処理し、イベントに起因する大規模な需要のピークを管理することの運用上の重要性を示しました。
機関投資家およびETFの資産プールの拡大が、貸付可能証券の供給を増加させています
機関投資家のポートフォリオや上場投資信託(ETF)により、証券貸付市場で利用可能な在庫が拡大しています。ETFポートフォリオの規模拡大により、貸し手は、広範なカストディプールだけに依存するのではなく、借り手に提供できる個別のポジションをより多く確保できるようになりました。アクティブ型、レバレッジ型、および暗号資産関連のETF保有銘柄は、パッシブ型インデックスポジションとは異なる借り入れパターンを示す場合があります。2026年上半期のETF貸付収益は4億500万米ドルに達し、前年同期比で62%増加しました。このように在庫が拡大したことで、より具体的な有価証券や貸付条件を備えた貸付プログラムを支援することが可能になります。また、インデックス・ポジション、集中株式取引、その他の担保ニーズの間で需要がシフトした場合にも、プログラムが適切に対応できるようになります。
資本および貸借対照表上の制約が仲介業者の貸付能力を制限
資本要件により、一部の中間業者において、証券貸付市場に割り当てられる貸借対照表の規模が制限されています。英国のプルーデンシャル規制庁(PRA)は2026年1月にバーゼルIII.1の最終規則を公表し、2027年1月の施行を予定しています。規則(EU)2025/1215により、残存期間が6ヶ月未満の特定の証券ファイナンス取引に対する純安定資金比率(NSFR)の要件が変更されました。これらの規則により、銀行の貸借対照表において、短期の一般担保による仲介業務の魅力が低下する可能性があります。中央清算される仕組みは、参加者が多角的ネッティングを活用し、リスク加重資産を削減するのに役立ちます。その結果、清算済みの三者間取引の手配や、より広範な担保管理サポートを提供できる仲介業者が経済的に有利となります。
セグメント分析
2025年の証券貸借市場規模のうち、株式が45.3%を占めており、2031年までCAGR8%で成長すると予測されています。株式貸借は、上場投資信託(ETF)の取引、半導体関連のポジション、および人工知能(AI)関連証券をめぐるボラティリティによって支えられています。2025年の世界の貸付収益149億米ドルのうち、普通株式、ADR、および株式上場投資商品(ETP)が115億米ドルを占めました。アジアのテクノロジーおよび半導体関連銘柄は、収益性の高い特殊証券の一つでした。その後、上場投資信託(ETF)の貸付収益は、2026年上半期に4億500万米ドルまで増加しました。
国債およびソブリン債は、貸付活動の次に大きな固定収益源となりました。2026年上半期、高品質で流動性の高い資産への需要や決済期限の到来により借入ニーズが高まったことから、国債貸付による収益は27%増加しました。また、北米の投資適格社債における貸付残高も拡大しました。これは、運用会社が保有資産を活用してクレジットスプレッドリスクを管理し、発行期間中に在庫を現金化しようとしたためです。エージェンシー債、超国家機関債、転換社債は、プログラムが利用可能な固定利付およびハイブリッド担保の範囲を拡大しました。人工知能(AI)インフラの資金調達に関連する転換社債の発行は、関連する転換社債アービトラージによる株式借入需要を生み出しました。このクロスアセットの組み合わせにより、貸し手は担保主導の需要と、より高いマージンが見込める特殊証券の機会の両方を捉えることが可能となり、証券貸付市場の規模拡大の機会が広がっています。
地域別分析
2025年、北米は証券貸付市場シェアの38.2%を占めました。豊富な株式カストディプールと、ヘッジファンドの借り手が高い割合で集中していることが、同地域の地位を支えています。2026年上半期、北米の株式貸付収益は23億米ドルに達しました。人工知能(AI)を活用した取引、バイオテクノロジー関連のイベントポジション、クレジットETFの需要、およびエネルギー関連のショートポジションが、取引活動を牽引しました。2026年12月の米国債清算期限は、参加者が在庫や資金調達を管理する方法に変化をもたらしています。
欧州では、流動性環境の変化に伴い、参加者が高品質な流動性資産を管理する中で、債券の借入需要が高まっています。2026年上半期、EMEA地域の株式貸付収益は9億5,900万米ドルに達し、工業、金融、およびM&A関連のポジションが牽引しました。ドイツでは、工業および自動車セクターのポジションが増加したことで、1億3,200万米ドルの収益を生み出しました。SFTR(証券貸付規制)への準拠やCSDR(中央証券保管機関規制)の規定により、欧州のプログラムにはコストと運用上の要件が追加されています。SAB Investは2026年6月、サウジアラビアの株式貸付プログラムの代理機関としてJ.P.モルガンを任命しました。
アジア太平洋地域は、CAGR10.2%で成長すると予測されており、これは証券貸借市場規模において地域別で最も高い成長率となります。2026年上半期、アジア太平洋地域の株式貸付収益は21億米ドルに増加しました。韓国では、空売りの禁止措置が解除されたことを受け、貸出残高が増加しました。台湾は、人工知能(AI)ハードウェアのサプライチェーンにおけるポジションにおいて重要な位置を占めるようになりました。日本の金融政策の正常化は、日本国債における利回り向上への需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 空売りや相対価値取引の活発化により、証券借入需要が増加しています
- 機関投資家およびETFの資産規模の拡大により、貸付可能な有価証券の供給が増加しています
- ポートフォリオ収益の拡大を目的とした証券貸付の機関投資家による導入拡大
- マーケットメイキングおよび決済対応のための証券借入需要の増加
- 希少かつ特殊な有価証券による利用率の向上と手数料収入の増加
- 証券会社および一元化された証券貸借プログラムの拡大により、資産の流動化が促進されています
- 市場抑制要因
- 仲介機関の貸出能力を制限する資本および貸借対照表上の制約
- 実質所有者の参加を阻害する取引相手先リスクおよび担保リスク
- 国際融資を制約する国境を越えた税務、法務、決済上の複雑さ
- 担保管理および取引後処理に伴う高い運用コスト
- バリューチェーン分析
- 規制情勢
- 技術展望
- 使用事例別の証券貸借需要
- 実質所有者の参加と委託方針の選好
- 担保の再投資と最適化の実践
- 決済効率と決済不履行管理の動態
- 業務および取引相手先に関するデューデリジェンスの実務
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- アセットクラス別
- 株式(普通株式、優先株式、株式ETF/ETP、ADR、その他の株式証券を含む)
- 政府/ ソブリン債
- 社債
- その他の固定利付証券およびハイブリッド証券(政府機関債/超国家機関債、転換証券、およびその他の適格な固定利付証券またはハイブリッド証券)
- 参加者タイプ別
- 年金基金
- 保険会社
- 銀行
- ブローカー・ディーラー
- 集団投資スキーム/ アセットマネージャー
- 政府/ 政府機関および公的機関
- その他の機関投資家(寄付基金、財団、企業など)
- 融資モデル別
- エージェント・レンディング
- プリンシパル・レンディング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- J.P. Morgan
- BNY Mellon
- State Street Corporation
- Northern Trust Corporation
- Citi
- BNP Paribas
- Goldman Sachs
- Morgan Stanley
- UBS Group
- Bank of America
- Deutsche Bank
- Barclays
- HSBC Holdings
- Societe Generale
- Wells Fargo
- Mizuho Financial Group
- Natixis Corporate & Investment Banking
- Jefferies Financial Group
- RBC Capital Markets
- Brown Brothers Harriman