


南米の医療画像ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Medical Imaging Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154995
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
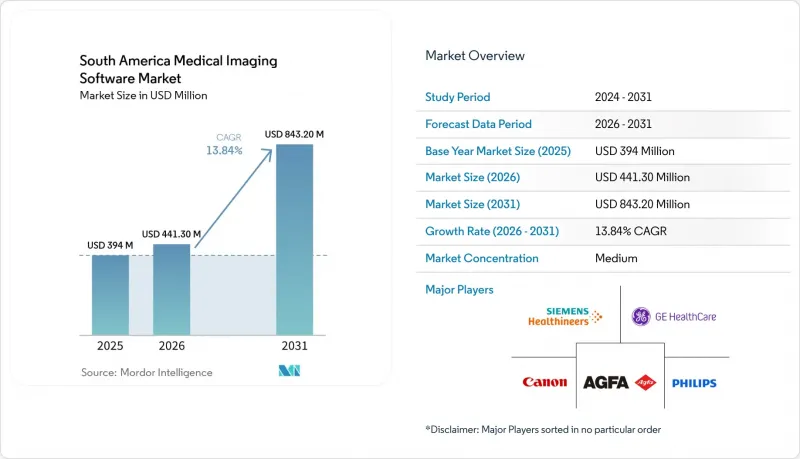
Mordor Intelligenceによると、南米の医療画像ソフトウェア市場規模は、2025年の3億9,400万米ドル、2026年の4億4,130万米ドルから、2031年までに8億4,320万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は13.84%となる見込みです。
南米の医療用画像診断ソフトウェア市場の動向と洞察
慢性疾患の負担増と画像診断件数の増加
慢性疾患のケアにより、南米全域で画像診断サービスの需要が高まっています。南北アメリカにおける死亡原因の77%を非感染性疾患が占めており、これが画像診断を取り入れた診断プロセスの持続的な需要を支えています。心臓MRI、マンモグラフィ、肺CTには、専門的なビューアや後処理ツールが必要ですが、これらは多くの医療機関において、以前はオプションと見なされていました。こうした機能が日常的な診療プロセスに不可欠なものとなるにつれ、南米の医療画像インフォマティクス市場は恩恵を受けることが期待されます。また、これまで画像診断へのアクセスが限られていた都市周辺地域の中規模診断センターにおいても、需要が拡大しています。ブラジル保健省は、2026年6月に「Portaria GM/MS 11.694/2026」を公布し、SUS(ブラジル国民保健制度)の医療機器ポートフォリオを近代化するとともに、診断能力と連携されたワークフローを支援する見込みです。アルゼンチンやチリにおける高齢化は、画像検査の件数を維持し、定期的なソフトウェアおよびサービス契約の価値を高める要因となります。このような医療パターンは、連携型画像保存・レポート作成システムにとって、より安定した基盤を築くことになります。また、南米の医療画像インフォマティクス市場では、専門医が複数の拠点にまたがって業務を行えるようにするソリューションも求められています。
医療のデジタル化とPACS・RISの近代化
公的デジタルヘルスイニシアチブにより、PACS、RIS、およびエンタープライズ画像プラットフォームの調達機会がより明確になってきています。ブラジルでは、2025年に「国家医療データネットワーク」が医療施設の44%を接続し、公共部門での導入率は64%に達しました。このカバー率により、医療提供者は、さまざまな医療現場間で画像データを共有するためのより強固な基盤を得ることができます。チリでは、「ホスピタル・デジタル(Hospital Digital)」プログラムの一環として、60以上の公立病院(利用者数1,600万人)向けに、SaaSベースのRIS、PACS、およびVNAプラットフォームが選定されました。このプラットフォームは、年間13万件以上の検査データを処理できるよう設計されており、99.98%の稼働率を達成したと報告されています。DICOM、HL7、およびHL7 FHIR規格を採用していることから、相互運用性は公的入札における中核的な要件となっています。南米の医療画像情報学市場では、これらの標準を満たしつつ、予測可能な価格設定と信頼性の高い現地サポートを提供するベンダーが優位となる見込みです。また、共通のデータ標準があれば、病院ネットワークが新たな施設やソフトウェア機能を追加する際の導入上の摩擦を軽減することも可能です。その結果、南米の医療画像情報学市場は、実用的なシステムの互換性への依存度をますます高めています。
高い導入コストと総所有コスト
エンタープライズレベルの画像診断システムの導入は、多くの中規模医療機関の財政的・技術的能力を超える場合があります。アルゼンチンでIDBの支援を受けて実施されたAIマンモグラフィープログラムでは、検査ごとの運用モデルを採用した結果、従来の調達方法と比較して、初期インフラコストが90%削減され、大容量ストレージコストが40%削減され、総所有コスト(TCO)が43%削減されたと報告されています。これらの結果は、資金調達構造が技術そのものと同じくらい重要であることを示しています。大規模な病院ネットワークをオンプレミス型システムからマネージドサービスへ移行するには、統合に関する専門知識、トレーニング、および継続的な技術サポートも必要となります。調整された導入に必要な資金を調達できない医療機関は、代わりに各部門ごとに個別のツールを導入することになるかもしれません。このアプローチは、長期的なコストを増大させ、拠点間の画像検査データの共有を制限する可能性があります。南米の医療画像インフォマティクス市場のベンダーは、段階的な価格設定、現地語によるサポート、および小規模な医療機関に合わせた導入モデルを通じて、この障壁の解消を支援することができます。契約には、導入、研修、ストレージ、および継続的な運用サポートも盛り込む必要があります。利害関係者がこれらの要件を別個のコストとして扱う場合、南米の医療画像インフォマティクス市場は勢いを失う可能性があります。
セグメント分析
2025年、南米の医療画像インフォマティクス市場において、ソフトウェアは68.00%のシェアを占めました。これは、従来のフィルムベースや第一世代のデジタルアーカイブが、統合型PACS、RIS、およびエンタープライズ画像プラットフォームに広く置き換えられたことを反映しています。ソフトウェアセグメント内では、AIおよび意思決定支援モジュールが最も急成長しているサブカテゴリーとなりました。ベンダー各社は、これらの機能をスタンドアロン製品として販売するのではなく、既存の臨床用ビューアーのライセンスに組み込むケースが増えています。このバンドル方式により、別途の予算承認が不要となったため、導入が加速しました。ワークステーションやストレージインフラを含むハードウェアは、クラウドアーキテクチャへの移行に伴い、資本集約的なストレージ支出が病院の貸借対照表から外れたことで、シェアは安定しつつも減少傾向を維持しました。導入・統合、サポート・保守、マネージド・テレラジオロジーを含むサービスは、社内のIT能力が限られている医療機関がライフサイクル管理の完全なアウトソーシングを求めるにつれて、重要性を増しました。2026年4月、Koninklijke Philips N.V.は南米において、同社のVue PACSのWeb版をリリースしました。これにより、複数拠点にわたる診断ネットワークにおけるインフラの障壁が低減され、より軽量な導入が可能となり、一時的なライセンシング収入よりもサブスクリプション型サービスの収益が優先されるようになりました。社内に放射線科ITチームを維持できない小規模な医療機関が、完全管理型のソリューションを求めるにつれ、サービスおよびマネージド・テレラジオロジーが同セグメントにおいて占める割合は拡大すると予想されます。この変化により、収益はハードウェア中心の契約から、長期的な顧客維持率の高い定期的なサービス契約へと徐々にシフトしています。ブラジルで3,000以上の医療機関を顧客に持ち、アルゼンチン、ウルグアイ、ペルーでも存在感を高めているPixeon Medical Systems S.A.は、機器中心の既存企業からシェアを奪っているサービス主導の拡大モデルの好例です。
3次元(3D)画像診断は、体積再構成が標準的な臨床要件となっている腫瘍学の病期分類、循環器学、および整形外科分野の需要に牽引され、2025年には市場シェアの45.00%を占めると予測されています。より急速に成長している4Dイメージング分野は、産科診断事業者が胎児評価のためのリアルタイム体積可視化に投資し、心臓センターが血行動態評価のために4DフローMRIを採用していることから、CAGR 18.50%で拡大すると予測されています。3D/4D技術セグメントは、2025年には南米の超音波診断装置市場の46.88%を占めると予想されています。AI搭載プラットフォームにより、妊娠中期検査の所要時間を約40%短縮することが可能です。2次元(2D)画像診断は、患者数の多い公的医療機関において、費用対効果の高い第一線のスクリーニングソリューションとして依然として広く活用されています。特に、医療機関が既存の2Dインフラの診断機能を拡張するためにAI強化モジュールを後付けする場合にその傾向が顕著です。2026年2月には、アルゼンチン保健省がパイロットプログラムを通じて、遠隔地の診療所にAI強化型ポータブル超音波診断装置を導入する見込みです。この取り組みは、4Dプラットフォームが依然として経済的に利用できない医療サービスが不十分な地域において、2Dおよびエントリーレベルの3D画像診断が継続的に拡大していることを示しています。産科および腫瘍学分野における3D画像診断から4DおよびAI強化型体積画像診断への移行により、定期的な更新を必要とする後処理および可視化ソフトウェアに対する需要がさらに高まっています。この動向は、可視化ライセンスを複数年のサポート契約とセットで販売できるインフォマティクスベンダーにとって、継続的な収益機会をもたらします。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 基準年、予測期間、および通貨
- 南米市場の範囲および対象国
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 慢性疾患の負担の増加と画像診断件数の増加
- コンピュータ支援診断および放射線医学AIの拡大
- 医療のデジタル化とPACS-RISの近代化
- 放射線科医の不足により、ワークフローの自動化に対する需要が高まっています
- 三次病院の枠を超えてアクセスを拡大するクラウドネイティブ画像診断プラットフォーム
- 国境を越えた遠隔放射線診断および遠隔レポートネットワーク
- 市場抑制要因
- 導入コストおよび総所有コストの高さ
- 主要都市圏以外における医療インフラの不均衡
- データのローカライゼーション、プライバシー、および相互運用性の複雑性
- AIを活用した画像診断ソフトウェアに関する現地での検証データが限られている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 特許およびイノベーション活動
- サイバーセキュリティおよび事業継続性の評価
第5章 市場規模と成長予測(金額ベース)
- コンポーネント別
- ソフトウェア
- PACSソフトウェア
- RIS Software
- 画像解析ソフトウェア
- エンタープライズ・イメージング・プラットフォーム
- 臨床用ビューアおよび可視化ソフトウェア
- 人工知能および意思決定支援ソフトウェア
- ハードウェア
- サービス
- 導入および統合サービス
- サポートおよび保守サービス
- マネージド・イメージングおよびテレラジオロジー・サービス
- ソフトウェア
- イメージングタイプ別
- 2Dイメージング
- 3Dイメージング
- 4Dイメージング
- モダリティ別
- コンピュータ断層撮影(CT)
- 磁気共鳴画像法
- X線およびデジタル放射線撮影
- 超音波
- マンモグラフィー
- 陽電子放出断層撮影(PET)
- 単一光子放出型コンピュータ断層撮影(SPECT)
- その他のモダリティ
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 用途別
- 診断の評価と報告
- 画像の保存、アーカイブ、および配信
- ワークフロー管理およびオーケストレーション
- 画像補正および再構成
- コンピュータ支援による検出および診断
- 研究および臨床開発
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 画像診断センター
- 専門医療センター
- 研究・学術機関
- 遠隔放射線診断サービス事業者
- その他のエンドユーザー
- 地域別
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- GE HealthCare Technologies Inc.
- Siemens Healthineers AG
- Koninklijke Philips N.V.
- Agfa-Gevaert N.V.
- Canon Medical Systems Corporation
- FUJIFILM Holdings Corporation
- Carestream Health, Inc.
- Sectra AB
- Esaote S.p.A.
- MIM Software Inc.
- INFINITT Healthcare Co., Ltd.
- Pro Medicus Limited
- Novarad Corporation
- RamSoft, Inc.
- Merge Healthcare Incorporated
- Pixeon Medical Systems S.A.
- NUBIX S.A. de C.V.
- Mobilemed Solucoes em Tecnologia Ltda.
- Genesis Tecnologia Ltda.
- Medilab Sistemas Ltda.
- RIACS Health SpA
- Mediarte Tecnologia Medica Ltda.
- Dr. Tis Tecnologia em Saude Ltda.
第7章 市場機会と将来の展望



