


医療用画像処理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Imaging Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121439
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
医療用画像処理ソフトウェアの市場規模は、2025年の87億4,000万米ドル、2026年の94億5,000万米ドルから、2031年までに139億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は8.02%となる見込みです。
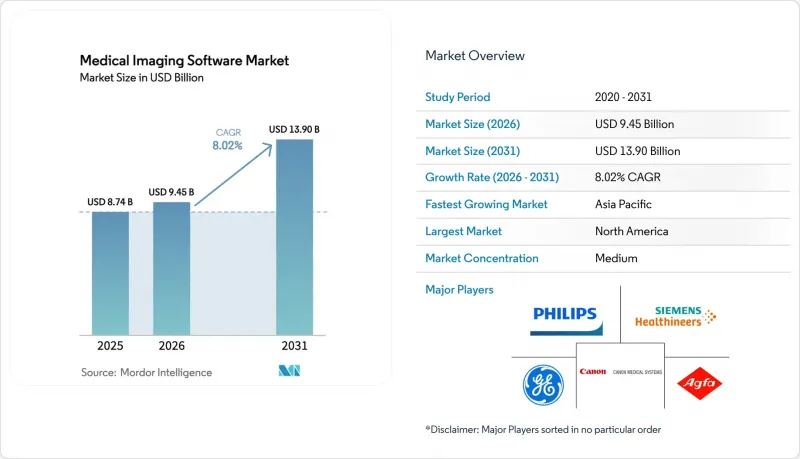
本レポートは、画像の種類(2D、3D、4D)、モダリティ(CT、MRI、X線、超音波など)、用途(整形外科、腫瘍学、循環器学、神経学など)、導入モデル(オンプレミス、クラウドベース、ハイブリッド)、エンドユーザー(病院、画像診断センターなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用画像処理ソフトウェア市場の動向と洞察
AIを活用した診断ツールの導入拡大
規制当局は、慎重な「ゲートキーパー」から積極的な「推進者」へと姿勢を転換しました。FDAは2024年に171件のAI搭載医療機器を承認し、これは2023年の承認件数をほぼ倍増させるもので、その半数以上が放射線医学分野を対象としています。先行製品に基づく510(k)申請により、審査期間が18ヶ月から6ヶ月未満に短縮され、ベンダーはより迅速に収益化を実現できるようになりました。Qure.ai社の「qER」スイートは、その商業的な影響力を示しており、90秒以内に頭蓋内出血を検知することで、地方の救急チームが地元の放射線科医の待ち時間を回避できるようにしています。病院では、このようなアルゴリズムをPACSのワークリストに組み込み、重要な検査を最優先に表示させることで、AIの利用を固定ライセンス販売ではなく、スキャンごとの課金モデルへと転換しています。業界再編が加速しており、Tempus社はArterys社を吸収合併し、ゲノミクスと画像バイオマーカーを融合させ、精密腫瘍学の予算を獲得しようとしています。保険者がAI支援による読影に対して個別のCPTコードを発行するにつれ、アルゴリズムの性能と適用範囲をめぐる収益の好循環はさらに強まっています。
高度な画像診断を必要とする慢性疾患の負担の増加
世界の高齢化により、画像検査の件数は放射線科医の処理能力を上回る水準に達しています。2040年までに、65歳以上の成人は米国人口の21.6%を占めるようになり、若年層に比べて3倍以上の画像検査を受けることになります。英国では、がん検診の義務化拡大を背景に、2019年から2024年にかけてCTおよびMRIの利用が年率12%増加しました。現在、ソフトウェアによって反復的な定量化作業が自動化されています。例えば、シーメンス・ヘルスインアーズ社の「syngo.Via Frontier」は、心腔のセグメンテーションにかかる時間を20分から90秒に短縮し、医師が画像診断に専念できる時間を確保しました。腫瘍学分野では処理能力の向上が特に重要視されており、免疫療法の治療計画では連続的なスキャンが必要となるため、患者1人あたりの画像処理量が倍増し、対応可能なソフトウェアの需要も拡大しています。測定の自動化により、ベンダー各社は人口動態的な圧力を持続的な需要へと転換し、それによって医療用画像ソフトウェア市場の成長軌道をさらに強固なものにしています。
高額なソフトウェアライセンシングおよび保守費用
エンタープライズPACSのライセンシング料は30万米ドルから150万米ドルの範囲であり、年間サポート費用は購入価格の20%近くに達するため、一桁台の利益率で運営されている中規模医療機関には大きな負担となっています。HFMAのモデルによると、クラウドサブスクリプションの場合、7年間にわたる着実な検査件数の増加があって初めて、初期費用と維持費のバランスが取れることになります。既存のPACSからの移行には、インターフェースの再構築やスタッフの再教育にさらに20万~50万米ドルの費用がかかり、購入者は長期の減価償却サイクルに縛られることになります。価格に敏感なアジア市場では、Orthancのようなオープンソース・スタックを採用することで対応しています。これによりライセンス料は不要になりますが、社内の専門知識が必要となります。これは大規模な公立病院には好まれる選択肢ですが、小規模な民間クリニックには手の届かないものです。その結果生じる価格の高さに驚かされることで、更新の決定が遅れ、短期的な医療画像ソフトウェア市場の拡大が抑制されています。
セグメント分析
3D可視化は2025年の売上高の52.84%を占め、整形外科、神経外科、口腔顎顔面外科の各専門分野における術前計画を支えています。一方、4Dワークフローは、心臓や胎児の経時的な動きを捉えることで、CAGR9.11%で成長すると見込まれています。この進化によりデータセットの容量は10倍に膨れ上がり、オンプレミスストレージの限界を試すことになりますが、90日経過後に利用頻度の低いデータを低コストのオブジェクトストレージへ階層化するクラウドアーカイブには、見事に適合します。臨床的エビデンスもこの移行を後押ししています。呼吸同期型4D CTは、腫瘍の治療マージンを狭め、周辺組織への損傷を軽減します。高スループットのスクリーニングにおいては2Dが依然として不可欠ですが、現在ではほとんどのベンダーが、単一のインターフェースで2D、3D、4Dファイルを読み込める汎用ビューアを提供しており、スタンドアロンの2Dライセンスに対して支払いを希望する傾向は低下しています。全体として、強力なアップグレードのインセンティブにより、医療画像ソフトウェア市場は可視化スイート内で成長を加速させ続けています。
こうしたツールキットの移行に伴い、帯域幅の要件が高まり、病院はエッジキャッシュやクラウドへの直接取り込みへと移行を迫られており、プラットフォームの刷新の一環としてネットワークファブリックの近代化が進められています。FDAのガイダンスでは、4D機能が新たな臨床的効能を提示する場合、別途の認可が必要とされており、これによりスタートアップ企業のロードマップは遅延していますが、規制対応能力を持つ既存企業にとっては、防御力のある競争優位性が生まれています。サブスクリプション価格体系が普及するにつれ、プロバイダーはコストを処理量に見合うように調整しており、4Dモジュールの試用リスクは低減しています。この柔軟性が長期的な導入を促進し、医療画像ソフトウェア業界におけるリアルタイム画像処理への移行を後押ししています。
CT(コンピュータ断層撮影)ソフトウェアは、外傷や救急診療の現場でCTが広く普及していることから、2025年の支出の31.85%を占めましたが、PETおよびSPECTプラットフォームは2031年までCAGR8.43%で成長しています。腫瘍科では、免疫療法の経過を観察し、生検を繰り返すことなく投与量を調整するための定量的バイオマーカーが求められています。現在Bracco Imagingの一部門となっているSubtlePETは、診断的有用性を維持しつつ低線量プロトコルを可能にすることで、患者の被ばく線量を半減させ、医療機関が同じ放射性トレーサーのバッチでより多くの患者をスキャンできるようにしています。MRIの開発は、検査時間を半分以上に短縮する合成再構成に焦点を当てており、検査件数の多い外来診療センターにおけるアップグレードの波を支えています。
超音波およびX線モジュールは、数分以内に生命を脅かす所見を検知するトリアージAIが組み込まれていない限り、依然として汎用的な製品にとどまっています。セクトラ社のモダリティ非依存型ビューアは、CT、MRI、超音波を1つのライセンスに統合し、ITの複雑さを軽減するとともに、分野横断的な連携を支援しています。かつては専用ワークステーションによって隔てられていたモダリティが、包括的なプラットフォームへと統合されつつあり、医療画像ソフトウェア市場全体の競争の舞台を再定義しています。
地域別分析
北米は2025年においても35.62%の売上シェアを維持しました。これは、AI支援による画像読影に報酬を支払うメディケアのCPTコードにより、ソフトウェアが請求可能な項目として位置づけられたことが原動力となっています。FDAの承認スピードの向上は、規制上の障壁を普及の原動力へと転換しており、統合医療ネットワークはコスト削減を確実にするため、独自プラットフォームへの投資を進めています。カナダの各州ではHL7 FHIRインターフェースの採用が義務付けられており、購入者は成熟した相互運用性ツールキットを備えたベンダーへと誘導されています。一方、メキシコの公立病院では、限られた予算をまずモダリティのハードウェアに充てています。
アジア太平洋地域は市場を牽引する存在であり、CAGR8.67%で成長しています。中国の「健康中国2030」プロジェクトでは、2024年にAI対応画像診断ネットワーク向けに500億人民元(70億米ドル)を計上しており、ユナイテッド・イメージングのような国内サプライヤーに安定した成長の基盤を提供しています。インドの「アユシュマン・バーラト・デジタル・ミッション」は、15万の医療施設を全国的な情報交換ネットワークに接続しており、新たな遠隔医療規則により州をまたぐ放射線画像読影が許可されたことで、統合された遠隔放射線診断市場の形成が促進されています。日本では、超高齢化社会が進む中、脳卒中患者の増加により救急部門が逼迫しているため、リアルタイムのトリアージAIが不可欠となっています。韓国は、AIによる肺結節検出に対して、この地域で初めて保険適用コードを発行し、保険者がソフトウェアの価値を認める姿勢を示しました。
欧州では、GDPRや今後施行されるAI法への対応に苦慮しています。ベンダーは、人口統計学的公平性を証明し、国境を越えたデータ転送を回避しなければならないため、フェデレーテッドラーニングは革新というよりは、もはや基本となるアーキテクチャとなっています。英国のNHSでは、2024年までCTおよびMRIの検査件数が年率12%増加し、専門医の対応能力を逼迫させています。ドイツでは、学習データセットの人口統計情報の開示が義務付けられており、透明性のないモデルの市場参入が遅れています。フランスでは、200の公立病院でセクトラ社のエンタープライズPACSが標準化され、調達上の障壁が解消されれば、全国規模の導入が可能であることが実証されました。
南米では通貨の変動に直面しており、ブラジルやアルゼンチンなどは為替変動を回避するためにオープンソースのPACSに依存しているため、短期的な商業的機会は限定的となっています。中東のプログラム、特にサウジアラビアの「ビジョン2030」では、医療ITに25億米ドルを割り当てており、クラウドPACSを三次医療拡大の基盤として位置づけています。アフリカでは、南アフリカの民間ネットワークやナイジェリアの教育病院が、都市部と農村部の医療格差を埋める遠隔放射線診断の連携を先駆けて導入していますが、医療画像ソフトウェア市場全体の収益に占める割合は依然として初期段階にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した診断ツールの普及拡大
- 高度な画像診断を必要とする慢性疾患の負担の増大
- 3Dおよび4D可視化ワークフローへの急速な移行
- クラウド対応のエンタープライズ・イメージング・プラットフォームの拡大
- 複数の機関にまたがるデータセットを活用するためのフェデレーテッド・ラーニングの台頭
- 規制基準に準拠した検証における合成データの活用拡大
- 市場抑制要因
- ソフトウェアのライセンシング費用および保守費用の高さ
- 訓練を受けた画像情報学の専門家の不足
- PACSおよびVNAエコシステムを標的としたサイバーセキュリティ上の脅威
- AIの承認を妨げるアルゴリズムのバイアスに関する懸念
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- イメージングタイプ別
- 2Dイメージング
- 3Dイメージング
- 4Dイメージング
- モダリティ別
- コンピュータ断層撮影(CT)
- 磁気共鳴画像法
- X線
- 超音波
- PETおよびSPECT
- その他のモダリティ
- 用途別
- 整形外科
- オンコロジー
- 循環器科
- 神経学
- 歯科用
- 産婦人科
- マンモグラフィー
- 泌尿器科および腎臓内科
- 展開モデル別
- オンプレミス
- クラウドベース
- ハイブリッド
- エンドユーザー別
- 病院
- 画像診断センター
- 外来手術センター
- 研究・学術機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- GE HealthCare Technologies, Inc.
- Siemens Healthineers AG
- Koninklijke Philips N.V.
- Canon Medical Systems Corporation
- Agfa-Gevaert N.V.
- Fujifilm Holdings Corporation
- Carestream Health, Inc.
- Sectra AB
- Novarad Corporation
- MIM Software Inc.
- Cerner Health Services, Inc.
- Change Healthcare LLC
- IBM Corporation(Watson Health was a division)
- Arterys, Inc.
- Circle Cardiovascular Imaging Inc.
- INFINITT Healthcare Co., Ltd.
- Visage Imaging GmbH
- Mach7 Technologies Ltd.
- TeraRecon, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日


