


心臓画像診断ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cardiac Imaging Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118044
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、心臓画像診断ソフトウェアの市場規模は、2025年の6億3,000万米ドルから2026年には6億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.97%で推移し、2031年には10億6,000万米ドルに達すると予測されています。
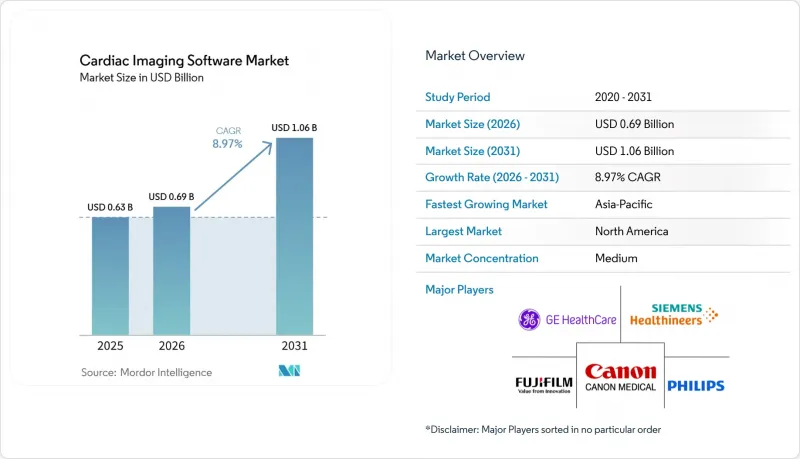
本レポートは、モダリティ(CT、CMR、エコー、その他)、用途(CAD、構造的心疾患、その他)、エンドユーザー(病院、ASC、その他)、展開(オンプレミス、クラウド/SaaS、その他)、システムタイプ(CVIS、PACS、AIプラットフォーム)、コンポーネント(ソフトウェア、サービス、ハードウェアソフトウェア)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。予測値は金額(米ドル)で表示されています。
世界の心臓画像診断ソフトウェア市場の動向と洞察
増加する心血管疾患の画像診断業務
心血管疾患は、あらゆる医療現場において、タイムリーな画像診断と臨床的解釈に対する持続的な需要を生み出し続けています。この需要により、医療提供者は、専門チームを同等のペースで拡大することなく、日常的な分析や報告を完了しなければならないという、より大きなプレッシャーに直面しています。医療機関が測定、ワークフローの優先順位付け、レポート作成を自動化することで、心臓画像診断ソフトウェア市場は恩恵を受けています。CTやMR検査には、膨大な画像レビューと後処理が必要であり、これが高度な可視化および定量化ソフトウェアへの需要を支えています。また、医療機関が分散したツールを、複数の画像診断プロセスをサポートするプラットフォームに置き換えることも、心臓画像診断ソフトウェア市場にとってプラスとなります。ソフトウェアのアップグレードを先送りしていた病院も、読影業務の負荷や手技用画像診断のニーズが高まるにつれ、導入を優先する可能性があります。
AIを活用した読影支援と測定の自動化
AIを活用したツールは、心臓画像診断チームが反復的な解析作業を遂行し、臨床業務を組織化する方法を変えつつあります。FDAは2025年に、AIおよび機械学習に関連する92件の心臓病学分野の申請を承認しましたが、2024年の承認件数は62件でした。2025年の承認対象グループにおいて、プラーク解析、カルシウムスコア、およびCT由来の分画血流予備能(FFR)が主要な製品カテゴリーに挙げられました。2026年のCPT(診療行為分類)改訂では、CT由来の分画血流予備能およびCTパーフュージョンに関するカテゴリーIコードが追加され、保険適用対象となる測定カテゴリーが拡大しました。フィリップスは2026年に「SmartHeart」のFDA承認を取得し、このソフトウェアは30秒未満で心臓MRスキャンの計画立案を自動化します。こうした進展により、固定されたソフトウェアバージョンに依存するのではなく、承認された更新を随時受け取ることができるサブスクリプションモデルが有利になっています。
高い統合および導入コスト
CVISの全面的な入れ替えプログラムでは、本番稼働に至るまでに、設定、インターフェース、臨床検証に18~36ヶ月を要する場合があります。この期間は年次財務計画サイクルを超えることもあり、心臓画像診断ソフトウェア市場における調達決定を遅らせる可能性があります。地域病院にとっては、検査件数が少ない状況では、エンタープライズプラットフォームの導入を正当化することが難しいと感じるかもしれません。また、レガシーシステムからの移行には、エコーループ、カテーテル検査、構造化レポートの慎重な取り扱いが求められます。データ移行に伴うリスクにより、導入の範囲やコストが初期のソフトウェア購入費用を上回る可能性があります。インターフェース開発やデータ変換作業を簡素化するベンダーであれば、この障壁をより効果的に解消できるでしょう。
セグメント分析
2025年、心エコー検査は売上高の32.18%を占め、モダリティ別分析において最大のシェアを占めました。病院、外来手術センター、外来診療所など幅広い施設での利用が、心臓画像診断ソフトウェアに対する安定した需要を支えています。主要な心エコースプラットフォームには、AIガイドによる画像取得、左心室駆出率の自動測定、ひずみの定量化機能がますます組み込まれています。これらの機能は、日常的なワークフローや構造化レポートの一貫性を向上させることができます。心臓CTおよび心臓MRでは、後処理や定量解析のニーズが高まっている一方で、核医学のワークフローツールは、一部の適応症においてその役割が限定的になりつつあります。EchoNext社は2025年、標準的な12誘導心電図情報から、構造的心疾患の診断のために心エコー検査を必要とする可能性のある患者を特定する技術について、FDAの認可を取得しました。
統合型およびマルチモダリティ画像診断プラットフォームは、2031年までCAGR15.27%で成長すると予測されています。構造的心疾患、心筋症、先天性疾患の診断には、CT、MR、および心エコー検査の所見を総合的に検討する必要がある場合があります。統合された読影環境により、検討中に別々のアプリケーション間を行き来する必要性を軽減できます。また、解剖学的データ、組織データ、機能的データを共通のワークフローに取り込むことで、多職種による検討を支援することも可能です。プラットフォームのカバー範囲が広ければ、単一モダリティの購入よりもエンタープライズ契約の方が価値が高まる可能性があります。医療提供者が一貫したデータ交換とレポート作成を求める中、AIによる後処理との統合は引き続き重要となります。
2025年には、冠動脈疾患向けアプリケーションが売上高の33.35%を占めました。このアプリケーションには、CCTAの後処理、CT由来の分画血流予備能(FFR)、プラーク定量、およびカルシウムスコアリングが含まれます。CMSは2025年にCCTAに対する病院への償還額を357米ドルに引き上げ、AIによるプラーク解析に対しては950米ドルの償還額を設定しました。これらの変更により、測定可能な臨床アウトプットを提供する心臓ソフトウェアの経済的妥当性が向上しました。HeartFlow社は2025年9月、次世代プラーク解析アルゴリズムについてFDAの認可を取得し、Cigna社は2025年10月から同サービスの保険適用を開始しました。この進展は、心臓画像診断ソフトウェア市場において、単発的なレポート作成から継続的なリスク評価への移行を後押しするものです。
構造的心疾患は、2031年までCAGR17.12%で拡大すると予測されています。経カテーテル大動脈弁置換術、僧帽弁修復術、左心耳閉鎖術には、詳細な解剖学的計画と手技中の画像診断サポートが必要です。フィリップスは2026年、僧帽弁修復術におけるAIを活用したガイダンス機能「DeviceGuide」を搭載した「EchoNavigator R5.0」について、FDAの認可を取得しました。この承認により、本ソフトウェアは手技支援ツールとしてカテーテル室での使用が可能となりました。心不全、不整脈、弁膜症、先天性疾患、肺高血圧症、心筋症においても、専門的なワークフローが求められています。また、他の臨床的理由で実施されたCT検査において、ソフトウェアが心血管系の所見を特定できるようになったことで、予防的スクリーニングの範囲も拡大しています。
地域別分析
2025年、北米は世界売上高の42.17%を占め、心臓画像診断ソフトウェア市場において最大のシェアを確保しました。ソフトウェアによる測定値に対するCMS(米国医療保険センター)の償還経路や、統合医療ネットワークにおけるCVIS(心血管画像診断システム)の広範な利用が、需要を支えています。2025年、CMSはCCTAの病院償還額を357米ドル、CTに基づく分画血流予備能(FFR)の償還額を1,017米ドル、AIによる冠動脈プラーク解析の償還額を950米ドルに設定しました。米国は地域別支出で首位を占めており、カナダでは各州の医療システムにおけるCVISの統合が進んでいます。メキシコの民間病院セクターは、公的償還プログラム以外のもう一つの導入ルートを提供しています。
欧州では需要が相当ありますが、導入状況は国によって異なり、またベンダーがGDPRやMDRの要件を満たせるかどうかに左右されます。ドイツ、英国、フランス、イタリア、スペインは、大学病院やデジタル画像診断プログラムを通じて、この地域の需要を支えています。フランクフルトのゲーテ大学は、心臓MRのワークフローを撮影から構造化レポート作成まで自動化する「LIDIA-Hessen」プロジェクトを開発中です。スペインとイタリアでは、デジタルヘルスプログラムを通じてPACSおよびCVISのアップグレードが進められています。スカンジナビア諸国の医療システムでは、一元化されたガバナンスにより導入に関する意思決定が簡素化されるため、クラウド型CVISの導入が可能となっています。南米は依然として初期段階にあり、ブラジルとアルゼンチンでは、民間病院や診断ネットワークにおいてデジタル画像診断機能の構築が進められています。
アジア太平洋地域は、2031年までCAGR13.34%で成長すると予測されており、これは心臓画像診断ソフトウェア市場において最も高い地域成長率となります。高齢化、心血管疾患の有病率、および医療AIへの公的投資が、この拡大を支えています。日本、中国、韓国、インドが主要な成長地域となります。ElPixel社は2025年6月、Clairvo Technologies社と提携し、日本における心臓CT解析プラットフォーム「CoronaryDoc」の商用化に乗り出しました。中東およびアフリカは小規模な基盤から発展しており、GCC諸国における医療インフラへの投資や、南アフリカの民間病院からの需要が、PACSおよびCVISの導入を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患の画像診断件数の増加
- AIを活用した解釈および測定の自動化
- クラウドベースの多施設連携心臓病診療
- 外来および分散型心臓医療の拡大
- 既存のCTスキャンから認められる偶発的な心臓所見
- ソフトウェアによる心臓測定値に対する保険適用範囲の拡大
- 市場抑制要因
- 高い統合および導入コスト
- サイバーセキュリティ、プライバシー、およびデータ主権に関する要件
- 循環器情報学の専門家の不足
- AIソフトウェアに関するエビデンス、有効性の検証、および償還に関する不確実性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- モダリティ別
- 心臓CT
- 冠動脈CTアンギオグラフィー
- 冠動脈カルシウムスコア
- CTに基づくフラクショナル・フロー・リザーブ
- プラークの定量化および特性評価
- その他
- 心臓磁気共鳴画像法
- 心室機能解析
- T1およびT2マッピング
- 組織特性評価
- 血流および灌流解析
- その他
- 心エコー検査
- 経胸壁心エコー検査
- 経食道心エコー検査
- 3次元心エコー検査
- ストレインおよび変形イメージング
- AIを活用した画像取得
- その他
- 核医学
- SPECT
- PET
- 心筋灌流解析
- その他
- X線および透視検査
- カテーテル室用画像診断
- 血管造影および透視検査
- その他
- 複合およびマルチモダリティ画像診断
- 心臓CT
- 用途別
- 虚血性心疾患
- 構造的心疾患
- 心不全
- 不整脈および電気生理学
- 心臓弁膜症
- 先天性心疾患
- 肺高血圧症
- 心筋症
- 予防的および機会的心臓スクリーニング
- 画像誘導治療計画
- 処置のモニタリングおよび術後評価
- その他
- エンドユーザー別
- 病院
- 大学附属病院
- 地域病院
- 統合医療ネットワーク
- 画像診断センター
- 循環器クリニック
- 外来手術センター
- 調査機関および製薬企業
- その他
- 病院
- 展開別
- オンプレミス
- クラウド型およびSaaS(Software as a Service)
- ウェブベース
- ハイブリッドおよびエッジ展開
- その他
- システムタイプ別
- 心血管情報システム
- 循環器用画像アーカイブ・通信システム
- 統合型循環器情報システムおよび循環器PACSプラットフォーム
- 高度な可視化および後処理プラットフォーム
- 人工知能(AI)分析プラットフォーム
- 構造化レポートおよびワークフロー・プラットフォーム
- その他
- コンポーネント別
- ソフトウェア
- サービス
- 導入および統合サービス
- トレーニングおよびサポートサービス
- マネージドサービスおよびプロフェッショナルサービス
- ハードウェアを活用したソフトウェアソリューション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agfa-Gevaert NV
- Artrya Limited
- Canon Medical Systems Corporation
- Circle Cardiovascular Imaging Inc.
- Cleerly, Inc.
- DESKi
- DiA Imaging Analysis Ltd.
- Digisonics, Inc.
- Esaote S.p.A.
- FUJIFILM Holdings Corporation
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- HeartLung Corporation
- INFINITT Healthcare Co., Ltd.
- Intelerad Medical Systems Incorporated
- Koninklijke Philips N.V.
- Medis Medical Imaging Systems B.V.
- Merative
- NeoSoft LLC
- Pie Medical Imaging B.V.
- RamSoft, Inc.
- ScImage, Inc.
- Sectra AB
- Shimadzu Corporation
- Siemens Healthineers AG
- Tempus AI, Inc.
- TomTec Imaging Systems GmbH
- Ventripoint Diagnostics Ltd.
- Viz.ai
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日


