


南米のアルコール飲料包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Alcoholic Drinks Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154956
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米のアルコール飲料パッケージ市場規模は2025年に20億9,000万米ドルと評価され、2026年の21億8,000万米ドルから拡大し、2031年までに28億1,000万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは5.21%となる見込みです。
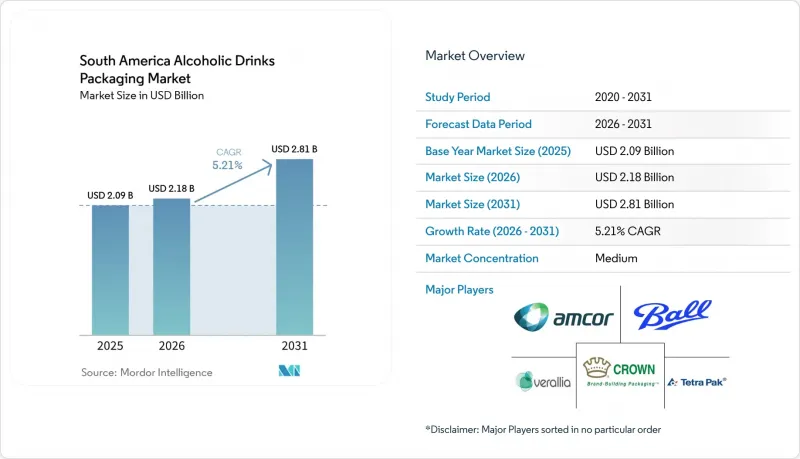
南米のアルコール飲料パッケージ市場の動向と洞察
ビール、スピリッツ、ワインのパッケージのプレミアム化
プレミアム化の進展により、アルコール飲料ブランドが製品をどのように提示するかにおいて、一次包装の重要性がさらに高まっています。特に、消費者が製品を試飲する前に、ボトルや缶そのものが品質の高さを伝える必要がある場合には、その傾向が顕著です。特徴的なガラスの形状、エンボス加工、厳選された色使い、そして小ロット生産は、主流の製品とは一線を画す視覚的な差別化を図るクラフト製品やプレミアム製品を支えています。重厚な琥珀色のボトルは、ラム酒、カシャーサ、ウイスキーにおいて依然として重要な役割を果たしています。これは、製品を保護すると同時に、国内向けおよび輸出向けブランドにとって、店頭での差別化された存在感を創出するためです。この変化により、デザイン支援、一貫した製造品質、そしてボトルやキャップの性能に関する実践的なガイダンスを提供できるサプライヤーの価値が高まっています。また、生産者が外観、品質保証、そして定義されたデザインを実行する能力をますます重視するようになっているため、南米のアルコール飲料パッケージ市場において、価格のみによる競合は以前ほど効果的ではなくなってきています。したがって、パッケージサプライヤーは、容器をブランドの一部として捉える顧客に対応しつつ、充填、輸送、小売ディスプレイ、返却物流といった業務上のニーズも満たさなければなりません。
レディ・トゥ・ドリンク(RTD)カクテル形式の成長
2024年、ブラジルのレディ・トゥ・ドリンク(RTD)カクテルの販売量は世界第8位となり、消費量は1億8,000万リットル近くに達しました。また、このカテゴリーは2023年から2024年にかけて4%以上拡大しました。レディ・トゥ・ドリンク・カクテルには一般的に金属缶が使用されており、製品の需要は容器の生産要件や缶充填能力の確保と直接結びついています。この形態は、ガラス容器が実用的ではなく、1回分の量が扱いやすい屋外や社交の場、利便性を重視する場面における携帯型製品への需要を満たしています。ブラジルでは、このカテゴリーは限られたニッチ市場を超え、すでにビール、スピリッツ、ノンアルコール飲料のポートフォリオを管理している老舗飲料メーカーのパッケージングに関する意思決定にも影響を与えています。また、レディ・トゥ・ドリンク・カクテルは、南米のアルコール飲料パッケージ市場において、より幅広いパッケージ形態の組み合わせを促進しています。これは、ブランドオーナーが同一カテゴリーにおいて、缶、カートン、ラベル、二次包装を併用できるためです。このカテゴリーで充填および容器の契約を獲得したサプライヤーは、キャップ、ラベル、印刷済み缶、マルチパック、保護用二次包装といった関連需要にも参入することができます。
アルミニウム、ガラス、樹脂、およびエネルギーコストの変動
容器のコストは飲料需要とは独立して変動する原材料に依存しているため、原材料およびエネルギー価格の変動は、南米全域の包装メーカーにとって依然として構造的な課題となっています。アルゼンチンの通貨不安は、輸入アルミニウムシートやガラス製造用原材料の現地コストを押し上げ、外貨建てでの購入に依存するメーカーに特に大きな圧力をかけています。ガラス溶融炉は多量のエネルギーを必要とするため、エネルギー料金の変動は容器コストや、サプライヤーが安定した価格を維持する能力にとって重要な要素となります。こうした圧力は、固定価格契約を複雑にし、金型の決定や新しい缶の形状、あるいは充填・加工設備のアップグレードに関する決定を先送りさせる可能性があります。小規模な加工業者や地域の充填業者は、より広範な調達・財務リソースを持つ多国籍メーカーに比べ、通貨やエネルギーリスクを管理するための手段が限られています。したがって、南米のアルコール飲料包装市場では、柔軟な調達体制、透明性のある価格設定、そして原材料の状況が変化した際に製品構成を調整できる運営能力を備えたサプライヤーが優遇されます。
セグメント分析
2025年、ガラス容器は南米のアルコール飲料包装市場で42.78%のシェアを占め、主要な生産拠点におけるビールおよびスピリッツの包装市場で中心的な地位を維持しました。ブラジル、アルゼンチン、チリでは、ビール、スピリッツ、ワインの瓶詰めという伝統がガラス容器への需要を支えており、これらの国々のブランドは、小売流通や飲食店での提供において、長年にわたり瓶を使用してきました。また、ガラスは、競争の激しい小売環境において、ボトルの形状、色、キャップのデザイン、重量などを活用して製品を差別化するプレミアムカテゴリーにおけるブランドのニーズにも応えています。食品接触材料に対する技術的な適合要件は、特に容器、キャップ、ライナーが完全なシステムとして評価される場合、サプライヤーの認定基準を引き上げる可能性があります。製品の保護、棚での見栄え、再利用の仕組み、そして確立された充填ラインのすべてが飲料メーカーにとって重要である分野では、ガラスは依然として重要な素材であり続けています。
金属は、利便性と携帯性を重視するレディ・トゥ・ドリンク(RTD)カクテル、缶入りカシャーサ、低アルコール飲料に支えられ、2026年から2031年にかけてCAGR6.01%で拡大すると予測されています。ブラジルにおける金属の回収システムは、リサイクル可能な形態と、消費後の明確な回収経路を求める飲料ブランドにとって、その重要性を高めています。プラスチックは、コスト重視のビール製品や一部のレディ・トゥ・ドリンク(RTD)製品において依然として重要な役割を果たしており、特に軽量性や取り扱いリスクの低さがパッケージの選択に影響を与える場面でその価値が発揮されます。その他の素材としては、輸送効率と常温保存性を兼ね備えたカートン形式があり、ブランドオーナーに特定のレディ・トゥ・ドリンク製品向けの新たな選択肢を提供しています。したがって、南米のアルコール飲料パッケージ市場は、単一の素材へと向かっているわけではなく、製品用途、価格帯、小売環境、流通ニーズによって形作られる多様な素材の組み合わせへと向かっています。
2025年、南米のアルコール飲料包装市場において、ボトルは63.82%のシェアを占めました。これは、充填インフラが整備されていること、消費者の慣れ親しんだ存在であること、そして飲料カテゴリー全般で広く使用されていることを反映しています。ガラス瓶やPETボトルは、既存の操業体制に適合し、幅広い製品サイズに対応できるため、醸造所や蒸留所において依然として一般的です。また、ボトルは、販売現場での視覚的な差別化を重視するクラフトビール、プレミアムビール、スピリッツブランドにとって、確立されたプレゼンテーション形式を提供しています。既存のボトル充填ラインは、同一の施設から複数のパッケージサイズ、価格帯、流通チャネルに対応する生産者にとって、操業の継続性を確保しています。リターナブルボトルシステムは、回収と再充填を地域の配送システムと統合できる特定のビール流通チャネルにおいて、このパッケージタイプをさらに後押ししています。
金属缶は、レディ・トゥ・ドリンク(RTD)製品が従来のビールやワインの消費場面以外にも新たな消費機会を生み出すことから、2026年から2031年にかけてCAGR5.89%で拡大すると予想されています。クラウン社は2025年5月、ポンタ・グロッサ工場に3本目の高速生産ラインを導入すると発表しました。これにより、計画年間生産能力は24億缶から36億缶に拡大し、2026年第3四半期の商業生産開始を目指しています。パウチは、破損リスクの低減や持ち運びの容易さが役立つ、携帯用ワインやフレーバー付きスピリッツの用途において、ニッチな役割を維持しています。その他のパッケージ形態としては、特に消費者や小売業者が経済的な形態を求める場合、マルチサーブワインに使用されるバッグ・イン・ボックス形式があります。このようなパッケージの組み合わせにより、南米のアルコール飲料パッケージ市場は、既存の小売製品、ホスピタリティ業界のニーズ、そして新たな利便性を重視した形態のすべてに対応することが可能となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- ビール、スピリッツ、ワインのパッケージのプレミアム化
- 即飲型カクテルの成長
- リサイクル可能な金属缶の用途拡大
- リターナブルガラス瓶システムの普及拡大
- Eコマースと小口荷物の需要
- ノンアルコールおよび低アルコール飲料のパッケージの拡大
- 市場抑制要因
- アルミニウム、ガラス、樹脂、およびエネルギーコストの変動
- 不均一な回収・リサイクルインフラ
- バルクワインの輸出が、国内の包装需要を抑制しています
- 各国市場における包装規制の複雑さ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- 金属
- ガラス
- プラスチック
- その他の素材
- パッケージの種類別
- ボトル
- 金属缶
- パウチ
- その他のパッケージタイプ
- 製品別
- ビール
- スピリッツ
- ワイン
- 即飲用カクテル
- その他の製品
- 流通チャネル別
- オフトレード小売
- オントレード/HoReCa
- Eコマース
- 免税店
- 地域別
- ブラジル
- アルゼンチン
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Ball Corporation
- Crown Holdings, Inc.
- Verallia S.A.
- Tetra Pak International S.A.
- Ardagh Group S.A.
- CANPACK S.A.
- Graham Packaging Company L.P.
- Plastipak Holdings, Inc.
- Owens-Illinois, Inc.
- Berry Global Group, Inc.
- Trivium Packaging B.V.
- Refresco Group N.V.
- SIG Group AG
- AptarGroup, Inc.
- CCL Industries Inc.
- Envases Universales de Mexico, S.A.P.I. de C.V.
- Ecolean AB
- Alpek, S.A.B. de C.V.
- Guala Closures S.p.A.
- Closure Systems International, Inc.