


南米の公共インフラ安全性:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Public Infrastructure Safety - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154797
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
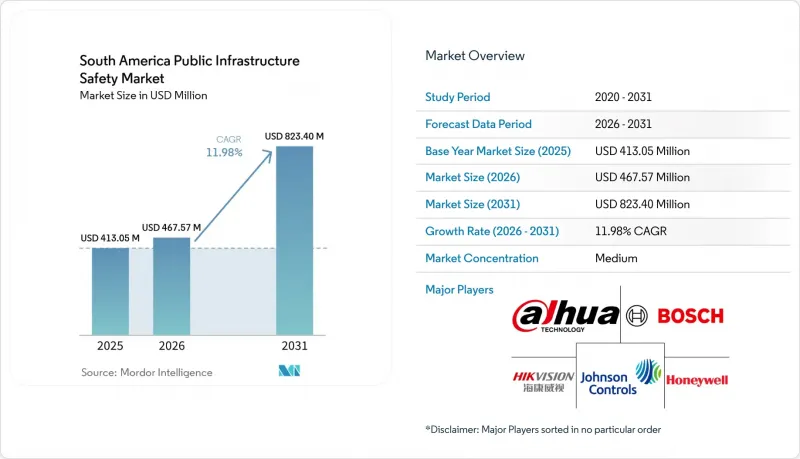
Mordor Intelligenceによると、南米の公共インフラ安全市場の規模は2025年に4億1,305万米ドルと評価され、2026年の4億6,757万米ドルから2031年までに8億2,340万米ドルに達すると予測されており、2026年から2031年までの予測期間においてCAGRは11.98%となる見込みです。
南米の公共インフラ安全市場の動向と洞察
公共部門におけるスマートシティおよびセーフシティへの投資
地方自治体や州政府機関は、パイロットプロジェクトから、より広範な公共安全システムの導入へと移行しています。これらのプロジェクトでは、監視カメラ、センサー、管制センター、監視サービスを1つの契約に統合するケースが増えています。リオグランデ・ド・スル州は2026年4月、23都市を対象に「RS Atento」プログラムを開始しました。このプログラムでは、公共スペースや学校向けに、AIカメラ、センサー、インシデント管理プラットフォームを統合しています。リマ市とCAFは、スマートセキュリティシステムの診断および設計に関する2026年の技術協力協定に署名しました。こうした取り組みにより、プロジェクトは計画段階からより大規模な調達プログラムへと移行することが可能になります。契約に運用サポートが含まれる場合、サプライヤーは初期の機器納入を超えて関係を継続できるため、南米の公共インフラ安全市場にとってメリットとなります。
政府による交通安全およびインフラ近代化プログラム
道路のコンセッション事業や政府による回廊プロジェクトにより、監視・対応システムへの需要が拡大しています。チリの2025年から2026年にかけてのコンセッション事業ポートフォリオには、安全基準に準拠した道路回廊や公共安全施設を含む15のプロジェクトに対し、86億米ドルが計上されました。サンパウロ州は2026年4月、2億8,400万ブラジルレアル(4,960万米ドル)規模の「ロドアネル・セグロ(Rodoanel Seguro)」プログラムを承認しました。このプログラムには、4Kカメラ、ナンバープレート認識、顔認識、光ファイバーインフラ、およびインテリジェント照明が含まれています。こうした要件により、安全技術はより広範な交通近代化事業と結びついています。コンセッション事業者が技術アップグレードの義務を履行しなければならない場合、南米の公共インフラ安全市場には、需要を牽引する第二の要因が生まれます。
公共調達の遅延と予算の不確実性
予算の変更や、行政機関の実施能力不足により、公共契約に遅延が生じる可能性があります。こうした遅延により、調達公告から実際の設置まで数年もの間隔が開くことがあります。また、サプライヤーにとっては、出荷時期やサービス収益の予測が困難になります。大規模なプログラムでは、現地のシステムインテグレーターが、支払いおよび導入に関するリスクの一部を引き受ける必要がある場合があります。現地チームを擁し、確立された資金調達関係を有するプロバイダーは、こうしたタイミングのずれに対してより適切に対応できるでしょう。この制約は、公共の買い手が資本支出を先送りしつつ、根本的な安全要件を維持する場合に、南米の公共インフラ安全市場に最も大きな影響を及ぼします。
セグメント分析
2025年、南米の公共インフラ安全市場において、映像監視機器は34.32%のシェアを占めました。ブラジル、コロンビア、チリにおける自治体のカメラ導入プログラムが、この地位を支えました。導入済み機器は、行動検知、顔認識、ナンバープレート識別機能を備えたAI対応カメラへと移行しつつあります。サンパウロの既存のカメラネットワークは、機器の入れ替えにソフトウェアのアップグレードが伴う理由を如実に示しています。映像監視は、指令センターで使用される中核的な視覚データを生成するため、都市、道路、交通プロジェクトにおいて依然として中心的な役割を果たしています。また、低照度環境、交通量の多い場所、遠隔地でも機能するカメラへの需要も広がっています。
その他の公共インフラ安全製品は、2031年までCAGR12.11%で成長すると予測されています。このグループには、ドローンによる監視、周辺レーダー、および洪水やインフラの監視のための環境センサーが含まれます。水位検知カメラは、洪水が発生しやすい地域における河川の監視や緊急対応を支援することができます。入退室管理機器、火災検知、道路用バリア、緊急通信、侵入検知は、それぞれ独自の購入サイクルを維持しています。消防設備は建築基準に関連しており、道路関連製品はコンセッション(運営権)の更新と結びついています。周辺警備製品は、変電所や港湾において、警備員のみによる警備体制からレーダーやカメラによる監視体制への移行が進んでいるため、その重要性が高まっています。
2025年には、物理的セキュリティシステムが市場の44.16%を占めました。監視、アクセス制御、および周辺警備システムは、交通拠点、公共施設、政府施設において依然として広く導入されています。公共部門の購入担当者は、孤立したデバイスよりも統合された指揮環境をますます好むようになっています。ジョンソン・コントロールズは、統合された映像、アクセス、および防火安全運用を中心に、重要インフラシステムを位置づけています。このモデルは、インシデント発生時に複数の安全機能を調整する必要性を反映しています。物理システムは、機関が基本的な監視およびアクセス制御インフラを構築する場面において、引き続き導入の基盤となるでしょう。
サイバー・フィジカルインフラ保護システムは、2031年までCAGR12.42%で成長すると予測されています。エネルギー部門の要件により、サイバー制御は物理的セキュリティへの投資と密接に結びつきつつあります。コロンビアの「協定1960」では、重要電力資産に対してリスクベースの制御が適用されています。これにより、公益事業者はネットワークのレジリエンス、制御システムへのアクセス、および施設の保護を一体的に考慮することが求められています。火災・生命安全システムは、病院、データセンター、学校、公共施設と引き続き密接に関連しています。道路・交通安全システムは、コンセッション方式による高速道路の近代化の恩恵を受けています。したがって、南米の公共インフラ安全市場には、運用技術と物理的資産にわたる統合的な提供に対する需要の高まりが含まれています。
2025年、南米の公共インフラ安全市場において、ハードウェアが72.15%のシェアを占めました。新たなプログラムにおいても、依然としてカメラ、センサー、制御盤、通信機器、および物理的アクセス制御装置が必要とされています。この高いシェアは、基礎的な公共安全インフラの整備が継続していることを反映しています。多くの公共機関が、より成熟した都市で以前に導入されたシステムを導入しつつあります。また、自治体は外部によるシステム統合、保守、および管理型モニタリングを必要とすることが多いため、サービスも重要な役割を果たしています。新たな「セーフシティ」や交通プロジェクトにより現場用機器の導入が続く限り、ハードウェアの重要性は維持されるでしょう。
ソフトウェアおよびアナリティクス分野は、2031年までCAGR12.78%で成長すると予測されています。AIプラットフォームは既存のカメラ設備に追加することができ、プロバイダーにとって継続的な収益源となります。ISA Vias社とDXC社は、2025年6月、チリのルタ・デル・マイポ(Ruta del Maipo)において、交通分析、緊急事態のシミュレーション、および予知保全を目的としてデジタルツインを導入しました。また、CPFL Energia社は、ブラジルの56か所の水力発電所に設置された1,800台以上の計測機器から得られるデータと機械学習を活用したプラットフォームについても説明しました。これらの事例は、インフラ事業者が物理的な資産の設置後も分析を活用できることを示しています。購入者がインシデントへの迅速な対応や資産状態の可視性の向上を求めるにつれて、ソフトウェアへの需要は高まります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 公共部門によるスマートシティおよびセーフシティへの投資
- 政府による交通安全およびインフラ近代化プログラム
- アナログ監視システムからAI搭載映像システムへの移行
- 重要インフラ保護の統合的取り組みの拡大
- 分散型インフラ資産のデジタル化
- 不安定な電力供給および通信環境に対応した耐障害性安全システム
- 市場抑制要因
- 公共調達の遅延と予算の不確実性
- 輸入関税および現地調達要件
- 南米諸国における規格のばらつき
- 認定設置・保守専門技術者の不足
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 映像監視機器
- 入退室管理・本人確認機器
- 火災検知・消火設備
- 道路安全用バリアおよび衝突防護装置
- 緊急通信および一斉通報機器
- 周辺侵入検知装置
- 公共インフラ用安全照明・信号設備
- その他の公共インフラ安全製品
- システム別
- 物理的セキュリティシステム
- 防火・防災システム
- 道路・交通安全システム
- サイバーフィジカル・インフラ保護システム
- 提供別
- ハードウェア
- ソフトウェアおよびアナリティクス
- サービス
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッドおよびエッジベース
- 技術別
- 人工知能(AI)および映像分析
- 生体認証とデジタルID
- モノのインターネット(IoT)およびセンサーネットワーク
- 熱画像およびマルチセンサー画像
- ドローンおよび無人監視
- デジタルツインと予測分析
- コネクテッド・ロードサイドおよびスマートポール技術
- 用途別
- 輸送インフラ
- 政府および市民インフラ
- 公益事業および重要インフラ
- 医療・教育インフラ
- 産業・物流インフラ
- エンドユーザー別
- 連邦および各国の政府機関
- 州および地方自治体
- 地方自治体
- 交通機関およびコンセッション事業者
- 公益事業事業者
- 建設・インフラ請負業者
- 医療機関および教育機関
- 産業・商業施設の運営事業者
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- ASSA ABLOY AB
- Allegion plc
- dormakaba International Holding AG
- MSA Safety Incorporated
- Rosenbauer International AG
- Gentex Corporation
- HOCHIKI CORPORATION
- Nittan Company, Limited
- NAPCO Security Technologies, Inc.
- METALESA SEGURIDAD VIAL, S.L.
- Lindsay Corporation
- Valmont Industries, Inc.
- Cochrane Corporation
- Pandrol Limited