


南米の荷役および海上貨物取扱い:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Stevedoring and Marine Cargo Handling - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156889
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
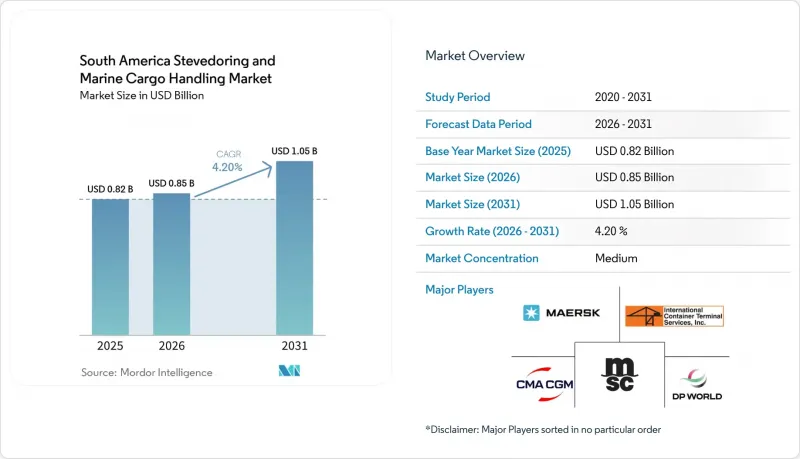
Mordor Intelligenceによると、南米の荷役および海上貨物取扱市場の規模は、2025年に8億2,000万米ドルと評価され、2026年の8億5,000万米ドルから2031年までに10億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.20%となる見込みです。
南米の荷役および海上貨物取扱市場の動向と洞察
ブラジルのドライバルクおよび農産物輸出量の拡大
ブラジルの輸出の伸びは変化しており、荷役需要は南米全域に集中しています。2025年、ブラジルの港湾では14億トンの海上貨物が取扱われ、大豆の取扱量は1億3,970万トンに達し、前年比14%増となりました。「ノーザン・アーク」回廊では、ブラジルの農産物輸出量の50%以上が取り扱われ、これにより穀物取扱業務は従来のサントス・パラナグア軸からシフトしました。この変化により、設備やバースへの投資が北部の輸出回廊と既存の南東部のゲートウェイに分散され、オペレーターは単一の回廊に依存することなく収穫期の貨物流に対応できるようになりました。イタキ港では、2026年上半期に1,650万メートルトンの貨物を扱い、そのうち大豆が51%以上を占めました。パラナグア・モエガオ穀物ターミナルには11億レアル(2億1,175万米ドル)の投資が行われ、フル稼働時には1時間あたり8,000トンの大豆を積み込むことができるように設計されています。
南米域内およびアジア・南米間の貿易におけるコンテナ化
南米のいくつかの主要港では、コンテナ取扱量が総貨物取扱量よりも急速に増加しています。アジアとの貿易拡大に伴い、原産地ターミナルにおける専用コンテナサービスの需要が高まっています。貨物の構成は、従来の商品にとどまらず、冷凍肉、冷蔵果物、自動車部品、eコマース商品などへと広がっています。貨物種別ごとに保管、荷役、温度管理、通関要件が異なるため、バース計画担当者、ヤードチーム、トラック運送業者、税関手続きの各関係者間のより緊密な連携が求められています。南米の荷役および海上貨物取扱市場は、ターミナルが高付加価値かつ時間的制約の厳しい貨物向けのサービスを拡充することで恩恵を受けています。この変化により、オペレーターにとって、設備の信頼性、ゲートでの処理、そして安定した船舶の運航スケジュールがより重要になっています。
港湾の混雑と内陸部のボトルネック
港湾の混雑は、収穫のピーク期に既存のバースの実効容量を低下させます。内陸の生産地域と積み替え地点を結ぶ道路のボトルネックは、ターミナル投資の利益を制限するだけでなく、船舶のスケジュール、トラックの運行、ヤードの空き状況、そして輸出契約にも影響を及ぼします。また、サントス社は、2025年に授与された浚渫契約が裁判所によって停止されたことを受け、計画されていた水路の深掘りの遅延にも直面しました。ANTAQのターンアラウンド枠組みにより、混雑に起因する滞船料の財務的責任がターミナル運営者に課される傾向が強まっています。この圧力は、業務の迅速化に向けた投資を促進する一方で、中規模のコンセッション事業者にとってはコスト増につながる可能性があります。ターミナルの改修だけでは内陸輸送の制約を単独で解決できないため、こうした制約は南米の荷役および海上貨物取扱市場にとって依然として重要な課題となっています。
セグメント分析
2025年、南米の荷役・海上貨物取扱市場において、荷役サービスは市場シェアの46.24%を占め、最大のサービスカテゴリーとなりました。このサービスが占める市場シェアは、船舶の積み下ろしの重要性が依然として高いことを反映しています。商業規模の自動化が限定的であったため、多くの港湾において、労働集約的な作業が依然として重要な役割を果たしていました。その他のサービスには、係船、水先案内、曳航などが含まれます。組織化された港湾では認定されたサービスの提供が義務付けられているため、これらの業務に対する需要は安定して維持されました。ニアショアリング関連の貨物、電子商取引による輸入、および農業物流が、埠頭以外の需要を支えました。
貨物取扱および輸送は最も急成長しているサービスであり、2031年までのCAGRは4.54%と予測されています。CMA CGMは2025年4月にサントス・ブラジル(Santos Brasil)の買収を完了し、テコン・サントス(Tecon Santos)を自社の港湾および物流事業に統合しました。この買収は、世界の海運会社が荷役および貨物取扱を、より広範な物流サービスに組み込んでいる実態を示すものでした。南米の荷役および海上貨物取扱市場では、海運各社が資産基盤を拡大するにつれ、主要顧客やプレミアムターミナル容量をめぐる競合が激化しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 主要なマクロ経済指標(GDP、インフレ率、国際貿易など)と市場への影響
- 市場促進要因
- ブラジルのドライバルクおよび農産物の輸出量の拡大
- 南米域内およびアジア・南米間の貿易におけるコンテナ化
- 港湾の近代化と民間ターミナルのコンセッション
- Eコマースと時間厳守の貨物に対する要件
- ニアショアリングとコモディティ・コリドーの再編
- ボトルネックの分散化と太平洋・南大西洋間の接続性
- 市場抑制要因
- 港湾の混雑と内陸部のボトルネック
- 高い資本集約度と設備の同期化の遅れ
- パナマ運河および天候に起因する航路変動
- デジタルおよび規制面での相互運用性の不均衡
- 価値およびサプライチェーン分析
- 規制の枠組み
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- サービス別
- 荷役
- 貨物の取り扱いおよび輸送
- その他のサービス
- 貨物タイプ別
- ドライバルク貨物
- 液体ばら積み貨物
- コンテナ貨物
- バラ積み貨物および一般貨物
- Ro-Roおよびプロジェクト貨物
- 最終用途別
- 農業、漁業、林業
- 建設
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- 国別
- アルゼンチン
- ブラジル
- チリ
- コロンビア
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- A.P. Moller-Maersk
- DP World
- International Container Terminal Services, Inc.
- Terminal Investment Limited Sarl
- CMA CGM S.A.
- MSC Mediterranean Shipping Company S.A.
- Hapag-Lloyd AG
- SSA Marine
- Sociedad Portuaria Regional de Cartagena S.A.(SPRC)
- Portonave S.A.
- Wilson Sons S.A.
- SAAM Terminals
- Neltume Ports
- Ultramar
- Puerto Central S.A.
- Terminal Internacional del Sur S.A.
- Yilport Puerto Bolivar
- Contecon Guayaquil S.A.
- Montecon S.A.