


CNG車:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
CNG Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 250 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154295
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、CNG車の市場規模は2025年に522億8,000万米ドルと評価され、2026年には552億5,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR5.68%で推移し、2031年までに728億2,000万米ドルに達すると見込まれています。
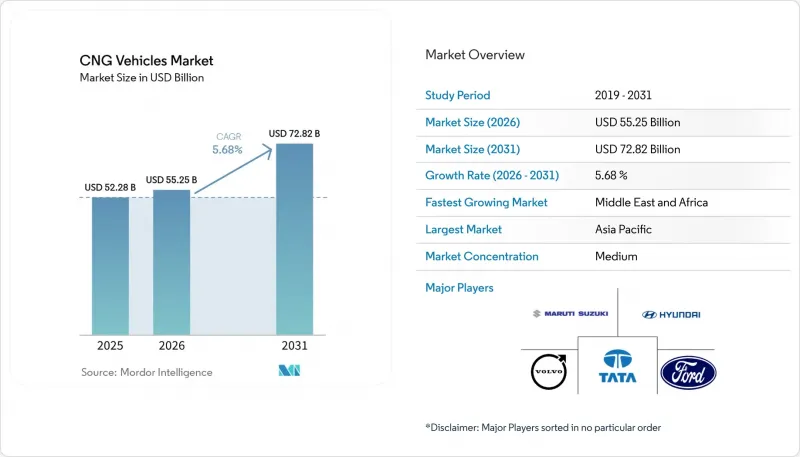
世界のCNG自動車市場の動向と洞察
ガソリンやディーゼルに比べて総所有コストが低い
給油価格の差が拡大していることや、エンジンの寿命延長を示すメンテナンス分析結果により、車両運用面での経済性が、圧縮天然ガス(CNG)の導入をますます後押ししています。事業者からは、ディーゼルと比較して30%から40%の燃料費削減を達成したほか、パワートレインの寿命が約15%から25%延長されたとの報告があります。これらのメリットは、小包配送サービスや都市バス運行など、稼働率の高い用途において特に顕著です。テレマティクス・プラットフォームは、1マイルあたりのコストに関する包括的なデータを提供し、フリート管理者が燃料戦略をより正確に評価・最適化できるようにします。実証されたコスト削減効果は、総運営費の削減を目指す財務目標と密接に連動しています。さらに、調達方針には、あらかじめ定義された燃料価格差の閾値に基づいたCNG導入のトリガー条件がますます組み込まれており、それによって将来の需要計画プロセスが正式化され、効率化されています。
厳格な排気ガス規制
欧州および北米における新たな規制により、窒素酸化物(NOx)および粒子状物質の排出量に対してより厳しい制限が導入され、高価な後処理システムを導入せずに規制を遵守することは、ディーゼルエンジンにとって大きな課題となっています。これに対し、圧縮天然ガス(CNG)パワートレインは、これらの規制基準の多くを満たすことが可能であり、フリート運営者に実用的かつ費用対効果の高いコンプライアンスソリューションを提供します。インドでは、BS VI基準の導入により、18ヶ月の間にCNG車の登録台数が40%という著しい増加を見せました。同様に、米国環境保護庁(EPA)のフェーズ3規則に基づくクラス8トラック向けの今後の規制要件も、購入前の需要増加を後押ししています。この規制環境は、自動車メーカー(OEM)がCNG車のラインナップを拡充するよう促す要因にもなっています。こうした動向が相まって、電動化技術の広範な普及が予想されるに先立ち、政策主導によるCNG車への需要増加がもたらされています。
主要50大都市圏以外における農村部のステーション密度の低さ
ステーションの整備は依然として都市部に集中しています。これは、地方市場における平均処理量が、各拠点に必要な設備投資を正当化できない場合が多いためです。広範囲のルートを運行する車両fleetは、航続距離への不安に伴うコストと、燃料費の節約効果を頻繁に比較検討しており、その結果、圧縮天然ガス(CNG)への転換が遅れることがよくあります。官民の助成金による財政支援はあるもの、通常、プロジェクト費用の20~30%しか賄えず、こうしたプロジェクトの財政的な実現可能性は不透明なままです。可搬型圧縮装置や車載貯蔵技術の進歩は、これらの課題に対処するための部分的な解決策を提供していますが、高密度で固定されたステーションネットワークの必要性を完全に代替することはできません。この状況により、CNGインフラの導入において地理的な格差が生じており、これが引き続き、この市場における全国的な包括的な成長の可能性を阻害しています。
セグメント分析
2025年、乗用車はCNG車両市場において64.48%という圧倒的なシェアを占め、販売台数における優位性を確固たるものにしました。しかし、成長の勢いは商用車へとシフトしつつあります。バスおよび長距離バスは、2031年までの年間平均成長率(CAGR)が9.14%と予測されており、最も急速に成長するセグメントとなる見込みです。この成長は、完全な電動化に伴う複雑さを回避しつつ、即時の排出ガス削減を目指す公共交通機関の取り組みに大きく起因しています。トラックは、特に高出力充電ステーションが不足している地域において、長距離ルートで引き続き支配的な地位を占めています。同時に、燃料価格が消費者の選択に大きな影響を与える南アジアでは、二輪車および三輪車の需要が拡大しています。
小型商用車は戦略的な位置を占めており、バッテリーの航続距離の制約を補う形で、都市部での配送においてCNGの信頼性を活かしています。2031年までに、CNGバスの市場規模は、公共投資によって車両調達サイクルが活性化されることを受け、ほぼ2倍になると予想されています。技術ロードマップには現在、水素対応の改造が組み込まれており、これにより各機関は、マルチフューエル対応の耐用年数にわたってシャーシの償却期間を延長できるようになっています。乗用車分野では、OEM各社が価格差を最小限に抑えたバイフューエル仕様車を投入しており、富裕な大都市圏でバッテリー式電気自動車のシェアが拡大する中でも、安定した需要を確保しています。
2025年には、OEMによる統合がCNG車両市場を席巻し、75.74%のシェアを占めました。この動向は、車両フリートや消費者の間で、工場で綿密に設計されたパワートレインが明確に好まれていることを示しています。工場出荷時装備モデルを選択することは、保証管理を効率化するだけでなく、金融業者にとって残存価値の予測をより明確にし、より競争力のあるリース料率を実現します。自動車メーカーにとっては、これによりインジェクター、シリンダー、制御ユニットなどの主要部品に対する安定した需要が生まれます。こうした需要の予測可能性により、大量発注が可能となり、部品コストを効果的に削減できます。マーケティング戦略では、認定整備工場での整備の利便性を強調し、工場出荷時装備のCNG車を従来のガソリン車に代わるシームレスな選択肢として位置づけています。このアプローチは業界全体の基準を引き上げ、購入者の期待値を向上させることにつながります。
一方、後付け改造された車両群は、CAGR 8.21%で拡大すると予測されています。改造キットは、資産の耐用年数を延ばすだけでなく、厳格化される排出ガス規制への準拠も確保します。さらに、ディーラーが取り付ける機器の認証や3年間のエンジン保証により、これまでアフターマーケットの成長を妨げていた信頼性に関する懸念が解消されています。標準化された設置手順によりダウンタイムが最小限に抑えられ、小規模な事業者でも、長期間の整備工場への入庫を必要とせず、定期メンテナンスの際に車両を改造できるようになります。地域的には、CNGステーションの密度に合わせて改造の取り組みが展開されています。当初の導入は、CNG回廊が確立されている州に重点が置かれており、全国的な拡大への道筋が整えられています。その結果、改造はニッチな解決策から、既存の車両環境を活用した重要な成長分野へと進化しています。
地域別分析
アジア太平洋地域が市場を牽引しており、収益に大きく貢献しています。インドの政策枠組み(車両インセンティブ、ステーションへの助成金、規制のスケジュールなど)により、都市間バスやライドシェア用セダンにとって、CNG回廊が最適な選択肢として定着しています。中国では、バッテリー充電が依然として経済的に実現不可能な内陸部の省において、商用車フリート向けにCNGが優先的に採用されています。日本は、将来の燃料転換に適応するための戦略的選択肢として、水素対応可能なCNG駆動系を推進しています。インジェクターやシリンダーなどの部品を含む地域のOEMサプライチェーンは、コスト削減のために現地化が進められており、これにより主要都市以外でのCNG導入が促進されています。
中東・アフリカ地域は、ガス資源が豊富な国々がガソリンの輸入削減と国内ガス埋蔵量の活用のためにCNGを活用していることから、CAGR7.28%で世界最速の成長を遂げています。ナイジェリアの「大統領主導CNGイニシアチブ」では、優遇融資と税制優遇措置を組み合わせ、バス車両のCNG化を推進しています。アラブ首長国連邦(UAE)は、LNGインフラを活用して、天然ガス、水素、EV充電を統合したマルチ燃料サービスハブを開発し、物流回廊の長期的な持続可能性を確保しています。しかし、農村部では普及率が限定的であるため、ラストマイルでの導入を可能にするための移動式給油ソリューションが必要とされています。
欧州と北米では、着実な成長軌道が見られます。車両の電動化が進む中でも、厳格な排出ガス規制やバイオメタン導入義務により、CNGの環境面での魅力が高まっています。米国では、700カ所以上の公共ステーションが全米横断の貨物輸送を支えており、一方、EPAフェーズ3規制により、ディーゼル車両に対する規制遵守の圧力が強まっています。欧州では、トラックメーカーが燃料システム専門企業と提携し、高圧直噴(HPDI)技術の導入を進めています。これにより、ディーゼル車と同等のトルク性能を維持しつつ、メタン排出量を削減しています。この動向は、ボルボ・グループとウェストポート社の提携が好例です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ガソリンやディーゼルに比べ、総所有コストが低い
- 厳格な排気ガス規制(ユーロ6/7、CAFE、BS VI)
- CNG給油インフラの拡充とOEMによる保証
- EUおよびカリフォルニア州における再生可能天然ガス(バイオCNG)の混合目標
- 全車両を対象としたテレマティクス導入により、メンテナンス費用が2桁の削減を実現
- 2025~27年に発表される水素対応CNGエンジンプラットフォーム
- 市場抑制要因
- 上位50大都市圏以外における農村部の観測地点密度の低さ
- 小型車セグメントにおけるバッテリー式電気自動車の総所有コスト(TCO)の急速な低下
- 今後施行されるEPA規則に基づくメタン漏出に関するコンプライアンスリスク
- 2022年以降の変動の激しい世界のLNG・CNG商品価格
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 小型商用車
- バスおよび長距離バス
- トラック(中型および大型)
- 二輪車および三輪車
- 販売チャネル別
- OEM装着
- 後付け/アフターマーケット
- 最終用途別
- 民間/個人利用
- タクシーおよびライドシェア車両
- 公共交通機関
- 産業用および公益事業用車両
- シリンダータイプ別
- タイプI(全金属製)
- タイプII(金属フープ巻き)
- タイプIII(フルコンポジット)
- タイプIV(ポリマーライナー複合材)
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- その他のアジア太平洋諸国
- 中東・アフリカ
- トルコ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- ケニア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Suzuki Motor Corp
- Hyundai Motor Co
- Tata Motors Limited
- AB Volvo Group
- CNH Industrial(Iveco)
- General Motors
- Ford Motor Company
- MAN Truck and Bus SE
- Scania AB
- Ashok Leyland Ltd.
- Isuzu Motors Ltd.
- Westport Fuel Systems Inc.
- Landi Renzo SpA
- Hexagon Composites ASA
- Everest Kanto Cylinders Ltd.
第7章 市場機会と将来の展望



