


乳タンパク質:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Milk Protein - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 389 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154212
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
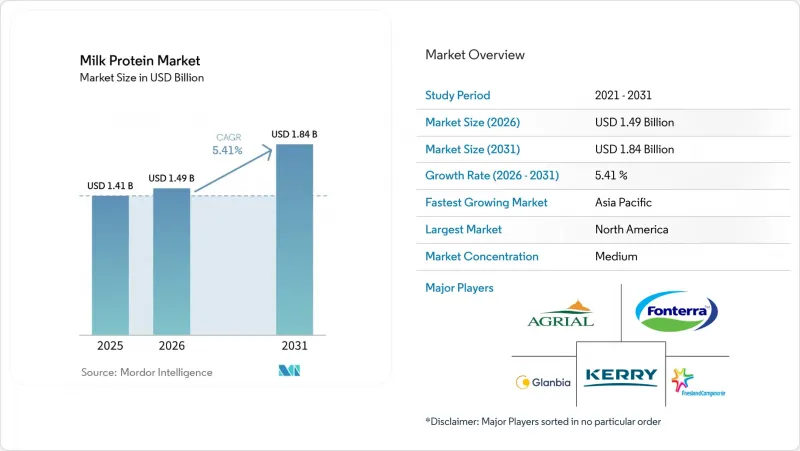
Mordor Intelligenceによると、乳タンパク質市場の規模は、2025年の14億1,000万米ドルから2026年には14億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.31%で推移し、2031年までに18億4,000万米ドルに達すると予測されています。
世界の乳タンパク質市場の動向と洞察
高タンパク質の日常的な食事への嗜好の高まり
2020年から2023年にかけて発表された各国の栄養調査によると、英国、日本、インドネシアの一般市民の間でタンパク質摂取量が増加していることが確認されており、これはアスリート層にとどまらない主流化の兆しを示しています。現在、オフィスワーカーや高齢者は、タンパク質を満腹感や筋肉維持と結びつけており、これがタンパク質強化ヨーグルトや常温保存可能なシェイクといった便利な形態の製品の発売を後押ししています。乳タンパク質は、その完全なアミノ酸組成が、2024年版米国食事ガイドラインで推奨される最新のロイシン摂取基準を満たしている点で優位性を持っています。そのため、各ブランドは、栄養密度を維持しつつコストを抑えるために、乳タンパク質分離物と植物性タンパク質を組み合わせたハイブリッドブレンドを採用しています。これは、持続可能性への期待と、乳製品ならではの馴染み深い食感とのバランスを取る戦略です。欧州の小売業者は、パッケージ前面にカーボンフットプリントのラベルを表示することでこの動向を後押ししており、消費者が乳タンパク質に求めるクリーミーさを損なうことなく、開発業者に対し、排出量の少ない原料の使用を促しています。
乳児用および臨床栄養製剤における利用拡大
乳児用調製粉乳および医療用栄養食品は、加水分解乳タンパク質にとって依然として最も高付加価値な市場であり、その低アレルギー性と迅速な吸収性により、未加水分解の濃縮物よりも高い価格プレミアムが付けられています。米国食品医薬品局(FDA)が2025年1月に発表した乳児用調製粉乳戦略では、成分構成の透明性と国内製造のレジリエンスが強調され、現地の加水分解乳タンパク質生産能力への投資が加速しています。欧州食品安全機関(EFSA)もこの動きに呼応し、同年、複数のホエイタンパク質加水分解物に対して肯定的な見解を示し、EU全域における規制上の障壁を低減させました。臨床栄養分野も同様に拡大しています。研究によると、高齢者患者において、未加水分解のカゼインを摂取する場合に比べ、ホエイタンパク質加水分解物を摂取した方が窒素保持能が向上することが示されています。FDA(米国食品医薬品局)、EFSA(欧州食品安全機関)、およびカナダ保健省の間で基準が統一されつつあることで、商品化までの期間が短縮され、加工業者は複数の高利益率の管轄区域にわたり調査コストを償却できるようになっています。
植物由来および代替タンパク質の人気の高まり
2024年から2025年にかけて、特に欧州や北米において、環境意識の高い消費者にサステナビリティに関するメッセージが共感を呼んだことを受け、ベーカリー製品、スナック、飲料の配合において植物性タンパク質のシェアが徐々に拡大しました。現在、エクストルーデッドスナックにおいては、エンドウ豆分離タンパク質が乳タンパク質濃縮物と同等の機能性を発揮するようになっています。一方、乳タンパク質の機能的価値が限定的である代替肉市場では、大豆タンパク質が主流となっています。高所得地域の成人人口の約4分の1を占めるフレキシタリアン(柔軟な食生活を送る消費者)は、乳タンパク質の必須アミノ酸組成が優れているにもかかわらず、植物由来のラベルに惹かれています。そのため、乳タンパク質サプライヤーは、コモディティ分野を価格競争で守るか、高付加価値のニッチ市場へ転換するかという選択を迫られており、この転換点が予測期間中の乳タンパク質市場の競争構造を形作るでしょう。
セグメント分析
加水分解乳タンパク質は2025年の売上高の45.67%を占め、乳児用調製粉乳や臨床栄養分野におけるその確固たる役割を浮き彫りにしています。これらの分野では、あらかじめ消化されたペプチドがアレルゲンへの懸念を和らげ、吸収率を向上させます。継続的な研究開発により、加工技術の限界が押し広げられています。2024年から2025年にかけて出願されたセラミック膜システムに関する特許は、エネルギー使用量を削減し、通水率を向上させることで、分離タンパク質と加水分解タンパク質の両方の経済性を高めています。濃縮乳タンパク質は、ベーカリー製品や加工肉用途において依然としてコスト効率に優れた主力製品ですが、植物性タンパク質が機能面での差を縮めていることから、利益率の圧迫に直面しています。
乳タンパク質分離物は、CAGR 6.01%で成長すると予測されており、これは、即飲飲料におけるクリーンラベルの動向が、過剰な乳糖や灰分を含まない高純度の配合を評価していることを示しています。狭いペプチド範囲向けに設計された酵素は苦味を最小限に抑え、より幅広い風味プロファイルを実現するとともに、高付加価値の機能性栄養分野における乳タンパク質市場の地位を強化しています。一方、汎用濃縮物については、代替タンパク質による価格競争によりコモディティ化のリスクが高まっており、加工業者は生産規模を拡大するか、付加価値の高い分画への転換を余儀なくされています。
地域別分析
北米は、成熟したサプリメント流通チャネル、統合された協調的なサプライチェーン、および乳児用調製粉乳に関するFDAの透明性の高い規制枠組みにより、2025年には市場シェアの40.02%を占めました。生乳の供給逼迫(2025年1月の米国の乳牛頭数は926万5,000頭に減少)によりホエイのコストが上昇し、加工業者は複数年にわたる農場との契約を確保するか、生産性向上プログラムへの投資を余儀なくされています。カナダで提案されているタンパク質強化製品の成分規制は、コンプライアンスコストを増加させる一方で、堅固な品質管理体制を持たない新規参入者を阻み、すでに地域の市場を独占している既存企業を優遇することになります。
アジア太平洋地域は、都市化、可処分所得の増加、そして世界で最も急速に成長しているジム会員数の増加に支えられ、2031年までCAGR5.87%を記録すると予測されています。2024年から2025年にかけて、中国の一人当たり乳製品消費量は二桁の伸びを記録し、一方、インドの消費者からは筋肉の健康維持を目的とした製品への需要が高まっており、これらが同地域全体の乳タンパク質市場の活況な見通しを支えています。ASEAN(東南アジア諸国連合)域内での規制の調和により、新製品の発売までの期間がさらに短縮され、グローバルブランドがより迅速に事業を拡大できるようになっています。
欧州では、持続可能性に関する指令が生産戦略に影響を与える中、市場は緩やかなペースで進展しています。メタン排出削減の義務化が酪農牧場に圧力をかけていますが、EFSA(欧州食品安全機関)による2025年の加水分解物承認は、特殊乳児用調製粉乳において新たな機会を開いています。ドイツ、フランス、英国では臨床栄養への需要が堅調に推移している一方、南部の市場では、健康志向に応えるため、栄養強化乳飲料が普及しつつあります。南米、中東・アフリカは依然として市場規模は小さいもの、ブラジルにおけるスポーツ栄養製品のブームや、南アフリカでの栄養強化飲料の発売を牽引役として、普及が加速しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高タンパク質の日常的な食事への嗜好の高まり
- 乳児用および臨床用栄養製剤における利用の拡大
- ホエイ、カゼイン、および加水分解物の機能性におけるイノベーション
- 栄養強化飲料や乳飲料への使用が増加しています
- 分画およびタンパク質加工技術の進歩
- 筋肉や体重管理のメリットに対する消費者の意識の高まり
- 市場抑制要因
- 植物由来タンパク質や代替タンパク質の人気の高まり。
- 高強化・高タンパク製品における味と食感の問題
- 牛群の供給圧力による生乳の供給量の変動
- 乳製品アレルギーや乳タンパク質不耐症への懸念
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測(金額および数量)
- 種類
- 乳タンパク質濃縮物
- 乳タンパク質分離物
- 加水分解乳タンパク質
- 用途
- 動物用飼料
- パーソナルケア・コスメ
- 食品・飲料
- ベーカリー
- 飲料
- 朝食用シリアル
- 調味料・ソース
- 乳製品および乳製品代替品
- 食肉・家禽・水産物および肉代替製品
- RTE/RTC食品
- スナック
- サプリメント
- ベビーフードおよび乳児用調製粉乳
- 高齢者向け栄養・医療用栄養
- スポーツ/パフォーマンス栄養
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- インドネシア
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Agrial Enterprise
- Glanbia PLC
- Fonterra Co-operative Group
- Kerry Group PLC
- Royal FrieslandCampina NV
- Actus Nutrition
- American International Foods, Inc.
- Vitalus Nutrition Inc.
- Gay Lea Ingredients
- Idaho Milk Products, Inc.
- AMCO Proteins
- Arla Foods Ingredients Group P/S
- Darigold, Inc.
- Hiroland Dairy
- Avin Pardis Shargh
- One Dairy
- Zarrin Shad Sepahan Co.
- Palmart Co.
- Titan Biotech Limited
- Dairy Farmers of America, Inc.
第7章 市場機会と将来の展望



