


欧州の軍用機:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Military Aircraft - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125518
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州の軍用機市場規模は、2025年の186億1,000万米ドルから2026年には187億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.34%で推移し、2031年までに243億1,000万米ドルに達すると予測されています。
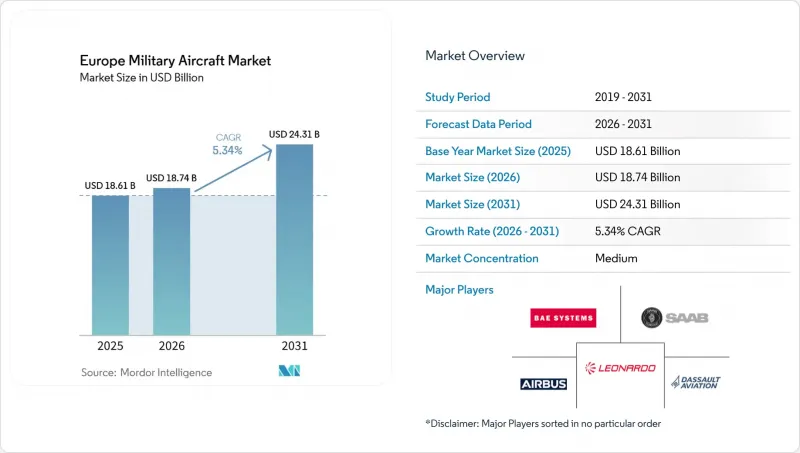
本レポートは、航空機タイプ(固定翼機・回転翼機)、エンドユーザーサービス(空軍、陸軍航空隊、海軍/海兵隊航空隊、統合・特殊作戦部隊など)、推進タイプ(ターボファン、ターボジェット、ターボプロップ、ターボシャフト、完全電気/ハイブリッド電気)、地域(英国、フランス、ドイツなど)ごとに分類されています。市場予測は金額(米ドル)で示されています。
欧州の軍用機市場の動向と洞察
ウクライナ情勢後のNATO調達体制の再構築
ウクライナ紛争により、欧州の防衛予算はここ数十年で類を見ないスピードで再構築され、欧州の軍用機市場は、その恩恵を最も明確に受けている分野の一つとなっています。2025年、欧州の軍事支出は14%増加して8,640億米ドルに達し、同地域で過去最高水準を記録しました。また、各国政府が単に防衛予算のベースラインを引き上げるだけでなく、空軍力や装備の調達により多くの資金を振り向けたため、支出の構成も変化しました。2026年7月のNATOサミットにおいて、加盟国は最大10機のサーブ社製「グローバルアイ」の購入を決定し、共同プログラムにおいて欧州製プラットフォームを明確に優先する姿勢を示しました。予算の増加と共同調達の組み合わせにより、短期的な受注見通しは堅調に推移しており、現在の予測期間を超えて欧州の軍用機市場を下支えしています。
機体の老朽化と改修・近代化を中心とした需要
機体の老朽化は、依然として欧州の軍用機市場全体において、更新・アップグレードの決定を迫っています。ユーロファイターのパートナー諸国は、タイフーンの生産を年間14機から36ヶ月以内に20機へ、さらに30機へと増産する計画である一方、同プラットフォームを2060年代まで現役に維持するため、中期アップグレードも推進しています。また、ドイツは新たなユーロファイター「トランシェ5」の受注とSEAD(敵防空制圧)アップグレード・パッケージを承認しており、これにより新規製造需要と並行して改修需要も継続しています。さらにドイツは、2026年に「トルネード」戦闘機の代替としてF-35Aの引き渡しを受ける予定であるため、2世代にわたる戦闘機の調達が同時に進められています。この世代の重なりにより、戦闘機、アビオニクス関連業務、訓練用資産、支援活動が、別々のサイクルではなく、一体となって支えられています。
調達コストのインフレとライフサイクル負担
調達コストは急速に上昇しており、欧州の軍用機市場における発注規模の縮小につながっています。GCAPの設計契約だけでも、18か月のフェーズで総額46億ポンド(61億米ドル)に達しており、第6世代機の開発がいかに高額になっているかを浮き彫りにしています。また、ユーロファイターの機体群には、アビオニクスやソフトウェアのベースラインが異なるトランシェ1、2、3の機体が依然として含まれているため、維持コストも上昇しています。これにより、維持管理の複雑さが増し、予算が限られている小規模なNATO加盟国にとっては、ライフサイクル計画の策定がより困難になっています。その結果、一部の政府は能力向上のための資金を確保できても、希望する数量の購入には依然として苦慮しています。
セグメント分析
2025年の欧州軍用機市場において、固定翼機は62.48%を占め、このカテゴリーは回転翼機を大きく引き離しています。固定翼機の中で、戦闘機は依然として需要の主要な原動力であり、ドイツへのF-35Aの納入、ラファールの継続的な生産、ユーロファイターの生産拡大により、受注残の見通しがさらに広がっています。また、新しい戦闘機部隊は前線配備前に専用の導入訓練能力を必要とするため、訓練機の重要性も高まっています。2025年12月にレオナルド社がオーストリアからM-346 F Block 20型機12機の受注を獲得したことは、高度な訓練機への需要が、戦闘機隊の更新「後」ではなく「同時に」生じていることを示しています。輸送機についても共同調達への移行が進んでおり、2026年7月にはNATO加盟国7カ国がA400Mの共同運用を開始する予定であり、これにより小規模な国々が将来の空輸ニーズに対して予算を組む方法が変わる可能性があります。
回転翼機は2031年までCAGR6.79%で拡大すると予測されており、欧州の軍用機市場において最も成長の速い機体タイプとなる見込みです。2025年12月、スペインがエアバス社製ヘリコプター100機を45億ユーロ(53億米ドル)で発注した案件には、H145M、NH90、H135、H175Mの各機種が含まれており、このセグメントに多年にわたる大規模な生産基盤をもたらしました。また、この受注は、単一の調達計画の中で、訓練、海上任務、特殊作戦、軽攻撃のニーズをカバーできる、台数は少ないながらも柔軟性の高い軍用ヘリコプターへの明確な移行を示しています。NAHEMAが2026年4月に発表したNH90ブロック2に関する調査は、15カ国の運用国を対象に、新規製造と改修の両方の経路を網羅することで、需要にさらなる広がりをもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 主要な業界動向
- 国内総生産
- アクティブ・フリート・データ
- 防衛支出
第5章 市場情勢
- 市場概要
- 市場促進要因
- ウクライナ情勢を受けてのNATOの調達体制の再構築
- 車両の老朽化と、更新を主軸とした需要
- FCAS・GCAPによる産業への波及効果
- 現地調達率に関する規則は、欧州のサプライヤーに有利に
- ソフトウェア定義型ミッションシステムにより、改修の範囲が広がる
- 炭素排出制限を伴う防衛調達により、ハイブリッド電気の開発が後押し
- 市場抑制要因
- 取得コストの上昇とライフサイクルコストの負担
- エンジンコア・アビオニクスの供給ボトルネック
- 次世代・レトロフィット向けプラットフォームの認証遅延
- 航空宇宙分野におけるシステム統合における熟練労働力の不足
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第6章 市場規模と成長予測
- 航空機タイプ別
- 固定翼機
- 多用途機
- 訓練機
- 輸送機
- その他
- 回転翼機
- 多目的ヘリコプター
- 輸送用ヘリコプター
- その他
- 固定翼機
- エンドユーザーサービス別
- 空軍
- 陸軍航空部隊
- 海軍・海兵隊航空
- 合同/特殊作戦
- 準軍事組織・沿岸警備隊
- 推進タイプ別
- ターボファン
- ターボジェット
- ターボプロップ
- ターボシャフト
- 完全電気・ハイブリッド電気
- 地域別
- 英国
- フランス
- ドイツ
- イタリア
- オランダ
- ロシア
- スペイン
- トルコ
- その他の欧州諸国
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- BAE Systems plc
- Dassault Aviation SA
- Embraer S.A.
- Elbit Systems Ltd.
- Hindustan Aeronautics Limited
- Israel Aerospace Industries Ltd.
- Korea Aerospace Industries, Ltd.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Saab AB
- The Boeing Company
- Turkish Aerospace Industries, Inc.
- United Aircraft Corporation
- Denel SOC Ltd.
- Pilatus Aircraft Ltd.
- Thales Group
第8章 市場機会と将来の展望
- 未開拓分野・未充足ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


