


イタリアの決済:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Italy Payments - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124860
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、イタリアの決済市場規模は2026年に154億5,000万米ドルとなり、2031年までに210億9,000万米ドルに達すると予測されており、これは予測期間中のCAGRが6.42%であることを示しています。
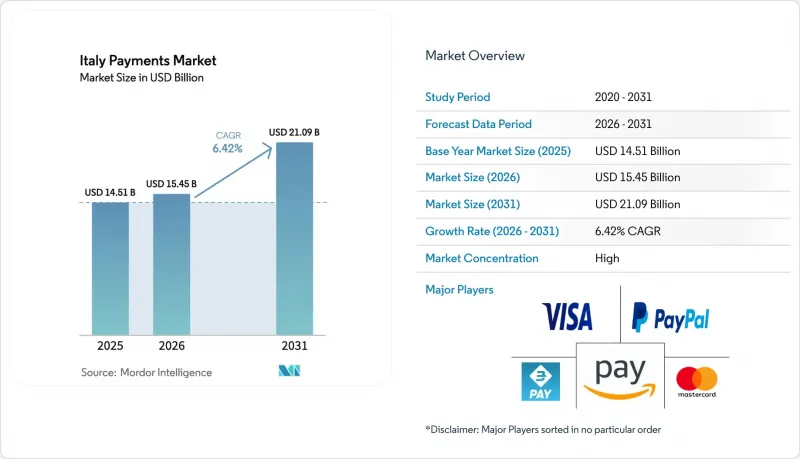
本レポートは、決済手段(POS[デビットカード、クレジットカード、口座間(A2A)決済、デジタルウォレット、現金など]、オンライン販売[デビットカード、クレジットカード、口座間(A2A)決済、デジタルウォレット、代金引換など])とエンドユーザー産業(小売、エンターテインメント、ホスピタリティ、ヘルスケア、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
イタリアの決済市場の動向と洞察
eコマースの急成長がカードとウォレットの利用を後押し
パンデミックによるロックダウン後、オンライン小売の取引高は急増し、その伸びを維持しており、非接触型とモバイル決済の習慣が定着しました。発行会社が非接触型決済の限度額を引き上げ、加盟店が不正利用を軽減するトークン化を導入した結果、2024年にはデビットカード取引件数が67億件に達しました。PostePay、Satispay、Apple Pay、Google Payなどのデジタルウォレットは、即時決済やロイヤリティプログラムとの連携を通じてシェアを拡大しており、これは40歳以下の層に支持されています。「強固な顧客認証(SCA)」の導入当初は一時的に決済の摩擦が生じましたが、少額取引や信頼できる加盟店に対する適用除外措置により、コンバージョン率は迅速に回復しました。現在、決済ゲートウェイは最低コストアルゴリズムに基づいて決済をルーティングしており、インターチェンジ手数料の削減効果が切り替えを正当化する場合には、口座間送金(A2A)を優先することもあります。こうした要因が相まって、かつて代金引換が主流だった領域においても、電子決済の普及率が上昇しています。
観光業の回復による越境消費額の拡大
イタリアは2024年に1億3,400万人の観光客を迎え、586億ユーロ(628億米ドル)の収益を生み出しました。旅行者は、外貨両替に伴う煩わしさを避けられるカード決済を好むため、宿泊施設、小売店、文化施設での決済量が伸びています。VisaとMastercardは、発行側と加盟店側の双方でインターチェンジ手数料を獲得しており、他社に比べて格段に大きな恩恵を受けています。観光客が「タップ&ゴー」の決済方法に慣れ親しんだことで、加盟店端末の非接触型決済への更新が加速し、混雑する施設での待ち時間が短縮されました。アクワイアラー各社は、動的通貨換算や多通貨決済機能の導入でこれに対応し、透明性と顧客満足度の向上を図りました。
南部地域における根強い現金志向
カンパニア州、カラブリア州、シチリア州、プーリア州では、文化的規範、非公式経済、端末密度の低さにより、現金利用が根強く残っています。POS端末の購入に対して30%の税額控除が適用された後も、小規模事業者は固定手数料が障壁であると指摘しており、セキュリティや照合上の欠点があるにもかかわらず、現金利用を好む傾向が続いています。そのため、南北間のデジタル格差は依然として大きく、ロンバルディア州ではデジタル決済のシェアが50%を超えている一方で、南部の多くの県では35%を下回っています。この格差を埋めるには、税制上の優遇措置、手数料改革、消費者教育を組み合わせた取り組みが必要です。
セグメント分析
2025年、非接触型決済が決済時の標準行動として定着したことで、デビットカード決済はイタリアの決済市場シェアの38.52%を占めました。規制によるインターチェンジ手数料の上限設定と、加盟店側の慣れが、この優位性を支えています。一方、クレジットカードは、海外旅行や高額商品購入において依然として不可欠な存在です。口座間送金(A2A)は、利用可能な店舗が限られているため、2024年の送金総額のうち5%以下にとどまりましたが、SEPAインスタント送金の義務化により、2031年までに急速な普及が見込まれています。
オンライン購入用のデジタルウォレットは、2031年までCAGR7.33%を記録すると予測されており、各チャネルの中で最も高い成長率を示しています。ワンクリック認証、生体認証ログイン、ポイントプログラムとの連携により、購入放棄率が低下する一方、決済ゲートウェイレベルでのルーティングにより、取引量はより低コストの決済チャネルへとシフトしています。現金の利用は年々減少傾向にありますが、マイクロトランザクションや、固定の端末手数料が加盟店にとって障壁となる地方市場では、依然として重要な役割を果たしています。即時送金が消費者の信頼を得た場合、カードブランドは高額商品の小売領域において利益率の圧迫に直面する可能性がありますが、デビットカードの利便性が定着していることから、即時の置き換えというよりは共存が予想されます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- eコマースの急成長がカードとウォレットの利用を後押し
- PSD2に後押しされたオープンバンキングAPIによるA2A決済の加速
- 即時決済システム(RT1・TIPS)の加盟店への普及
- 観光業の回復による越境消費額の拡大
- 中小企業によるPOS端末導入に向けたデジタル税制優遇措置
- 高級品・ファッション分野における「Buy-Now-Pay-Later(今すぐ購入、後払い)」の利用拡大
- 市場抑制要因
- 南部地域における根強い現金志向
- 小規模加盟店に対する高いインターチェンジ手数料・MDR手数料
- 高齢化によるモバイルウォレット普及の鈍化
- AML規制の強化によるKYC新規顧客獲得のハードルの上昇
- 産業バリューチェーン分析
- 規制情勢
- マクロ経済要因の影響
- 技術展望
- ポーターのファイブフォース分析
- イタリアにおける決済環境の変遷
- キャッシュレス化の主要動向
- COVID-19の影響
- 主要規制と基準
- 主要事例研究と使用事例
- 人口統計と社会経済的分析
- カスタマーエクスペリエンスの融合
- 現金代替と非接触決済の台頭
- 投資分析
第5章 市場規模と成長予測
- 決済手段別
- POS
- デビットカード決済
- クレジットカード決済
- 口座間(A2A)決済
- デジタルウォレット
- 現金
- その他のPOS決済方式
- オンライン販売
- デビットカード決済
- クレジットカード決済
- 口座間(A2A)決済
- デジタルウォレット
- 代金引換
- その他のオンライン販売決済方式
- POS
- エンドユーザー産業別
- 小売
- エンターテインメント
- ホスピタリティ
- ヘルスケア
- その他
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Payment Processors/Gateways
- Nexi Payments S.p.A.
- Stripe Inc.
- Worldline S.A.
- Adyen N.V.
- SumUp Payments Limited
- PayPal Holdings Inc.
- Satispay S.p.A.
- Card Networks
- Visa Europe Limited
- Mastercard Europe S.A.
- American Express Company
- UnionPay International Co., Ltd.
- Mobile Wallet Providers
- Apple Inc.(Apple Pay)
- Alphabet Inc.(Google Wallet)
- Samsung Electronics Co., Ltd.(Samsung Pay)
- Amazon Payments, Inc.(Amazon Pay)
- PostePay S.p.A.
- Bancomat S.p.A.(Bancomat Pay)
- MyBank S.E.P.A. s.c.p.a.
- Payment Processors/Gateways
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日