


米国のデータセンター建設:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
United States Data Center Construction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124533
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国のデータセンター建設の市場規模は2025年に143億5,000万米ドルと評価され、2026年の155億1,000万米ドルから2031年までに237億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)の期間中、CAGR8.89%で成長すると推定されています。
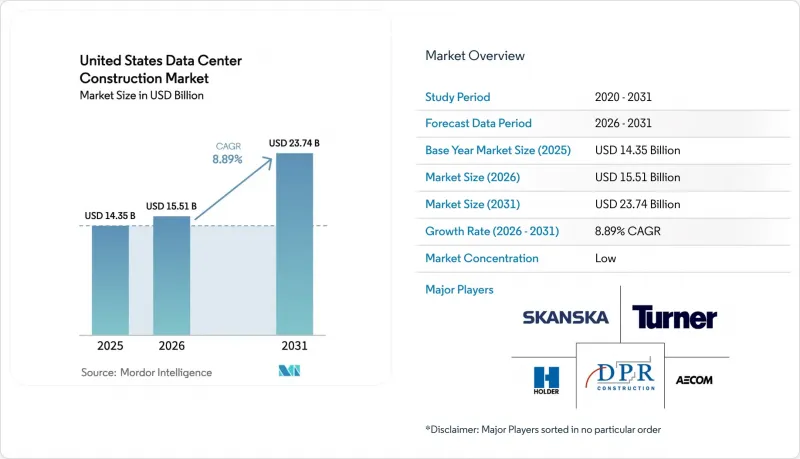
当レポートは、ティアの種類(ティア1・2、ティア3、ティア4)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンターの種類(コロケーション、ハイパースケーラー/クラウドサービスプロバイダー、エンタープライズ・エッジ)、インフラ(電気、機械、総合建設、サービス)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国のデータセンター建設市場の動向と洞察
クラウド、AI、ビッグデータのワークロードの急増
生成AI推論クラスターにより、平均ラック負荷が2倍となり、設計密度は2026年に15キロワットに達し、2028年までに25キロワットに達すると予想されています。事業者らは、リアドア式熱交換器やダイレクト・トゥ・チップ・ループの改修を進めており、これにより予算は1メガワットあたり150万米ドルから200万米ドル増加しています。Amazon Web Servicesはペンシルベニア州の拠点に110億米ドルを投じ、MicrosoftはAIに最適化されたキャンパス向けに世界全体で800億米ドルを確保しており、これらはハイパースケーラーによる資本の再配分を示しています。世界のハイパースケール設備の半分以上が米国に集中していることから、需要は、トレーニング用の100メガワット規模のキャンパスと、低遅延推論用の1メガワット未満のエッジノードとの間で二極化しています。
10ギガワットを超えるハイパースケール自社建設パイプライン
Amazon Web Services、Microsoft Azure、Google Cloud、Metaの4社は、合わせて10ギガワットを超える進行中のプロジェクトを抱えています。Metaはルイジアナ州に100億米ドル規模のキャンパスを建設することを確認し、Googleもテキサス州での拡張に10億米ドルを追加しました。これは、土地や電力網接続コストがティア1のハブに比べて最大60%低い二次市場への移行を示唆しています。ハイパースケーラー各社は現在、土木工事を自社で実施し、機械・電気分野の専門家を雇用して、工期を24ヶ月から18ヶ月に短縮しており、これによりゼネコンが獲得可能な価値を約25%削減しています。
電力網への接続遅延(3~6年)
全米での待機リストは2,600ギガワットを超え、承認までの期間の中央値は5年に及んでいます。ドミニオン・エナジー社だけでも、バージニア州北部で47ギガワット分のデータセンター需要が保留中となっています。アリゾナ・パブリック・サービス社は2024年後半に新規データセンターの接続申請を凍結し、プロジェクトをテキサス州やオハイオ州へ振り向けています。開発業者らは、1メガワットあたり300万~500万米ドルの追加費用がかかるもの、待機リストのリスクを回避できるオンサイトピーク発電所や小型モジュール型原子炉への資金提供を進めています。一方、2027年に予定されている連邦エネルギー規制委員会(FERC)の改革は、承認手続きの効率化を目指しています。
セグメント分析
2025年には、ティア3サイトが56.43%のシェアを占めました。これらは、ティア4設計に比べて20%~30%のコスト削減が可能であり、同時保守性の高さから支持されています。しかし、耐障害性を備えたティア4施設は、CAGR 9.12%で推移しており、これは米国のデータセンター建設市場において最も高い成長率となっています。銀行、医療、政府機関などのテナントは99.995%の稼働率を要求しており、これを受けてコロケーション事業者は、ティア3のホールに二重のユーティリティ供給ラインや2N構成の無停電電源装置(UPS)ラックを導入する改修を進めています。アップタイム・インスティテュートの2024年の調査によると、米国の建設プロジェクトの38%がティア4認証を取得しており、2022年の29%から増加しています。この急増の一因は、サイバー保険の引受会社による後押しです。
コロケーション業界のリーダーであるエクイニックス(Equinix)とデジタル・リアルティ(Digital Realty)は、プレミアムなワークロードを確保するために既存のキャンパスにTier 4の機能を段階的に導入しています。一方、アマゾン・ウェブ・サービス(AWS)は、GovCloudの顧客をサポートするため、110億米ドル規模のペンシルベニア州プログラムに複数のTier 4キャンパスを組み込みました。フォールトトレラントなホスティングを求める企業が増えるにつれ、冗長化された電力経路や液体冷却式バックアップモジュールに注力する請負業者が、Tier 4関連支出の最大のシェアを獲得する見込みです。
10メガワットを超えるハイパースケール・キャンパスは、2025年の建設量の64.31%を占めており、年率9.45%の成長が見込まれており、米国データセンター建設市場におけるその重要性を浮き彫りにしています。電力調達、モジュール式冷却、および人件費における規模の経済により、中規模施設と比較して1メガワットあたりのコストが最大40%削減されるため、クラウドプロバイダーは100~200メガワット規模の総合計画型サイトを好むようになっています。
1メガワットから10メガワットの中規模施設は、依然としてハイブリッドコロケーションのテナントに利用されていますが、ワークロードがクラウドへ移行するにつれて、成長ペースは鈍化しています。1メガワット未満の小規模施設は、廃止されるエンタープライズ・ルームと、増加傾向にあるエッジ・ノードの2つに分かれています。ブロードバンドへの補助金や5Gの密集化により、ティア2都市や地方都市圏においてもエッジ施設の建設が経済的に実現可能となっており、このニッチ市場では、モーテンソンやバルフォア・ビーティといったモジュラー専門企業が、45日以内にターンキー方式のエンクロージャーを提供しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド、AI、ビッグデータによるワークロードの急増
- 10 GWを超えるハイパースケール自社建設パイプライン
- メトロクラスターにおけるエッジおよび5Gの集約化
- 連邦および州の税制優遇措置
- AI最適化された水冷式改修が、改修投資を牽引しています
- オンサイト型小型原子炉(SMR)の認可が、グリーンフィールドサイトの開発を加速させています
- 市場抑制要因
- 主要都市圏周辺での地価の高騰
- 送電網への接続遅延(3~6年)
- 変圧器および開閉装置のサプライチェーンにおけるボトルネック
- ESGを背景とした、水を大量に消費する冷却システムに対する自治体のモラトリアム
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- データセンターの主要統計
- 米国のデータセンター事業者一覧(MW単位)
- 米国国内の今後の主要データセンタープロジェクト一覧(2025年~2030年)
- 米国のデータセンター建設におけるCAPEXおよびOPEX
- データセンターの電力吸収容量:米国(単位:MW、2023年・2024年)
- 米国国内でのデータセンター建設への人工知能(AI)の導入
- 規制・コンプライアンスの枠組み
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- ティア別
- ティア1・2
- ティア3
- ティア4
- データセンターの規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- データセンターの種類別
- コロケーション・データセンター
- ハイパースケーラー/クラウドサービスプロバイダー(CSP)
- エンタープライズ・エッジデータセンター
- インフラ別
- 電気インフラ
- 配電ソリューション
- 電源バックアップソリューション
- 機械インフラ
- 冷却システム
- ラック・キャビネット
- サーバー・ストレージ
- その他の機械インフラ
- 総合建設(ゼネコン)
- サービス:設計・コンサルティング、統合、サポート・保守
- 電気インフラ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- データセンターインフラ投資:容量ベース(単位:MW、2024年・2030年)
- データセンター建設の概況(主要ベンダー一覧)
- 企業プロファイル
- AECOM
- Turner Construction
- DPR Construction
- Holder Construction
- Skanska USA
- Whiting-Turner Contracting
- Jacobs Solutions
- Balfour Beatty US
- Gilbane Building Company
- Hensel Phelps
- McCarthy Building Companies
- Brasfield and Gorrie
- JE Dunn Construction
- Mortenson Construction
- Kiewit Corporation
- Fluor Corporation
- Corgan Associates(AEC)
- Black and Veatch
- QTS Construction Services
- PowerHouse Data Centers(Tener Technologies)
- データセンター建設企業の一覧
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


