


東南アジアのCRM:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
South East Asia CRM - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 147 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124220
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、東南アジアのCRM市場規模は2025年に22億7,000万米ドルと評価され、2026年の23億1,000万米ドルから2031年までに24億9,000万米ドルに達すると推定されており、予測期間(2026~2031年)におけるCAGRは1.55%となる見込みです。
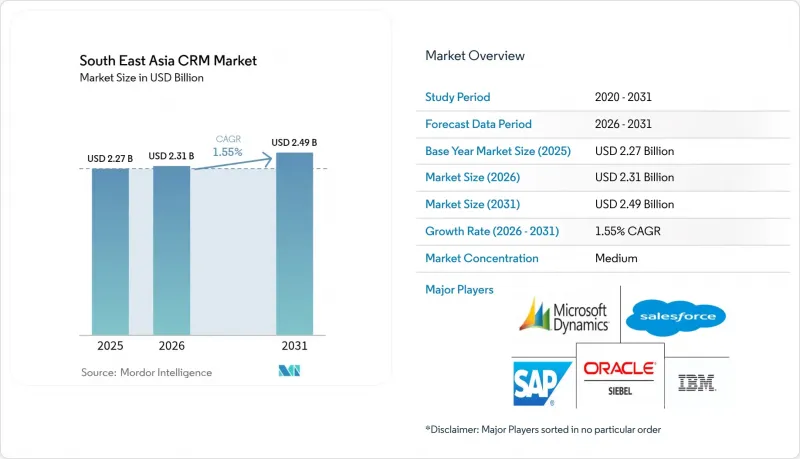
本レポートは、組織規模別(中小企業、大企業)、展開モデル別(クラウド、オンプレミス、ハイブリッド)、用途別(セールスオートメーション、マーケティングオートメーション、カスタマーサービス・サポート、コンタクトセンター)、エンドユーザー産業別(小売・eコマース、BFSI、製造業、サービス、政府)、国別にセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
東南アジアのCRM市場の動向と洞察
中小企業における「クラウドファースト」のデジタル化
政府が支援する助成プログラムにより、技術への支出がSaaS(Software-as-a-Service)へとシフトしており、これにより中小企業は高額なオンプレミス型システムを完全に回避できるようになっています。シンガポールでは、拡充された「SMEs Go Digital」スキームにより、同国の21万9,000社の中小企業(総付加価値額1,423億米ドル)を対象に、事前承認されたCRMソリューション費用の最大50%が補助対象となっています。タイの「Go Digital ASEAN」イニシアチブでは、4万4,000社以上の零細・中小企業を対象に研修が実施され、顧客用デジタルツールを導入した企業の69%が売上高の増加を報告しています。インドネシアでは、パンデミック前のMSME(中小・零細企業)におけるデジタル導入率は12.5%にとどまっていましたが、COVID-19によるロックダウンにより、顧客とのコミュニケーションを維持するためにクラウドCRMが不可欠となり、導入率は大幅に上昇しました。マレーシアの最新の中小企業調査によると、オンライン導入率は82%に達していますが、77%が依然として導入初期段階にあり、CRMの近代化には大きな余地が残されています。これらの変化が相まって、東南アジアのCRM市場における長期的な需要を支えています。
AIを活用したハイパーパーソナライゼーションによるアップセルの促進
東南アジアのCRM市場の次の成長曲線は、静的な顧客データを予測可能な収益創出アクションに変換する機械学習ツールに起因しています。タイの銀行は、リアルタイムの行動スコアリングと生成AIコンテンツを組み合わせて、クロスセルの成約率を高め、顧客維持率を向上させるというモデルを示しています。シンガポールの企業は最も導入準備が進んでおり、94.6%が少なくとも1つのデジタル機能を導入しており、44%が本番環境でのAIワークロードを運用しています。地域のベンダー各社は、事前学習済みのモデルを中小企業用のパッケージに組み込むことで、この技術の普及を促進しています。その一例として、AdvocadoがHUAWEI CLOUDと4Paradigmと提携して立ち上げたAI対応CRMが挙げられます。こうした機能は、一律のプロモーションではなく、大規模な1対1のメッセージングを必要とするソーシャルコマース事業者から支持を集めています。導入コストが低下するにつれ、東南アジアのCRM市場において、AIモジュールはプレミアムオプションではなく、標準機能として期待されるようになると考えられます。
CRM導入人材の不足
東南アジアのCRM市場では、有能な管理者、開発者、変更管理の専門家が依然として不足しているため、導入期間が長引いています。シンガポールは世界で最も人材不足が深刻な労働市場の一つであり、雇用主の83%が採用の課題を指摘しており、2028年までに4万1,000人の追加のIT人材が必要になると見込まれています。マレーシアでは、高度なICTスキルを持つ国民はわずか15%に過ぎませんが、企業の65%がデジタル人材の確保を優先課題として挙げています。スタートアップ企業も同様に、CRMに依存する職種の採用に苦戦しており、40%がカスタマーサクセスの人材を、46%がマーケティングの専門知識を欠いています。インドネシアのスキル再習得意欲率は53%にとどまっていますが、技術のスキル半減期が急速に短縮していることから、この数字はさらに深刻な問題となっています。賃金の上昇やプロジェクト期間の長期化により総所有コスト(TCO)が増加しているため、資金が確保できている場合でも、アップグレードを先送りする企業も出てきています。
セグメント分析
2025年時点で、東南アジアのCRM市場シェアの42.60%を中小企業が占めており、2031年までCAGR2.11%で拡大しています。補助金制度や従量課金型のクラウド課金体系は、中小企業のキャッシュフローサイクルと密接に連動しています。シンガポールの「SMEs Go Digital」助成金は初期投資のギャップを埋める役割を果たしており、一方、マレーシアではZohoとCradle Fundの提携により、4,400社のスタートアップ企業に1,000万米ドルのソフトウェアクレジットが提供されています。インドネシアの中小企業では、CRM導入から1年以内に最大30%の売上増を報告しています。
東南アジアのCRM市場において、絶対的な収益の大部分は依然として大企業が占めていますが、複雑なレガシーシステムが存在するため、アップグレードのペースは緩やかです。定着したSAPやOracleのERPとの統合には、多くの場合、世界の変革ロードマップと整合させる必要がある多段階のプロジェクトが伴います。国内のデータセンターの整備状況や法的枠組みが成熟するまでは、経営陣はミッションクリティカルなデータをオンプレミス外に移行することに対して慎重な姿勢を維持しています。その結果、中小企業の需要が成長の主役となりつつある一方で、大企業顧客がプレミアムなプロフェッショナルサービスの収益を牽引しています。
2025年時点で、クラウド導入は東南アジアのCRM市場規模の63.10%を占めており、CAGR2.72%で成長すると予測されています。シンガポールは、銀行産業で60点満点中56点を記録し、地域内のクラウド導入準備度指数で首位に立っており、越境データフローに関する明確なガイドラインを提供しています。インドネシアのSNAPによるオープンAPIの義務化は、統合コストを低減させ、銀行やフィンテック企業が顧客エンゲージメントのワークロードをクラウドに移行することを後押ししています。
規制の厳しい業種や、データローカリゼーション法が依然として厳格な地域、特にインドネシアやタイでは、オンプレミス型ソリューションが引き続き採用されています。ハイブリッドアーキテクチャは過渡的な構成として機能し、企業は機密性の高いセグメントについてはオンサイトで管理しつつ、顧客用使用事例においてはクラウドの伸縮性を活用することができます。Oracleがマレーシアのクラウドリージョンに65億米ドルを投じる計画は、現地でのデータ保管の選択肢を拡大し、コンプライアンスチームにとってSaaSの完全導入をより受け入れやすいものにしています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中小企業における「クラウドファースト」のデジタル化
- AIを活用したハイパーパーソナライゼーションによるアップセルの促進
- チャットアプリにCRMを統合するソーシャルコマースのブーム
- ASEANにおける政府の「Go-Digital」インセンティブ
- ベンダーロックインを軽減するオープンAPIエコシステム
- 付加価値の高いCRMサービスへ軸足を移すCXアウトソーシング
- 市場抑制要因
- 東南アジア地域におけるデータプライバシー規制の施行状況のばらつき
- CRM導入人材の不足
- 従来型オンプレミス型ERPへのロックインによる移行の遅れ
- 通貨相場の変動によるSaaS予算の圧迫
- 産業バリューチェーン分析
- 規制情勢
- マクロ経済要因の影響
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 組織規模別
- 中小企業
- 大企業
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- 用途別
- セールスオートメーション
- マーケティングオートメーション
- カスタマーサービス・サポート
- コンタクトセンター
- エンドユーザー産業別
- 小売・eコマース
- BFSI
- 製造業
- サービス(IT、BPO、ホスピタリティ)
- 政府
- 国別
- インドネシア
- シンガポール
- フィリピン
- タイ
- マレーシア
- その他の東南アジア
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Salesforce Inc.
- Microsoft Corporation(Dynamics 365)
- Oracle Corporation(Siebel and CX Cloud)
- SAP SE
- HubSpot Inc.
- International Business Machines Corporation
- Zoho Corporation Pvt. Ltd.
- Barantum PT Kosada Group
- Capillary Technologies India Limited
- Infusion Software Inc.(Keap)
- SugarCRM Inc.
- Qontak Pte. Ltd.
- Deskera Holdings Ltd.
- Soft Solvers Solutions Sdn. Bhd.
- Tigernix Pte. Ltd.
- Vinno Software Company Limited
- Creatio Inc.
- The Sage Group plc
- Insightly Inc.
- PT VADS Indonesia
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 147 Pages
- 納期
- 2~3営業日