


欧州のクラウドCRM:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Europe Cloud CRM - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124371
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州のクラウドCRM市場規模は、2025年の134億9,000万米ドルから2026年には142億3,000万米ドルへと拡大し、2026~2031年にかけてCAGR5.23%で推移し、2031年には183億6,000万米ドルに達すると予測されています。
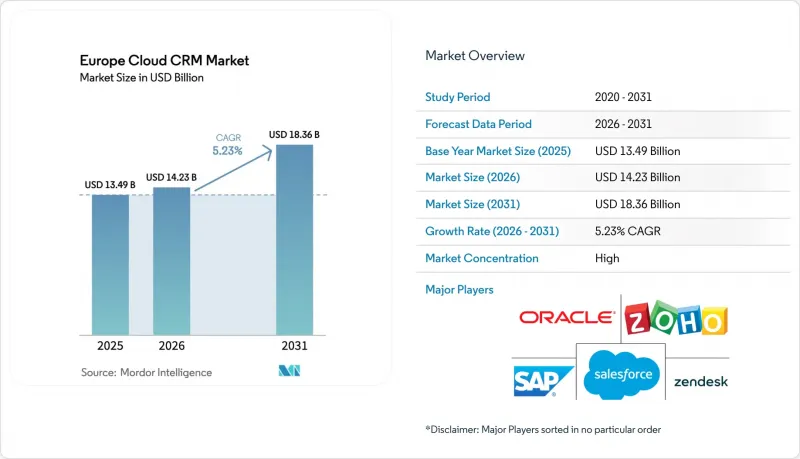
本レポートは、展開タイプ別(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、企業規模別(中小企業、大企業)、エンドユーザー産業別(BFSI、IT・通信、小売・eコマース、その他)、CRM機能別(営業自動化、マーケティング自動化、その他)、国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州のクラウドCRM市場の動向と洞察
欧州企業におけるデジタルトランスフォーメーションの加速
経済刺激策やパンデミック後の働き方の変革により、リモート販売が定着し、従来型SiebelやSAPのオンプレミス導入はコストがかかり、柔軟性に欠けるものとなっています。ドイツの「Digital Jetzt」プログラムでは、申請者1社あたり5万~10万ユーロ(5万5,000~11万米ドル)の助成金がソフトウェアとコンサルティング費用に充てられ、製造業をハイブリッドクラウドへと後押ししています。欧州委員会の「デジタルデケード」アジェンダは、2030年までに企業のクラウド導入率を75%にすることを目標としており、導入が遅れているセクタへのコンプライアンス圧力が強まっています。SAPは2027年にECC 6.0のサポートを終了する予定であり、これにより欧州の2万社以上の顧客はプラットフォームの移行を余儀なくされ、多くの場合、既存のCRMモジュールの再評価も迫られています。一方、銀行各社はCRM分析機能をバーゼルIIIの流動性モデルに組み込み、顧客エンゲージメントデータを規制上の資産として位置づけています。こうした要因が相まって、マクロ経済的な逆風によりIT予算全体が抑制されている状況下でも、欧州のクラウドCRM市場全体に勢いが持続しています。
オムニチャネルによる顧客エンゲージメントへの需要の高まり
買い物客は購入前に平均4.2のタッチポイントを利用しており、これにより単一チャネル型のCRMアーキテクチャの限界が露呈しています。SAP Emarsysはすでに、メール、SMS、プッシュ通知、アプリ内アラートを通じて、1日あたり15億件のインタラクションを調整しています。AdobeはMarketo Engageを自社のエクスペリエンス・スタックと連携させたため、Inditexのような小売業者は、モバイル端末の利用が検出されると店舗レベルのプロモーションを自動で開始できるようになりました。今後施行されるePrivacy規則により、クッキーベーストラッキングが制限されるため、CRMシステムに保持されるファーストパーティデータが不可欠となります。通信事業者は、これらのデータベース上に会話型AIを組み込んでいます。例えば、Vodafoneは現在、WhatsApp Business APIを通じて、ティア1の問い合わせの40%を解決しています。したがって、購入者の期待の高まりは価格競争を激化させる一方で、欧州のクラウドCRM市場の潜在顧客基盤を拡大させています。
GDPRに起因するデータ居住要件とコンプライアンスの複雑化
世界全体の売上高の4%に達する罰則により、綿密なデータガバナンスが求められています。暗号化、仮名化、顧客管理型鍵などの追加的な保護措置により、インフラコストは約4分の1増加します。CNIL、BfDI、その他の当局間で解釈が分かれているため、ベンダーは国ごとのテンプレートを維持せざるを得ず、機能リリースの遅延を招いています。中小企業には社内の法務担当者がほとんどいないため、外部監査や行動規範への依存が生じ、導入時の障壁となっています。これらの負担が相まって、共通の認証スキームが普及するまでは、欧州のクラウドCRM市場の成長を鈍化させています。
セグメント分析
ハイブリッドアーキテクチャはCAGR6.80%で拡大しており、これは欧州のクラウドCRM市場全体の成長ペースを上回っています。2025年においても、パブリッククラウドは売上高の69.17%を占めており、これは中小企業に好まれる「低タッチ型」SaaSに後押しされています。一方、欧州中央銀行の監督に基づき、マネーロンダリング防止のログをオンプレミスで保持しなければならないティア1銀行の間では、プライベートクラウドが依然として利用されています。Nutanixの報告によると、欧州の大企業の65%が現在、2層型展開を好んでおり、これによりGDPR第9条に該当する特別カテゴリーのデータが、自国のデータセンター外に出ることはありません。Azure Arc、AWS Outposts、Google Anthosは、ハイパースケーラーのコントロールプレーンを顧客の施設内に拡大し、企業が台帳を社内に保持しつつ、クラウド上で顧客用の使いやすいWebインターフェースを提供できるようにしています。
ハイブリッド戦略は、データ法(Data Act)のポータビリティ規則を控えて懸念が高まっているベンダーロックインへのヘッジにもなります。保険会社は、パブリッククラウドのサンドボックス環境でエージェント型AIの実験を行い、モデルが安定したら推論処理をオンプレミスのノードに再展開しています。防衛機関、公立病院、製造グループがソブリンAIワークロードの検査運用を進めるにつれ、ハイブリッド対応プロジェクトを対象とした欧州のクラウドCRM市場規模は拡大する見込みです。予測期間を通じて、オーケストレーションの複雑さが軽減され、マルチクラウド標準が成熟するにつれ、純粋なSaaSとのコスト格差はさらに縮小し、規制対象セクタにおける主流の選択肢としてハイブリッドモデルが定着する見込みです。
2025年には大企業が売上高の57.06%を占めましたが、中小企業は6.10%というより高いCAGRで成長しており、これは導入コストを削減するフリーミアム化の波を反映しています。HubSpotのフリーミアムプランは月額45ユーロ(49.5米ドル)で、以前はエンタープライズ用パッケージでしか利用できなかったメール追跡や基本的な自動化機能を提供しています。スペインのKit Digitalは、6,000~1万2,000ユーロ(6,600~1万3,200米ドル)のバウチャーを発行しており、これにより10名規模の営業チーム用の3年間のサブスクリプション費用を全額相殺できます。ドイツのKfWは、最大10万ユーロ(11万米ドル)の助成金を支給しており、ミッテルシュタンド(中堅企業)の製造業におけるアップグレードを促進しています。
プラットフォームの設計もこれに合わせて進化しています。Pipedriveのパイプラインビューは、IT管理者がいない5~50人のチームを対象としており、一方monday.comは、CRMとシンプルなノーコードのワークフロービルダーを組み合わせています。中小企業用の欧州クラウドCRM市場規模は、補助金プログラムがROIを実証し、資金繰りに苦しむ経営者が補助金の適用期間終了後も契約を更新するよう促すことから、市場全体の成長率を上回り続けると予測されています。一方、大企業における契約更新は、コスト監査や調達遅延の影響で鈍化する可能性がありますが、そのユーザー数が多いことから、収益面での優位性は維持されると考えられます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欧州企業におけるデジタルトランスフォーメーションの加速
- オムニチャネルによる顧客エンゲージメントへの需要の高まり
- パブリッククラウド導入におけるコスト効率と拡張性
- コンプライアンスに準拠したCRM AI機能用ソブリンAIコンピューティングの登場
- クラウド導入を後押しする中小企業用バウチャーと税額控除制度
- CRMワークフローを自動化するエージェント型AIアシスタントの導入
- 市場抑制要因
- GDPRに起因するデータ居住要件とコンプライアンスの複雑化
- エグレス料金と移植性の制限によるベンダーロックイン
- EUのCRMスケールアップ企業に対する後期段階の資金調達の分散化
- CRMを中心としたAIとデータ人材におけるスキルギャップ
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開タイプ別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- BFSI
- IT・通信
- 小売・eコマース
- 政府・公共部門
- 製造業
- ヘルスケア・ライフサイエンス
- CRM機能別
- 営業自動化
- マーケティング自動化
- カスタマーサービスとサポート
- 分析とAIを活用した洞察
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- オランダ
- 北欧
- ベネルクス
- その他の欧州
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Salesforce.com Inc.
- Microsoft Corporation
- SAP SE
- Oracle Corporation
- HubSpot Inc.
- Zendesk Inc.
- Zoho Corporation Pvt. Ltd.
- SugarCRM Inc.
- Insightly Inc.
- Cirrus Shield
- Adobe Inc.
- Freshworks Inc.
- Pegasystems Inc.
- monday.com Ltd.
- Sage Group plc
- Pipedrive OU
- SuperOffice AS
- Efficy SA
- Nextcloud GmbH(CRM Module)
第7章 市場機会と将来の展望



