


テンペ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Tempeh - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122194
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、テンペ市場規模は2025年の20億2,000万米ドルから2026年には21億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.43%で推移し、2031年には32億8,000万米ドルに達すると予測されています。
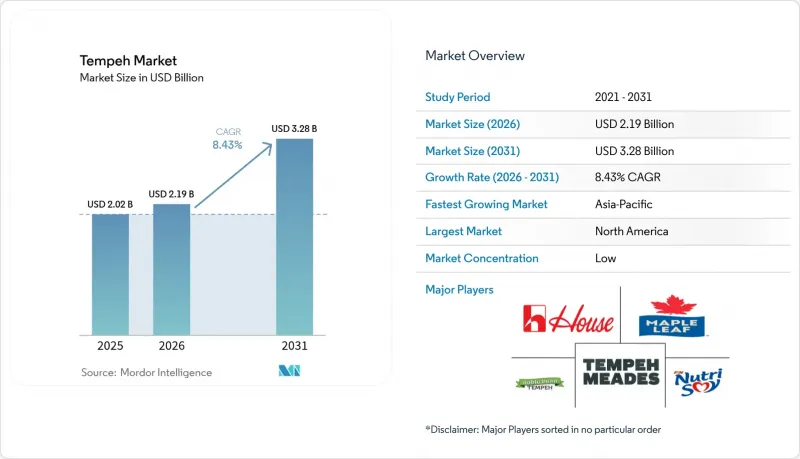
本レポートは、形態別(生鮮・冷蔵および冷凍)、エンドユーザー別(小売および外食産業)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)で示されています。
世界のテンペ市場の動向と洞察
植物性食生活の普及拡大が、タンパク質が豊富な代替食品としてのテンペへの需要を後押ししています
世界のテンペ消費の伸びは、植物由来の食事への大きなシフトによって牽引されています。消費者が時折植物由来の食事を選択する「フレキシタリアン」食の普及により、従来のベジタリアン層を超えてテンペが受け入れられるようになっています。このシフトは、植物性タンパク質が慢性疾患のリスク低減や環境への好影響につながることを示す証拠が増えていることで後押しされています。また、機関による支援も、この動向をさらに強固なものにしています。米国農務省(USDA)の食事ガイドライン諮問委員会は、赤身肉の摂取削減を提唱する一方で、豆、エンドウ豆、レンズ豆などの豆類の重要性を強調しています。こうした推奨事項は、公衆栄養施策において、テンペが主要なタンパク質代替食品としての地位を確固たるものにしています。さらに、食品技術の革新により、テンペの味、食感、利便性が向上し、その魅力がさらに広がっています。健康意識、環境保全への配慮、そして変化する食の嗜好が相まって、テンペは世界のタンパク質市場における定番食品としての地位を確固たるものにしています。
消費者の健康意識の高まりが、テンペの栄養的メリットを後押ししています
健康志向の高い消費者は、栄養価を高める発酵プロセスを経たテンペにますます惹かれています。この発酵は、栄養素の生物学的利用能を高めるだけでなく、生大豆に含まれる抗栄養素を減少させるため、テンペはより消化しやすく、栄養豊富なタンパク質源となっています。多くの高度に加工された植物由来の代替食品とは異なり、テンペは「ホールフード」としての完全性を保っている点が際立っており、クリーンラベル製品への需要の高まりと完全に合致しています。この動向は、FDAをはじめとする規制当局が、栄養密度と最小限の加工を重視して「健康的な食品」の定義を見直していることで、さらに後押しされています。テンペ市場をリードする「ライトライフ」や「トーファーキー」といったブランドは、この動きを巧みに捉え、自社製品を「最小限の加工」で「天然のプロバイオティクスを豊富に含む」ものとしてアピールしています。この戦略は、健康的で腸に優しいタンパク質源を求める消費者の共感を呼んでいます。その結果、テンペの存在感は高まりを見せており、健康食品店だけでなく大手スーパーマーケットの棚にも並ぶようになり、急成長する世界市場において、テンペがプレミアムな植物性タンパク質として受け入れられていることが浮き彫りになっています。
非伝統的な市場における消費者の認知度の低さがテンペの普及を妨げている
テンペの調理法や食べ方に対する消費者の不慣れさは、特に東南アジア以外において、市場への浸透にとって大きな障壁となっています。調査によると、伝統的に植物由来の代替食品に対してより受容的な若い世代や、積極的に肉類の摂取を減らそうとしている人々は、テンペをより高く評価していることが示されています。この動向は、メーカーや小売業者が啓発活動を展開し、戦略的に製品を位置付けることの重要性を浮き彫りにしています。これは、まだテンペを有効なタンパク質の代替品として認識していない一般の消費者にとって、特に重要です。調理実演、レシピの開発、そして分かりやすい表示を行うことで、テンペの使い方を簡素化し、様々な料理におけるその汎用性をアピールすることができます。さらに、インフルエンサーやシェフとのコラボレーションは、テンペの消費を日常的なものに定着させ、毎日の食事への受け入れを加速させるのに役立ちます。
セグメント分析
2025年には、冷蔵発酵製品に対する消費者の嗜好に後押しされ、生・冷蔵テンペが市場の51.62%を占めました。冷凍セグメントのシェアは小さいもの、保存期間の延長や新興市場におけるコールドチェーンインフラの拡充に支えられ、CAGR5.55%で成長すると予測されています。消費者が冷凍食品を「便利で栄養価が高い」と捉える傾向が強まるにつれ、特に生テンペの入手が困難な地域において、冷凍テンペへの需要が急増しています。さらに、包装および冷凍技術の進歩により、製品の品質が向上するだけでなく、風味も維持されるようになったため、冷凍テンペは小売業者と消費者の双方にとって好ましい選択肢となっています。
生鮮タイプは、最小限の加工と短く透明性の高いサプライチェーンをブランドコンセプトとする、地域密着型やファーマーズマーケット形式の販売チャネルにおいて、依然として強固な地位を維持しています。一方、冷凍タイプは、保存安定性と在庫効率が極めて重要な、Eコマースや大規模小売に適しています。両セグメントにおいて、リアルタイムのセンサーデータを活用して発酵変数を制御し、10メトリックトンを超える工業規模での風味の維持を確保するため、予測微生物学モデリングの導入が進んでいます。
地域別分析
2025年、北米は世界のテンペ市場を牽引し、総売上高の39.75%を占めました。植物性タンパク質に対する消費者の確固たる支持と、高度なコールドチェーンインフラが相まって、生テンペの優位性は引き続き強まる一方、冷凍SKUは地方や人口密度の低い地域への浸透を可能にしています。政府による支援も市場の勢いをさらに後押ししており、例えば米国農務省(USDA)がマサチューセッツ大学アマースト校に対し、ひよこ豆を原料とするテンペの調査に38万7,000米ドルを拠出するなど、原材料の多様化に向けた戦略的な投資が強調されています。
アジア太平洋地域は、CAGR12.41%と、最も急速な成長を記録すると予想されています。大豆食品との深い文化的結びつきを持つインドネシアでは、農村部の生活水準向上を目指し、分散型発酵施設への投資を拡大しています。一方、中国とインドの両国では、未開拓の大きな需要が顕在化しています。これらの国々の健康志向の高い都市住民は、Eコマースを利用して、現地のレシピカードが付属したテンペのセットを購入しており、これにより製品を試したり取り入れたりすることが容易になっています。さらに、この地域と米国の大豆輸出サプライチェーンとの強固な関係が、生産の拡張性を後押ししています。テンペのような伝統的な大豆食品の消費が深く根付いていることから、インドネシアは同地域における食用大豆の最大の輸入国として台頭しています。2023年だけでも、インドネシアは食用大豆を270万メトリックトン(MMT)輸入しており、その85%以上が米国からの調達でした。
欧州のテンペ市場は、規制の枠組みや持続可能な製品に対する消費者の需要に支えられ、着実な成長を遂げています。ドイツの小売業者は、オーガニック食品や発酵食品を好む確立された消費者基盤を活かし、テンペ製品の陳列を拡大しています。また、フランス農業省が循環型経済戦略にマメ科植物由来のタンパク質を組み入れたことで、好ましい規制環境が整いました。英国では、ブリストルを拠点とするテンペメーカーが、110万ポンドの代替タンパク質投資イニシアチブから資金調達を受け、ベンチャーキャピタルの活動が活発化していることが示されています。政府の支援、小売網の拡大、製品革新が相まって、欧州のテンペ市場は予測期間中に二桁の成長を遂げると見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 植物由来の食生活の普及が進むにつれ、タンパク質が豊富な代替食品としてのテンペへの需要が高まっています。
- 消費者の健康意識の高まりにより、栄養価の高さが評価され、テンペが注目されています。
- フレーバー付きや即食タイプといったテンペ製品の革新が、新たな消費者を惹きつけています。
- スーパーマーケットやオンラインプラットフォームでのテンペの取り扱いが増え、入手が容易になっています。
- 植物由来食品産業を支援する政府の取り組みにより、テンペの生産が促進されています。
- テンペの料理における汎用性の高さにより、様々な料理やレシピでの活用が促進されています。
- 市場抑制要因
- 非伝統的な市場における消費者の認知度の低さが、テンペの普及を妨げています。
- テンペの保存期間が短いことが、流通や保管上の課題となっています。
- 豆腐やセイタンといった他の植物性タンパク源との競合が、市場シェアに影響を及ぼしています。
- 他の植物性タンパク質に比べてコストが高いことは、価格に敏感な消費者を遠ざける可能性があります。
- 規制展望
- 技術動向
- ポーターのファイブフォース
第5章 市場規模と成長予測
- フォーム別
- 生鮮/冷蔵
- 冷凍
- 最終用途別
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他の流通チャネル
- フードサービス
- 小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Maple Leaf Foods Inc.
- House Foods Group Inc.
- Nutrisoy Pty Ltd.
- Noble Bean
- Better Nature Ltd
- Vegolution India Private Limited
- Tootie's Tempeh
- The Tofoo Company Limited
- Tempeh Meades Ltd.
- Rhapsody Natural Foods
- Tiba Tempeh
- Henry's Tempeh Inc.
- Gwen Tempeh
- Primasoy
- Mun Alimentos
- Sal's Tempeh
- Wiwas Tempeh LLC
- Tempehine
- Sariraya Co.,Ltd.
- Tempea Natural Foods
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日