


クリーンラベル原料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Clean Label Ingredient - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121212
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クリーンラベル原料の市場規模は2025年に482億3,000万米ドルと評価され、2026年の514億7,000万米ドルから成長し、2031年までに703億6,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは6.45%となる見込みです。
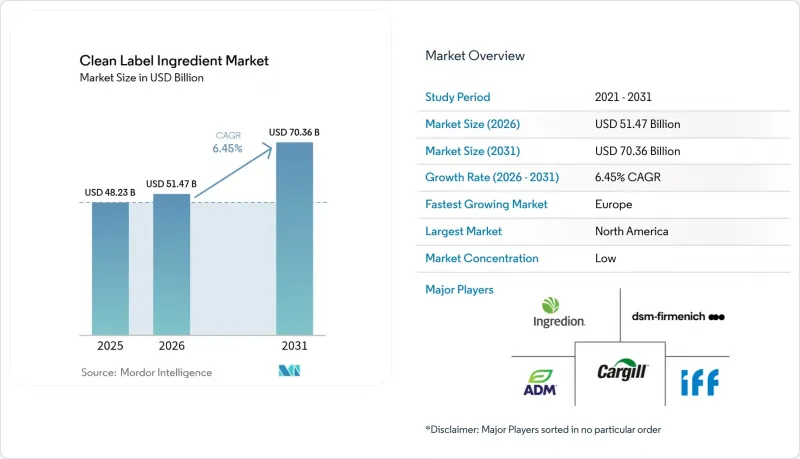
本レポートは、原料の種類(食品保存料、食品甘味料、食品着色料、食品ヒドロコロイドおよびテクスチャライザーなど)、形態(乾燥、液体)、用途(ベーカリー・菓子類、乳製品・冷凍デザート、飲料、肉・肉製品など)、および地域(北米、南米、欧州など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のクリーンラベル原料市場の動向とインサイト
高まる健康意識と人工添加物への懸念
消費者は、これまでにないほど厳格に成分表示を精査しており、人工添加物を無害な加工助剤ではなく、警戒すべき要素として捉えています。2025年1月にFDAが「レッドNo.3」の使用を禁止したことは、長年にわたる消費者団体の主張を裏付けるものであり、これにより菓子類・製パンメーカーは、厳しい期限内に数千ものSKUの配合変更を余儀なくされました。この規制措置は、カリフォルニア州が2024年に同着色料の使用を禁止したことに続くものであり、各ブランドが州ごとのバリエーションではなく統一された配合を選択したことで、事実上の全国基準が確立されました。この変化は着色料にとどまらず、BHA、BHT、安息香酸ナトリウムなどの保存料に対しても小売業者による規制が強化されており、米国の主要な食料品チェーンは、消費者の請願を反映した使用禁止リストを公表しています。イングレディオン社の2025年の消費者調査によると、買い物客の45%が価格よりも原材料の透明性を優先していることが明らかになりました。この行動様式の変化により、天然由来代替品のコスト面での不利が縮小し、中堅ブランドにおける採用が加速しています。この動向により製品のライフサイクルが短縮されており、クリーンラベルへの移行を遅らせるブランドは、先手を打って配合を見直した競合他社に棚スペースを奪われるリスクに直面しています。
植物由来、オーガニック、天然成分配合への需要の高まり
食品メーカーが、消費者の「認識しやすい成分」への需要と、小売パートナーからの持続可能性に関する要請という二重の圧力に対応する中、植物由来の原料はニッチな存在から主流へと移行しつつあります。2020年に開始され、2025年にかけて実施が加速している欧州連合(EU)の「ファーム・トゥ・フォーク(Farm to Fork)」戦略は、2030年までに有機農地の割合を25%にするという目標を掲げており、加工業者がサプライチェーンを小売業者の持続可能性評価基準に合わせようとする中で、有機認証を受けた食品原料への需要を間接的に押し上げています。2025年、欧州における有機食品の売上高は過去最高水準に達し、ドイツ、フランス、オランダが一人当たりの消費量を牽引したことで、有機澱粉、天然乳化剤、植物由来のテクスチャライザーに対する牽引需要が生まれています。北米では、USDAオーガニック認証マークが依然としてプレミアムな差別化要因となっていますが、その影響は従来の製品ラインにも広がっています。これは、ブランド各社が、完全な認証コストをかけずにオーガニックに近い位置づけを実現する、非遺伝子組み換えで最小限の加工しか施されていない原料を用いた「オーガニックにインスパイアされた」処方を採用しているためです。
クリーンラベル原料の高コスト
天然原料の調達には、確立された化学合成経路で生産される合成代替品と比較して、農業生産の変動性、抽出収率の低さ、および供給業者の基盤が限られていることによる構造的なコストプレミアムが生じます。イングレディオン社の2025年の調査では、消費者がクリーンラベル製品に対して20%から30%のプレミアムを支払う意思があることが定量化されましたが、この許容度はカテゴリーや所得層によって大きく異なり、価格弾力性が依然として高いバリュー層の製品においては、導入の障壁となっています。天然着色料は、この課題を如実に表しています。2025年にFDAの承認を受けたビートルートレッドとスピルリナエキスは、単位当たりのコストが合成着色料のレッドNo.40の3~5倍であり、着色力が低いため、同等の色調強度を得るにはより多くの量を添加する必要があります。ハイドロコロイドも同様の経済的課題に直面しています。有機認証を受けたグアーガムやペクチンは、有機栽培の耕作面積が限られていることや、サプライチェーン全体に波及する認証費用の影響により、従来のグレードに比べて40%から60%の割高価格となっています。こうしたコスト差は、食品メーカーの利益率を圧迫しており、特に飲料やスナック食品のような競合の激しいカテゴリーでは、小売価格の決定力が制限されているため、ブランド側はコストを吸収するか、あるいは官能特性を損なう可能性のある低コストの天然代替品を用いて配合を見直すことを余儀なくされています。
セグメント分析
2025年、食品用フレーバーおよび風味増強剤は市場シェアの32.84%を占めました。これは、飲料からソースに至るまで幅広い用途で広く使用されており、機能性原料による不快な風味をマスキングし、合成添加物を使用せずに特徴的な味のプロファイルを実現していることを反映しています。酵母エキスや発酵原料は、うま味のある用途において、グルタミン酸ナトリウムや加水分解植物タンパクに取って代わりつつあり、クリーンラベルの基準を満たしつつ、深みのあるうま味を提供しています。さらに、食品用甘味料市場は、ステビア、モンクフルーツ、アルロースが、サトウキビ糖や高果糖コーンシロップといった従来の選択肢とシェアを争う複雑な状況にあります。地域によって規制上の承認状況が異なり、一部の天然代替品については消費者の受容がまだ高まりつつある段階です。
食品着色料は、合成着色料の規制による段階的廃止や、人工的な色合いに対する消費者の拒否反応を背景に、2031年までCAGR7.94%で成長すると予測されており、これは各原料カテゴリーの中で最も高い成長率となります。FDAによるビートルートレッドやスピルリナ抽出物の天然着色料としての承認、およびレッドNo.3の使用禁止措置が相まって、視覚的な魅力が購入の主な動機となる菓子類、乳製品、飲料の各カテゴリーにおいて、製品再配合が加速しています。食品保存料については、メーカーが合成ソルビン酸塩や安息香酸塩を、ローズマリー抽出物、酢酸ベースの溶液、ナイシンなどの発酵由来の抗菌剤に置き換えていることから、安定した需要が見られます。ただし、コストの高さや保存期間の短縮は、依然として配合上の課題となっています。
地域別分析
北米は2025年に34.64%の市場シェアを占めました。これは、消費者の活動、小売業者の使用禁止リスト、および規制措置の影響を受けた、クリーンラベルの成熟した普及に牽引されたものです。消費者の活動により、製品表示の透明性に対する需要が高まり、メーカーはクリーンラベルの実践を採用するよう迫られています。使用が認められない成分を明記した小売業者の除外リストは、企業がこれらの基準を満たすよう製品の再配合を行うよう、さらなる圧力をかけています。成分開示に関するより厳格なガイドラインを含む規制措置も、市場形成において重要な役割を果たしてきました。同地域の主導的地位は、公表された成分基準を通じて業界の規範を確立する大手食料品チェーンの集中した影響力、および天然由来の代替品を迅速に拡大できる成分イノベーターによる強固な供給基盤によって支えられています。
欧州は2031年までCAGR7.35%で成長すると予測されており、地域別で最も高い成長率を記録する見込みです。この成長は、同地域で使用される食品添加物の安全性を確保することを目的とした欧州食品安全機関(EFSA)の添加物再評価プログラムなど、いくつかの要因によって牽引されています。さらに、EUの「ファーム・トゥ・フォーク(Farm to Fork)」持続可能性戦略は、持続可能な食品の生産および消費慣行を促進しており、市場力学にさらなる影響を与えています。ドイツ、フランス、オランダなどの国々における一人当たりの有機食品消費量の高さも、この成長に大きく寄与しています。これは、消費者が有機製品やクリーンラベル製品をますます好むようになっているためです。同地域の厳格な規制環境は、クリーンラベルへの移行を促進しており、メーカー各社は将来予想される規制に準拠するため、積極的に製品の再配合を行っています。この先を見据えた取り組みにより、企業は製品が市場に投入された後に発生する禁止措置や規制変更による混乱を回避することができます。
アジア太平洋地域では二極化した動向が見られます。日本、韓国、オーストラリアでは欧米と同様の「クリーンラベル」の動向が見られる一方、中国、インド、東南アジアでは、急速な都市化や健康意識の高まりと、価格への敏感さや原材料用語への馴染みの薄さとの間でバランスが取られています。中国では、食品安全基準の改定、添加物の制限強化、トレーサビリティ要件の導入により、プレミアムセグメントをターゲットとする国内ブランドや多国籍ブランドの間で、天然原料への需要が高まっています。南米では、徐々にクリーンラベルが浸透しつつあります。ブラジルではオーガニック食品市場が拡大しており、アルゼンチンでは農業基盤を活かし、国内および輸出向けに天然原料を供給していますが、経済の不安定さや為替変動が、製品再配合への投資を制約しています。中東およびアフリカは、クリーンラベル原料の新興市場です。イスラム教徒が多数を占める国々では、ハラール認証と天然原料への需要が交差しており、湾岸協力会議(GCC)諸国では健康意識の高まりを背景に、成分表示を簡素化したプレミアム製品の発売が進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 健康意識の高まりと人工添加物への懸念
- 植物由来、オーガニック、およびナチュラルな処方に対する需要の高まり
- 「フリー・フロム」製品や透明性の高い表示に対する消費者の嗜好の高まり
- ヴィーガンおよびベジタリアン向け製品ラインナップの拡充
- 世界の健康上の緊急事態が、より健康的な食生活への需要を高めています
- クリーンラベル原料の革新に向けた研究開発投資の増加
- 市場抑制要因
- クリーンラベル原材料のコスト高
- 発展途上地域における消費者の認知度の低さ
- 規制の複雑さと承認に関する課題
- 低価格の従来型原料との競合
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 成分タイプ別
- 食品保存料
- 食品用甘味料
- 食品着色料
- 食品用親水性コロイドおよび食感調整剤
- 食品用香料および風味増強剤
- その他の成分タイプ
- 形態別
- 乾燥
- 液体
- 用途別
- ベーカリー・菓子
- 乳製品・冷凍デザート
- 飲料
- 食肉・食肉製品
- ソース・調味料
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- ナイジェリア
- モロッコ
- エジプト
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Cargill Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate and Lyle PLC
- Kerry Group PLC
- DSM-Firmenich
- International Flavors & Fragrances Inc(IFF)
- Sensient Technologies Corporation
- Ajinomoto Co. Inc.
- Corbion N.V.
- Givaudan S.A.
- Roquette Freres S.A.
- Dohler GmbH
- Kalsec Inc.
- CP Kelco(J.M. Huber Corp.)
- Puratos Group
- Sudzucker AG
- Nexira SAS
- Limagrain Ingredients
- Camlin Fine Sciences Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


