


ミルクフィッシュ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Milkfish - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118092
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ミルクフィッシュの市場規模は、2025年の15億2,000万米ドルから2026年には15億9,000万米ドルへと拡大し、2026~2031年にかけてCAGR5.01%で推移し、2031年までに20億3,000万米ドルに達すると予測されています。
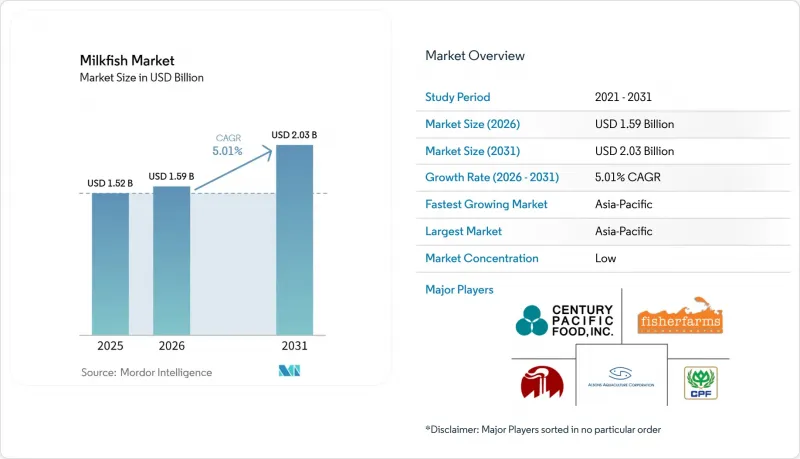
本レポートは、生産方法(養殖と天然漁獲)、製品タイプ(生鮮、冷蔵、冷凍、加工)、製品形態(ホール魚、フィレ、ステーキ/カット、骨抜き)、流通チャネル(小売、フードサービス)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)と数量(トン)で提示されています。
世界のミルクフィッシュ市場の動向と洞察
手頃な価格のタンパク質源に対する世界の需要の高まり
ミルクフィッシュは、東南アジアの多くの家庭において日常的な食料品として購入され続けており、これによりミルクフィッシュ市場は、高級な魚介類が求められる特別な機会だけに依存しない需要基盤を有しています。フィリピン政府の報告によると、2024年の生産者価格は1キログラムあたり170~180フィリピンペソであり、この魚は100グラムの1食分あたり20グラムのタンパク質を提供します。都市部への人口移動により、各家庭が自給自足の漁業から商業的な食品流通チャネルへと移行するため、購入される魚介類の需要が増加する可能性があります。インドネシアは、4万カ所の養魚場整備計画を通じてタンパク質の自給自足を追求しており、その目標の中心には手頃な価格の魚種が位置づけられています。生鮮魚は依然として重要ですが、骨抜きやマリネ加工、冷凍加工された製品も、従来型魚市場で買い物をする習慣のない消費者に対応することができます。この機会が最も大きいのは、養魚場、加工業者、店舗、家庭の間で冷蔵保管によって品質が保たれ、同じ供給源で地元、都市部、海外在住者の需要を満たすことができる地域です。
ミルクフィッシュの養殖生産量の増加
ミルクフィッシュ市場では養殖が主流となっています。これは、孵化場や管理された養殖場が、天然漁業よりもはるかに大規模な供給を行っているためです。2025年のフィリピンの生産量は40万2,860.3トンに達し、一方、2024年のインドネシアの養殖生産量は79万2,863.9トンに達しており、両国における養殖の成果は、供給量と貿易にとって重要な要素となっています。依然として従来型汽水池が生産量の大部分を占めていますが、インドネシアでは沖合のケージ養殖が注目を集めています。2026年の報告書によると、沖合ケージ養殖の生産物はタンパク質含有量が40.96%(従来型池では24.18%)で、放流密度は1立方メートルあたり最大125匹に達しています。より清らかな味わいと締まった身質により、生産者は、以前は天然魚やその他の高級魚種を好んでいた買い手にも供給できるようになります。セブ島のオーバーシー・ハッチャーリー社は、2025年にサイズ3のミルクフィッシュの稚魚2,400万尾を生産し、2026年には生存率50%を目標としており、信頼できる地元の孵化場が輸入稚魚への依存度を低減できる理由を示しています。
養殖における疾病発生への脆弱性
疾病は、養殖場の生産量を急速に減少させ、買い手への出荷を妨げることで、事業運営に直接的な脅威をもたらします。2024年の研究によると、エドワードシエラ・アンギララム(Edwardsiella anguillarum)は、感染後48時間以内にミルクフィッシュの85%に致死をもたらすことが判明しました。また、ナイルティラピアやアジアシーバスでは死亡率が低いことも報告されており、2017~2021年にかけて台湾のミルクフィッシュ養殖場で発生した集団感染事例も記録されています。このような深刻さゆえに、ミルクフィッシュ市場においては、早期発見、水質管理、獣医による支援が極めて重要となります。小規模養殖場では、専任のバイオセキュリティチームが不足しており、疾病への対応が遅れる可能性があります。フィリピンの報告によると、地元の養殖場での発生事例には、協調的な対応が必要となる場合があります。ダグパン市の養殖池では、現地で「バボイ・バボイ」と呼ばれる鰓寄生虫により、散発的な死亡事例が発生し、水産資源局が封じ込め措置をモニタリングしました。このような事態は、飼料費の高騰や不安定な天候の中で、養殖業者の信頼を損なう恐れがあります。迅速な報告、モニタリング情報の共有、養殖場の衛生管理の改善により、是正措置を迅速化し、地元の買い手や輸出先顧客に対する供給の安定性を確保することができます。
セグメント分析
生産方法別に見ると、2025年には養殖がミルクフィッシュ市場を独占し、市場シェア全体の96.51%を占めました。このセグメントの主導的地位は、生産者が安定した供給と生産量を維持できる管理された養殖手法の採用拡大によって支えられています。また、養殖により、養殖業者は従来型漁法よりも効率的に放流密度、給餌、収穫を管理することができます。国内と国際市場におけるミルクフィッシュへの需要の高まりは、商業養殖事業への投資をさらに後押ししています。さらに、養殖技術の進歩と養殖管理手法の改善が、生産性の向上と収穫量の予測可能性の向上に寄与しています。
市場シェアは小さいながらも、天然漁獲セグメントは、2031年までCAGR5.51%を記録し、最も急速に成長する生産方法になると予測されています。この成長は、天然由来の魚介類に対する消費者の継続的な嗜好と、いくつかのミルクフィッシュ生産地域における漁獲漁業の確立された役割によって支えられています。天然漁獲のミルクフィッシュは、自然の生息環境や従来型漁法に根ざした従来型水産物を求める消費者にも訴求力があると考えられます。新鮮な水産物への需要の高まりや、水産物流通ネットワークの拡大により、このセグメントにはさらなる機会が生まれると予想されます。
生鮮ミルクフィッシュは市場において最大の製品タイプセグメントを占めており、2025年には市場規模全体の42.65%を占めました。その主導的な地位は、最小限の加工しか施されていない水産物に対する消費者の強い嗜好や、収穫後すぐに販売される製品に感じられる鮮度の高さによって支えられています。生鮮ミルクフィッシュは、従来型料理で広く消費されており、特にこの魚が日常の食事の重要な一部となっている市場で人気があります。また、このセグメントは、生鮮市場、魚屋、スーパーマーケット、その他の生鮮魚介類販売店を含む確立された流通ネットワークの恩恵も受けています。タンパク質が豊富な魚介類への需要の高まりや、組織型小売チャネルと従来型小売チャネルの両方を通じて生鮮ミルクフィッシュが入手可能であることが、このセグメントの業績をさらに支えています。
加工ミルクフィッシュは、2031年までにCAGR6.24%で拡大し、最も急速に成長する製品タイプになると予測されています。消費者が、保存期間が長く、調理の手間がかからない便利な水産物をますます求めるようになっていることから、このセグメントは勢いを増しています。冷凍、缶詰、燻製、乾燥、調理用加工品といった加工形態は、鮮度低下に関する懸念を軽減し、より広範な地域市場における製品の入手しやすさを向上させています。また、近代的な小売、電子商取引、コールドチェーンインフラの拡充も、加工ミルクフィッシュ製品の流通を支えています。
地域別分析
アジア太平洋は2025年にミルクフィッシュ市場シェアの91.11%を占め、2031年にかけてCAGR5.41%で成長しました。フィリピンでは、国内水産総生産量が2.5%減少したにもかかわらず、2025年に40万2,860.3トンを生産しました。水産養殖は、国内水産生産量の55.1%にあたる217万9,071.8トンを占めました。インドネシアでは2024年、養殖による生産量が79万2,863.9トンに達し、東ジャワ、南スラウェシ、北カリマンタンで活発な養殖が行われました。政府が4万カ所の養魚場の開発を計画していることから、インドネシアの食料安全保障戦略においてミルクフィッシュの役割がさらに強化されました。
台湾の生産量は、上位2つの生産国には及ばず、原料としての年間生産量は5万1,000トンにとどまりましたが、集約型養殖や飼料開発の分野では依然としてベンチマークとしての地位を維持しています。東南アジアも、より広い地域内において多様な輸出動向を示しました。ベトナムの冷凍ミルクフィッシュフィレの輸出量は2024年に188.2%増加し、再加工と付加価値貿易における同国の役割が拡大していることを示しています。一方、インドネシアは同年、買い手が在庫を長期保有し、購入頻度を減らしたため、輸出量が減少しました。この状況により、収穫時期が買い手の再仕入れサイクルと合致しなかった際、生産者価格に圧力がかかりました。
北米と欧州はミルクフィッシュ市場におけるシェアは小さかったが、加工品の輸出先としては依然として重要な位置を占めていました。フィリピン系とインドネシア系の在外コミュニティは、引き続き信頼できる顧客基盤を提供し続けていました。フィッシャーファームズ社は、フィレ、ソーセージ、ナゲット、パティなどの製品を米国、カナダ、英国、オランダ、イタリアへ輸出しました。中東も、ハラール需要と東南アジア系移民コミュニティに支えられ、冷凍製品のもう一つの重要な輸出先となりました。南米については、提供された資料において、ミルクフィッシュの確立された消費層は見られませんでした。一方、サハラ以南のアフリカは、手頃な価格のタンパク質への需要があるため、長期的な機会として残っています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手頃な価格のタンパク質源に対する世界の需要の高まり
- 魚介類の消費量の増加
- ミルクフィッシュの養殖生産量の増加
- 栄養価が高く健康的な食品への需要の高まり
- 主要生産国からの水産物輸出の伸び
- 水産養殖インフラへの投資の増加
- 市場抑制要因
- 養殖における疾病発生への脆弱性
- 気候変動と異常気象への曝露
- 飼料費と生産コストの変動
- コールドチェーンと加工インフラの不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測(金額と数量)
- 生産方法別
- 養殖
- 天然漁獲
- 製品タイプ別
- 生鮮
- 冷蔵
- 冷凍
- 加工
- 製品形態別
- ホール魚
- フィレ
- ステーキ/カット
- 骨抜き
- 流通チャネル別
- 小売
- スーパーマーケット・ハイパーマーケット
- 水産物専門店
- オンライン小売ストア
- その他
- フードサービス
- 小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- フィリピン
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alsons Aquaculture Corporation
- Century Pacific Food Company
- Central Azucarera de Tarlac
- Charoen Pokphand Foods Public Company Limited
- Cargill, Incorporated
- Feedmix Specialist Inc.
- Fisher Farms, Inc.
- General Tuna Corporation
- Grobest Holdings Limited
- Komira Group
- Liang Shing Frozen Seafoods Co. Ltd.
- Malalag Bay Aquaculture and Processing Corporation
- Malayan Flour Mills Berhad
- Nutreco N.V.
- PT Fishnesia Mitra Bersama
- PT Japfa Comfeed Indonesia Tbk
- SANTEH Feeds Corporation
- Siam Canadian Group Limited
- Stehr Group
- W Fresh Supply Co. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日