


AIスキン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI Skin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099445
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AIスキン市場の規模は、2025年の8億6,000万米ドルから2026年には10億2,000万米ドルへと拡大し、2031年までに24億5,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR19.28%で成長すると見込まれています。
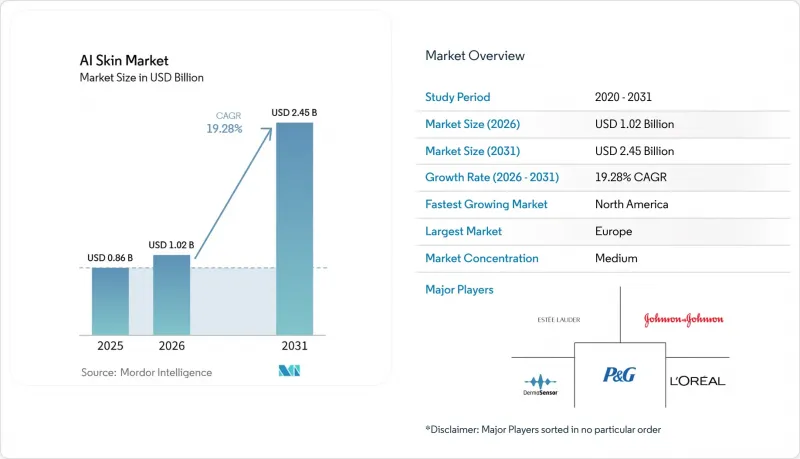
本レポートは、コンポーネント(ソフトウェア、ハードウェア、サービス)、用途(皮膚科・臨床診断、化粧品・パーソナルケア、ウェルネス・エステティック、研究開発)、展開モード(クラウド型、オンプレミス型、エッジ型)、エンドユーザー(皮膚科クリニック、エステティックセンター、診断検査室、メディカルスパ・ウェルネス施設、D2Cユーザー)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。
世界のAIスキン市場の動向と洞察
パーソナライズされたスキンケア提案への需要の高まり
パーソナライゼーションは、肌分析が単なるデジタル機能ではなく、直接的な収益源となりつつあることから、AIスキン市場のビジネスロジックを変えつつあります。最も大きな影響は、リアルタイムの肌評価が購買プロセスを短縮し、肌スキャンを即座の製品推奨へと結びつける点にあります。これにより、各ブランドはAIスキンツールを、オンライン、モバイル、小売チャネルにわたるコンバージョンインフラの一部として位置づけるようになっています。また、AIスキン市場は、これらのツールが大量のファーストパーティ肌データを生成し、それが製品開発、ユーザーへのリターゲティング、そして長期的なブランドロイヤリティの強化を支えるという点でも恩恵を受けています。同時に、これらのデータモデルを各国に拡大するには、GDPRやHIPAAなどのプライバシーおよび健康データに関する規制への準拠が不可欠です。
遠隔皮膚科診療および遠隔肌スクリーニングの拡大
AIスキン市場は、遠隔皮膚科の普及から恩恵を受けています。これは、遠隔スクリーニングが単なる二次的な利便性ではなく、一次診療のトリアージの一部となりつつあるためです。このモデルでは、ケアプロセスの早い段階で患者の受け入れ、画像の審査、優先順位の決定を行うことで、専門医の負担を軽減します。2026年5月、Teladoc Healthはウォルマートの「Better Care Services」プラットフォームを通じて皮膚科医療へのアクセスを拡大し、消費者が皮膚の画像をアップロードすることで、1回の受診につき89米ドルで24時間以内に認定皮膚科医による診断を受けられるようにしました。この小売業と連携したモデルは、従来の医療現場を超えたアクセスを拡大し、AIスキン診断市場をはるかに大規模な消費者層へと導きます。また、多様な患者グループで学習されたトリアージシステムへの需要を高めており、将来的な導入においては、データセットの品質と肌の色調の網羅性がより重要となります。
肌の色調におけるデータセットのバイアスと代表性の欠如
トレーニングデータが依然として世界の肌の多様性を反映していないため、データセットのバイアスはAIスキン市場における最も深刻な制約の一つであり続けています。『Journal of the European Academy of Dermatology and Venereology』誌に掲載された2025年の研究によると、AIが生成した4,000枚の皮膚科画像のうち、浅黒い肌のトーンを描いたものはわずか10.2%であり、意図された臨床状態を正確に表現していたのは15%に過ぎませんでした。同様の問題は、AIスキン市場全体で使用されているベンチマークデータセットにも見られます。これらの画像コレクションは、従来、欧州、北米、オセアニアから収集されてきたものです。これにより、インド、東南アジア、ラテンアメリカ、サハラ以南のアフリカの住民において、実環境での導入状況がトレーニングデータの構成と一致しない可能性があり、測定可能なパフォーマンスの格差が生じています。この問題を是正するには、データセット開発におけるより協調的な取り組みと、規制当局および市場参入企業の双方による、包括的なエビデンス生成に向けたより強力なインセンティブが必要となります。
セグメント分析
2025年、AIスキン市場におけるソフトウェアのシェアは62.2%を占めており、これは臨床および消費者向けの使用事例において、ソフトウェア主導の提供がもたらす規模の経済を反映しています。AIスキン市場では、クラウド経由でアクセス可能なツールが、ハードウェアの負担を伴わずに診療所、美容クリニック、ブランドプラットフォームに広く導入できるため、ソフトウェアが優位となっています。Perfect Corp.の「AI Skin Analysis」は、7万枚以上の医療用画像を用いて学習されており、『Journal of Dermatological Treatment』誌に掲載された研究では、クラス内相関係数が0.90以上と報告され、ソフトウェアの性能に関する明確なベンチマークの確立に寄与しました。ハードウェアのシェアは依然として小さいもの、特定ワークフローにおいて高解像度かつマルチモーダルな肌画像診断には、依然として専用に設計された光学系が不可欠であるため、専門的な役割を維持しています。キールズ(Kiehl's)の「Derma-Reader 2.0」やフォトファインダー(FotoFinder)のモバイル皮膚鏡検査システムなどのデバイスは、画像品質やワークフローの管理が極めて重要な場面において、AIスキン業界が依然として専用ハードウェアを必要としていることを示しています。
サービス分野は2031年までCAGR19.8%で拡大すると予測されており、AIスキン市場において最も成長が著しい分野となる見込みです。この成長は、APIベースの提供モデルと密接に関連しており、プロバイダーは単体のツールを販売するだけでなく、美容、薬局、遠隔医療、デジタルヘルスプラットフォームにスキンケアAI機能を組み込んでいます。このホワイトラベルモデルにより、多くの事業者が独自のモデルを一から構築することなくAI評価を導入できるため、AIスキン市場におけるサービス分野の規模は拡大しています。Autoderm社は2025年12月、ドイツ初のCE認証を取得したAPIベースのAIスキン分析サービスを開始し、同プラットフォームではすでに世界中で200万件以上のAPIベースの肌画像分析を実施しています。このアーキテクチャにより、AIスキン市場は単なるデバイスの直接調達という枠を超え、サービス部門は市場全体の平均よりも速いペースで規模を拡大しています。
2025年、皮膚科および臨床診断分野はAIスキン市場規模の51.8%を占め、このセグメントは現在の収益創出の中心的な位置を占め続けています。AIスキン市場が依然としてこの分野に根ざしているのは、臨床契約の規模が大きく、償還に関する議論がより重要視されること、そして一度統合されると、臨床システムは消費者向けツールよりも置き換えが困難であるためです。また、このセグメントは、医師や病院が、導入の純粋なスピードよりも、エビデンスの深さ、ワークフローの継続性、およびコンプライアンスを重視する傾向にあることからも恩恵を受けています。2026年3月、FDAは光学式メラノーマ検出装置および関連する電気インピーダンス分光計の分類をクラスIIIからクラスIIへ変更することを最終決定し、皮膚病変向けのソフトウェア支援型補助診断装置の参入障壁を引き下げました。この措置は、より多くの製品の市場参入を後押しし、今後数年にわたりAIスキン市場の臨床的役割を維持するのに役立つと見込まれます。
化粧品・パーソナルケア分野は、2031年までCAGR20.5%で成長すると予測されており、AIスキン市場において最も急速に拡大する応用分野となる見込みです。その主な要因は、自撮り写真に基づくスキャン結果が、直接、個人に合わせた製品提案へとつながることです。これにより、購入までの検討期間が短縮され、消費者向けチャネルにおけるコンバージョン率が向上します。Haut.AIは、2026年6月にOLAYとの提携を発表し、臨床データモデリングを用いて、推奨されたスキンケアルーティンがユーザーの肌プロファイルに対して長期的にどのような効果をもたらすかをシミュレートする「バーチャル・コンパニオン」技術を導入する予定です。これは、AIスキン市場において、診断と美容アドバイスの境界線が狭まりつつあることを示しています。美容プラットフォームが購入の瞬間に臨床的なシミュレーションを導入するようになると、規制上は依然として区別されているとしても、美容アドバイスと診断支援の間の商業的な境界線を明確に区別することはますます困難になっていきます。
地域別分析
2025年、北米はAIスキン市場シェアの38.1%を占め、地域別では最大の貢献度を示しました。同地域が主導的な立場にある理由は、承認済みのAIスキン製品が密集していること、保険者による積極的な実証実験が行われていること、そして専門医による診療へのアクセス遅延に依然として直面している人口が多いことによるものです。2026年3月、FDAは黒色腫検出用の光学診断機器および関連技術をクラスIIIからクラスIIに再分類しました。これにより、AIスキン市場のこの分野における今後の製品参入のハードルが低くなりました。また、2026年5月に開始されたTeladoc Healthのウォルマート連携皮膚科サービスは、小売インフラが迅速なデジタルチャネルを通じてスキンケアへのアクセスをいかに拡大できるかを示しました。カナダとメキシコは、デジタルヘルスへの投資や民間医療の拡大が地域でのさらなる普及を支える可能性があるため、二次的な成長の潜在力を秘めています。
欧州は、規制が導入のスピードと品質基準の両方を左右するため、AIスキン市場において依然として重要な位置を占めています。この二重の効果により、市場参入のハードルは高くなりますが、これらのハードルをクリアした製品は、より強固な臨床的信頼を得られる可能性があります。英国はその顕著な例となっており、Skin Analytics社の報告によると、DERMは2020年以降、24の病院で23万人以上の患者を評価し、2万件以上のがんを検出しました。ドイツでも、薬局、遠隔医療プラットフォーム、健康保険会社向けのAPI連携サービスを通じて勢いを増しており、これにより病院限定のチャネルを超えた利用が拡大しています。フランス、イタリア、スペインでは、より緩やかなペースで進展しており、その活動は民間の美容クリニックや消費者向け美容プラットフォームに集中しています。
アジア太平洋地域は、2031年までのCAGRが21.7%と、AIスキン市場において最も急速に成長している地域です。この成長は、韓国のK-ビューティーと連携した消費者向けAIスキン診断、インドの公的デジタルヘルスインフラ、そして中国における病院連携型AIの導入という、3つの異なる原動力によって支えられています。この組み合わせが重要なのは、同じ地域内でAIスキン市場に消費者層の規模と臨床的な深みの両方を提供するためです。特にインドは、国のテレメディシンインフラにより、大都市圏以外へのデジタル皮膚科ツールの普及を促進できる点で重要です。中国は都市部の病院における医師補助モデルを通じて勢いを増しており、一方、韓国はデータ豊富な消費者向けスキンケアエコシステムを引き続き支えています。アジア太平洋地域以外では、中東・アフリカおよび南米は依然として初期段階の市場ですが、スマートフォンを活用した美容のパーソナライゼーションやコミュニティレベルの肌ケアツールが、AIスキン市場の将来的な拡大を支える可能性があるため、戦略的に重要な位置を占めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- より迅速なトリアージと疾患の早期発見に対する需要の高まり
- AIを活用した放射線科および病理科のワークフローの拡大
- マルチモーダル臨床データの統合により、診断の信頼性が向上します
- 過重な負担に直面する医療システムにおけるワークフロー自動化に向けたプロバイダーの取り組み
- ウェアラブル機器との連携や遠隔モニタリングにより、診断の適用範囲が拡大しています
- 臨床検証および相互運用可能なAIプラットフォームへの投資の拡大
- 市場抑制要因
- アルゴリズムの説明可能性と法的責任に関する懸念が、臨床現場での信頼を阻害しています
- PACS、EHR、および病院のITスタック全体にわたる高い統合コスト
- データプライバシー、主権、および国境を越えたモデル学習における制約
- 規制の不統一性とモデル更新に伴う再検証の負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模および成長予測
- コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
- 用途別
- 生体内診断
- 体外診断
- 展開モード別
- クラウドベース
- ハイブリッド
- オンプレミス
- エンドユーザー別
- 病院
- 画像診断センター
- 診断検査室
- 診療所およびその他の医療提供者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alphabet Inc.(Google Health/DeepMind)
- Microsoft Corporation
- NVIDIA Corporation
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- Koninklijke Philips N.V.
- F. Hoffmann-La Roche Ltd
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow, Inc.
- PathAI, Inc.
- Paige.AI, Inc.
- IBM Corporation
- Ada Health GmbH
- AliveCor, Inc.
- Butterfly Network, Inc.
- Digital Diagnostics, Inc.
- Lunit Inc.
- Ibex Medical Analytics Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


