


ハイバンド幅メモリ:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
High Bandwidth Memory - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187379
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、高帯域幅メモリ市場の規模は、2026年の39億8,000万米ドルから2027年には50億米ドルに拡大し、2032年までに159億9,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR26.18%で成長すると見込まれています。
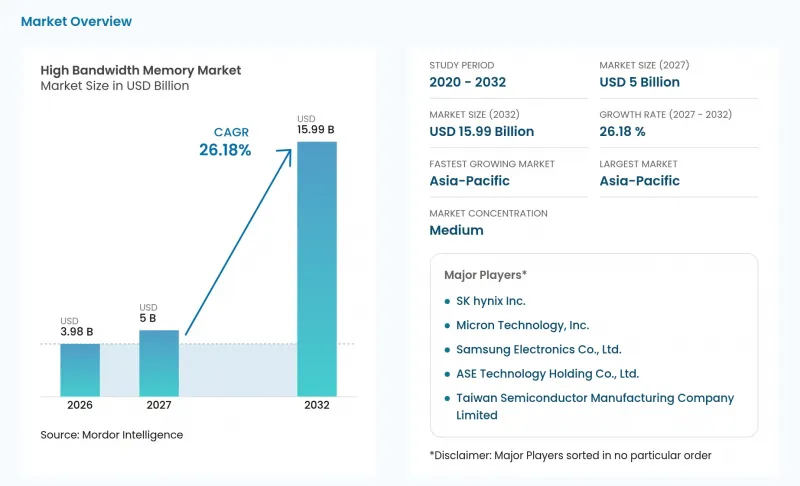
本レポートは、用途(サーバー、ハイパフォーマンスコンピューティングなど)、技術(HBM3、HBM3Eなど)、スタックあたりのメモリ容量(16 GB、8 GBなど)、プロセッサインターフェース(GPU、AIアクセラレータ/ASICなど)、および地域(アジア太平洋、北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のハイバンド幅メモリ市場の動向と洞察
AIサーバーの普及とGPU搭載率
クラウドの拡大は、導入されるアクセラレータの数と各システムのメモリ搭載量の両面を通じて、HBMの市場機会を拡大させています。2026年3月までの1年足らずの間に、マイクロソフトは世界中のデータセンターに数十万台の水冷式Grace Blackwell GPUを導入しました。米国もその運用拠点の一つであり、マイクロソフトは2025年12月、アトランタ大都市圏に最先端のAIスーパーコンピュータを導入したと報告しています。NVIDIAは、GB200 NVL72システム1台あたり、72個のBlackwell GPUと13.4 TBのHBM3Eを搭載すると規定しています。したがって、GPUの導入がメモリ要件にどのように反映されるかはラック構成によって決まるため、アクセラレータの台数だけではHBMの供給ニーズを特定することはできません。
データセンターにおけるDDR5および2.5-Dパッケージへの移行
データセンターのアクセラレータとホストプロセッサは、同じ商用コンピューティングサービス内で相互に補完し合うメモリ要件を生み出します。オラクルのOCI BM.GPU.MI300X.8ベアメタルインスタンスは、8基のAMD Instinct MI300X GPU、合計1.5 TBのGPU用HBM3、および2 TBのDDR5システムメモリを組み合わせています。オラクルがクラウドサービスを運営し、AMDがアクセラレータを供給しています。TechInsightsが2025年4月に実施したNVIDIAのGB100 GPUの分析では、TSMCのシリコンとコパッケージ化された8つのHBMパッケージが特定され、CoWoS-Lが商用パッケージング技術として紹介されました。コパッケージングにより、HBMの供給はアクセラレータのアセンブリ要件の範囲内に収まり、メモリ需要はパッケージの統合およびクラウドインスタンスの構成と密接に結びつきます。
12層以上のスタックにおけるTSVの歩留まり課題
製造歩留まりの問題により、追加のメモリがアクセラレータメーカーに届く前に、大容量HBMの供給が制約を受ける可能性があります。2026年8月、『Semiconductor Engineering』誌は業界関係者の話として、TSVの増加、ダイの薄型化、アンダーフィル空隙、およびプロセスばらつきが、より高いスタックにおける歩留まりとDRAMの供給を損なう可能性があると報じました。同記事によると、これらの欠陥のどれか一つでも発生すれば、ダイのスタック全体が非常に高価なスクラップになってしまう可能性があり、SKハイニックスによる16層HBMの開発が、さらなる重要な製造上の要因を浮き彫りにしたと指摘しています。このため、スタック高を拡大するサプライヤーにとって、商業的に重要な指標となるのは、処理されたダイの数ではなく、使用可能な生産量となります。したがって、アクセラレータメーカーにとって、容量の増強はメモリの設計だけでなく、信頼性の高いスタック生産にかかっています。この制約により、廃棄されるアセンブリのコストが、スタックあたりのメモリ増設による価値と直接対比されることになります。
セグメント分析
2026年の高帯域幅メモリ市場規模において、サーバーが68.13%のシェアを占めました。2026年第2四半期、SKハイニックスは、AIインフラ投資による需要の持続的な伸びを背景に、高性能AIサーバー製品が価格上昇を牽引したと述べました。同社は、価格設定が前四半期の過去最高業績を上回る要因となったと述べています。SKハイニックスの発表によると、AIサーバーの購入者は高性能製品に対してより高い価格を支払っているため、サーバー需要は、生産台数だけでなく価格面でもメーカーの業績を押し上げていることがわかります。
自動車・輸送分野は最も急成長しているアプリケーションセグメントであり、2027年から2032年にかけてCAGR27.4%が見込まれています。自動車・輸送分野の売上高は、サーバー分野に比べてはるかに低い水準からスタートしています。成長率が速いとはいえ、2027年から2032年にかけて増加する売上高はサーバー分野の増加分を大幅に下回るため、このセグメントによるアプリケーション構成の変化は緩やかなものにとどまります。
HBM3は2026年に高帯域幅メモリ市場で46.25%のシェアを占め、最大の技術セグメントとなりました。ペトロブラスは、2025年10月に「ハルピア」が稼働を開始したと報告しました。このブラジルのシステムは、HBM3を採用したNVIDIA H100 SXM5 GPUを搭載し、2026年6月のTOP500リストに掲載されました。「Harpia」は2025年10月、HBM3を採用したH100 GPUで稼働を開始したため、2025年に新たに稼働を開始したシステムも依然としてHBM3に依存しており、これは同世代が最大の技術セグメントであるという位置づけと合致しています。
HBM3Eは最も急成長している技術分野であり、2027年から2032年にかけてCAGR27%が見込まれています。2025年第3四半期、SKハイニックスは、AIインフラへの顧客投資がメモリ需要を押し上げたことを受け、高付加価値の12-high HBM3E製品の売上増加が、四半期業績の過去最高記録に貢献したと発表しました。これは、全く異なるメモリ世代への移行を必要とすることなく、HBM3E内での高付加価値なスタック構成の売上が事業拡大につながっていることを示しています。HBM3Eにおける成長には、より豊富な製品構成が伴う可能性があり、サプライヤーにとっては、単位需要に加え、スタックあたりの収益を高める道筋となります。
地域別分析
アジア太平洋地域は、2026年の高帯域幅メモリ市場規模の41.31%を占めており、最大かつ最も急成長している地域であり、2027年から2032年にかけてCAGR26.9%が見込まれています。韓国に拠点を置くメモリメーカーのSKハイニックスは、2026年第2四半期の決算発表において、自社製品に対する顧客の需要が供給能力を上回ったと述べました。同社は2026年8月、HBMおよび次世代DRAM向けの龍仁(ヨンイン)工場建設計画を発表し、2029年6月の最初のクリーンルーム開設を目指しています。2026年9月、マイクロンは、シンガポールのHBM先進パッケージング施設におけるクリーンルームの準備が計画より進んでいると述べ、2027年初頭に初期生産を開始する見込みであるとしました。計画されている増強により、2027年初頭の初期パッケージング生産と2029年6月の新たな製造スペースの確保を目指しており、これにより、SKハイニックスが2026年第2四半期に指摘した供給不足を超えた供給拡大に対応することになります。
北米では、アルゴンヌ国立研究所が2025年1月27日に「オーロラ」をユーザーに開放しました。このシステムは、Intel Xeon CPU Maxプロセッサ1基あたり64 GB、Intel GPU Maxユニット1基あたり128 GBのHBMを搭載しています。欧州では、2025年9月にドイツのユーリッヒで「JUPITER」が稼働を開始しました。このシステムには、Eviden社が供給した「Booster」が搭載されており、HBMを搭載したNVIDIA GH200 Grace Hopperスーパーチップが約2万4,000個含まれています。スペインの「MareNostrum 5」には、72台のHBMコンピューティングノードがあり、各ノードには128 GBのHBMが搭載されています。米国およびスペインにおける科学計算は、GPUを超えたHBMの応用分野を創出し、CPU搭載システムをサプライヤーのビジネスチャンスに加えることとなります。
南米では、ブラジルのサンタカタリーナ連邦大学が2025年4月、AIの調査および応用を目的として「VLAB@UFSC」を開設しました。同施設にはNVIDIA DGX H100が導入されており、そのリファレンス構成にはHBM3が含まれています。UFSCはVLABを通じて、研究者、学生、地域社会にDGX H100を提供しているため、そのHBM3の容量は単一の機関を通じて共有ユーザーベースに提供されています。アルゼンチンのイノベーション・科学・技術事務局とFundacion Sadoskyは、2026年7月に協定を締結し、企業や組織が複雑なプロジェクトのためにClementina XXIを利用できるようにしました。中東・アフリカ地域では、G42傘下のCore42が、2025年10月にアラブ首長国連邦で、企業、スタートアップ、開発者、政府機関向けのセルフサービス型NVIDIA H100クラウドアクセスを開始しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIサーバーの普及とGPU搭載率
- データセンターにおけるDDR5および2.5-Dパッケージへの移行
- 自動車用ADASにおけるエッジAI推論
- ハイパースケーラーによるシリコンインターポーザ・スタックの選好
- メモリ生産に対する地域別補助金(韓国、米国、日本)
- フォトニクス対応HBMのロードマップ
- 市場抑制要因
- 12層以上の積層におけるTSVの歩留まりに関する課題
- CoWoS/SoICの先進パッケージング生産能力の制約
- HBMデバイスにおけるサーマルスロットリング
- AIアクセラレータに対する地政学的な輸出規制
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- DRAM市場の分析
- DRAMの収益と予測
- 地域別のDRAM売上高
- DDR5製品の現在の価格動向
- DDR5製品メーカー一覧
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 用途別
- サーバー
- ネットワーク
- 高性能コンピューティング
- 家庭用電子機器
- 自動車・輸送産業
- 技術別
- HBM2
- HBM2E
- HBM3
- HBM3E
- HBM4
- スタックあたりのメモリ容量別
- 4 GB
- 8 GB
- 16 GB
- 24 GB
- 32 GB以上
- プロセッサインターフェース別
- GPU
- CPU
- AIアクセラレータ/ASIC
- FPGA
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Powertech Technology Inc.
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Applied Materials, Inc.
- Marvell Technology, Inc.
- Rambus Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Siliconware Precision Industries Co., Ltd.
- JCET Group Co., Ltd.
- Chipbond Technology Corporation
- Broadcom Inc.
- Celestial AI
- ASE-SPIL(Silicon Products)
- Graphcore Limited
第7章 市場機会と将来の展望



