


ウエハー加工・組立装置の世界市場:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Global Wafer Processing and Assembly Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1644795
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
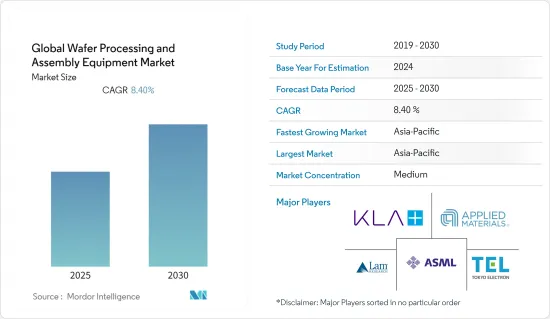
ウエハー加工・組立装置の世界市場は予測期間中にCAGR 8.4%を記録する見込み
主要ハイライト
- Indian Brand Equity Foundationによると、2022年、インドの民生用電子機器・民生用電子機器(ACE)部門はCAGR9%で成長し、3兆1,500億インドルピー(約483億7,000万米ドル)に達すると予測されています。インドの電子機器製造部門は、2024~25年には3,000億米ドル(22兆5,000億インドルピー)に達すると予想されています。さらに、民生用電子機器の使用と消費の増加が半導体需要を促進し、予測期間を通じてウエハー加工・組立装置市場の収益を押し上げると予測されています。
- ウエハー加工・組立装置産業の顕著な動向は、より高いデバイス性能を持つ小型化ウエハーへの需要の高まりです。例えばウエハーは、最終的な厚さが数十マイクロメートルにまで平坦化されます。メモリー、CIS、パワー用途に使用される半導体ウエハーのほとんどは、厚さ100μm~200μmに縮小されます。メモリデバイスの場合、シングル包装のメモリ容量を最大化する必要性、データ伝送速度の向上、モバイルアプリケーションを中心とした電力消費により、さらなる薄型化が求められています。2D NAND/DRAMのような標準的なメモリーデバイスには、200μmより厚いウエハーが使用されています。
- 各地域の政府機関が半導体生産への投資を計画しており、研究対象市場が成長する機会を生み出す可能性があります。例えば、ドイツの経済省は2021年9月、EUの「欧州共通利益の重要プロジェクト」構想に30億ユーロを投資する意向を表明しました。この構想は、投資を刺激し、輸入依存を減らすためのEUの主要な補助金手段の1つです。この資金は、ドイツ政府が新しい半導体製造工場を建設するために使用されます。この投資は主に、将来の半導体ニーズに対する輸入半導体への依存を減らすことを目的としています。このような政府の施策は、調査された市場を大きく牽引すると考えられます。
- ウエハーは、製材、手作業、液体噴射、搬送システム、ピック・アンド・プレイス装置によって、ウエハー製造サイクル中に機械的負荷を受けています。現在市販されているパワー半導体は、一般に厚さ50~100μmの200mmウエハーで製造されていますが、ロードマップでは1μmまで薄くすることが可能です。機械研磨はこれらのウエハーの裏面を薄くします。研削痕、研削不良によるエッジチップ、スタークラック、研削ホイールに巻き込まれたエッジパーティクルから発生するコメット、埋め込みパーティクル、劈開線、その他さまざまな欠陥はすべて、研磨プロセスによって引き起こされる欠陥です。
- さらに、COVID-19パンデミックに端を発したウエハー半導体の世界の不足は、参入企業に生産能力増強に注力するよう促しています。例えば、Semiconductor Manufacturing International Corp(SMIC)は、2021年9月に上海の自由貿易区に新工場を設立することを発表するなど、さまざまな都市に新しいチップ製造工場を建設することで、2025年までに生産能力を倍増させる積極的な計画に耽っています。
ウエハー加工・組立装置市場の動向
薄膜蒸着が市場を牽引する要因の一つ
- 化学気相成長(CVD)技術は、半導体や薄膜の製造に一般的に採用されています。CVD装置市場の拡大は、主にマイクロエレクトロニクスベースのコンシューマーアイテムに対する需要の増加により、半導体、LED、ストレージデバイス産業が急速に成長していることと、電気メッキ用のCr6の使用が厳しく制限されていることが要因となっています。
- 2022年1月、韓国の特殊真空炉メーカーであるThermVac Inc.は、900℃から2,400℃までの温度範囲で使用可能なCVD装置のプロセス技術と設計・製造技術の開発により、国内外の顧客のニーズに応え続けています。これは、半導体、太陽光発電、携帯電話、航空宇宙、防衛などのハイテク産業における高温耐熱CVDコンポーネントの需要の高まりに対応するものです。
- リニアスパッタリング装置は、太陽エネルギー、ディスプレイ、データストレージ、半導体などの用途で使用されています。例えば、2021年12月、Boschは世界中の自動車メーカーに供給するSicベースのパワー半導体の量産を開始しました。このような半導体の需要増加に対応するため、2021年にはロイトリンゲンのBoschウエハー工場のクリーンルームスペースに1万764平方フィートが追加されました。さらに2023年末までに3万2,292平方フィートが追加される予定です。このような半導体生産の増加は、調査された市場を牽引すると考えられます。
- 地域の自動車産業の進歩は、市場成長の大きな機会を生み出すと期待されています。例えば、ドバイは最近、2030年までに4万2,000台のEVをエミレーツの道路に走らせるというキャンペーンを開始しました。スパッタリング装置は、EV車両の開発の増加により調査対象の市場が大きく推進されるため、ドライブトレインのベアリングとコンポーネントのコーティングに使用されます。
- スパッタ薄膜は、生物医療用途でますます使用されるようになっています。一例として、医療用ステントのバッチに保護膜を成膜するための円筒形マグネトロンスパッタリングがあります。ナノ薄膜は、エレクトロニクス、繊維、医薬品、セラミック、その他様々な用途で広く採用されています。ナノフィルムでコーティングされた布地は、化学蒸着法、ゾルゲル法、マグネトロンスパッタリング法で作られることが多いです。例えばマグネトロンスパッタリング法では、膜厚の制御、高純度、高速・低温、優れた接着性、操作の容易さ、環境への配慮などの利点があります。
アジア太平洋が市場の主要シェアを占める
- アジア太平洋は、世界で最も急成長している半導体市場です。中国、韓国、シンガポールをはじめとする国々からのスマートフォンやその他の民生用電子機器に対する旺盛な需要を受けて、多くのベンダーがこの地域に生産施設を設置しています。
- 各社は、顧客の幅広いニーズに応えるため、新たなプロジェクトを開始することで、この地域でのプレゼンスを拡大しています。例えば、2021年9月、UTAC Holding, Ltd.は、最先端のプラズマダイシングとマルチプロジェクトウエハー(MPW)機能を一連の先端半導体製造ソリューションに追加しました。プラズマダイシングは、チップ間のスクライブライン幅を狭め、ウエハーあたりのチップ数を増加させています。また、欠けやクラックのない「ほぼ完璧な」切断品質が得られ、慢性的なサイドウォールの品質問題につながる従来の機械式ソーイングプロセスに比べ、明らかな優位性があります。
- さらに公的機関や非公開会社は、新製品や研究開発施設に投資しています。例えば、2021年9月、中国最大の受託チップメーカーであるSemiconductor Manufacturing International Corp(SMIC)は、上海の自由貿易区の一部である臨港特別区との合意を発表しました。この合意により、SMICは月産10万枚の12インチウエハーを生産する新ファウンドリーを設立する予定です。また、2021年3月、SMICは深セン政府と協力し、28ナノメートル(nm)以上の集積回路を生産する製造施設に23億5,000万米ドルを投資し、月産4万枚の12インチ・ウエハーを生産すると発表しました。
- 同様に、2021年10月、ニューサウスウェールズ州政府は、世界の半導体産業にはオーストラリアの主要企業が欠けていることを認識しており、このセグメントの重要な雇用の実現可能性を向上させるために新たなセンターを計画しています。この拠点である半導体Semiconductor Sector Service Bureau(S3B)は、シドニーのテック・セントラルに拠点を置き、州政府が資金を記載しています。さらに、Chief Scientist and Engineer Officeは、国内の半導体シーンを調査した結果、半導体設計や半導体開発を中核事業とするオーストラリアの大手企業は現在存在しないと述べました。新拠点は、同国のウエハー加工とダイシング装置市場を活用します。
- 携帯電話やその他の無線機器、ネットワーク機器など、低消費電力で高性能なデバイス向けにTSV(Through Silicon Via)技術が普及するにつれ、ステルスダイシング装置の需要が高まっています。TSVは2.5/3D包装が可能なため、TSVアセンブリ/包装(ステルスダイシングやその他のプロセスによるチップ・ツー・チップ、チップ・ツー・ウエハーアセンブリ)に有用です。メモリーやロジックでは、レーザーダイシングとブレードダイシングを組み合わせて使用します。
ウエハー加工・組立装置産業概要
世界のウエハー加工・組立装置市場は適度に統合されています。各産業の変化する需要に対応するため、各社は提供する製品の革新に投資する傾向にあります。さらに、参入企業は、そのプレゼンスを拡大するために、パートナーシップ、合併、買収のような戦略的活動を採用しています。最近の動向としては、以下のようなものが挙げられます。
- 2022年3月-SK siltronは米国ミシガン州ベイシティで炭化ケイ素(SiC)半導体ウエハー製造工場の操業開始を発表しました。同社は年間約6万枚の生産を計画しています。また、6インチSiCウエハーが主力製品となります。
- 2021年9月-Infineon TechnologiesAGがオーストリアのウエハー工場で、300ミリの薄型ウエハーによるパワー半導体デバイスのハイテクチップ工場を立ち上げます。投資額は16億ユーロで、欧州のマイクロエレクトロニクスセグメントで最大級のプロジェクトとなります。同社によると、同施設で計画されている産業用半導体の年間生産能力は、合計約1,500TWhの電力を生産する太陽光発電システムを装備するのに十分であり、これはドイツの年間電力消費量の約3倍に相当します。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の想定と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- COVID-19が市場に与える影響の評価
第5章 市場力学
- 市場促進要因
- 消費者ニーズの増加
電子機器ニーズの高まり
製造の展望
- 人工知能の普及
人工知能、IoT、コネクテッドデバイスの
産業別デバイスの急増
- 市場課題
- 技術の動的性質
製造装置
製造設備
第6章 市場セグメンテーション
- 装置タイプ別
- 化学機械研磨
(CMP)
- エッチング
- 薄膜蒸着
- CVD
- スパッタ
- その他
- フォトレジスト加工
- 組立装置
- ダイ・アタッチ
- ワイヤボンディング
- 包装
- 検査・ダイシング
メッキ、その他
- 地域別
- アジア太平洋
- 北米
- その他
- 製品別-ウエハー加工装置
- DRAM
- NAND
- 鋳造/ロジック
- その他
第7章 ベンダーランキング分析
第8章 競合情勢
- 企業プロファイル
- Applied Materials Inc
- ASML Holding Semiconductor Company
- Tokyo Electron Limited
- Lam Research Corporation
- KLA Corporation
- Hitachi High-Technologies Corporation
- Disco Corporation
- ASM Pacific Technology
- Kulicke and Soffa Industries, Inc
- BE Semiconductor Industries N.V
- Towa Corporation
第9章 投資分析
第10章 投資分析市場の将来
ウエハー加工・組立装置の世界市場:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


