


欧州のペットフード:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
Europe Pet Diet - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 243 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693977
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
欧州のペットフード市場規模は2025年に58億8,000万米ドルと推定され、2030年には87億米ドルに達すると予測され、予測期間中(2025~2030年)のCAGRは8.13%で成長する見込みです。
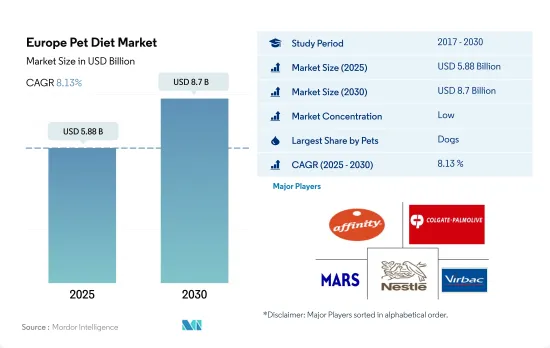
ペット動物の中では犬が最大のシェアを占めており、他のペット動物に比べて犬への支出が多いことから市場を独占しています。
- ペットフードは、ペットの特定の健康状態に対応するために開発された特殊なペットフード製品です。欧州市場では、ペット用ペットフードは2017~2021年の間に25.4%という大幅な急増を経験しました。この成長は、ペットの栄養科学と研究の進歩により、ペットの幅広い健康問題に対処できるより専門的な食事療法の革新につながったためと考えられます。そのため、2022年の欧州のペットフード市場の9.6%をペット用動物食が占めています。
- 欧州の動物の中では犬が市場を独占し、2022年には44.1%を占めました。この支配は、同地域の人口が多く、同年の欧州のペット数の29.9%を占めていることに起因しています。
- 猫は2022年にペット数の36.3%を占めました。猫のペット数が多いにもかかわらず、市場の41.9%を占め、犬に比べると相対的に少ないです。この差は、同地域では猫に比べて犬の人間化が進んでいるためと考えられます。また、犬1匹当たりの平均ペット支出は4,900米ドルであったのに対し、猫では2022年に4,400米ドルでした。この結果、猫に比べて犬の飼育数は少ないにもかかわらず、犬の市場シェアは大きくなりました。
- その他のペット動物は、2022年の市場金額の13.9%を占めました。2022年にペット数の33.8%を占めたことからも明らかなように、その他のペット動物には獣医食の面で可能性があります。
- ペットの人間化の高まりと疾病の発生率の増加が、予測期間中の欧州のペット用ペットフード市場を牽引すると予想されます。
英国とドイツは、他の国に比べてペット数が多いため、欧州のペット用ペットフード市場で最大のシェアを占めています。
- ペットフードは、ペットの特定の病気や感染症の治療に重要な役割を果たしています。予防と治療の両方の目的で使用されます。ペットの健康と福祉に対する意識の高まりとともに、ペットフードはこの地域のペットフード市場で重要な地位を獲得しています。2022年には、ペットフードは欧州のペットフード市場の9.5%を占めます。
- 2017~2022年にかけて、欧州のペット用ペットフード市場は44.6%の安定した成長を遂げたが、これはCOVID-19パンデミック時のペット飼育率の上昇や、ペットの特定のニーズを満たす幅広い食事オプションの利用可能性といった要因によるものです。
- 欧州諸国の中では、英国とドイツがペット用動物食の最大シェアを占めており、2022年の市場規模はそれぞれ7億5,030万米ドルと6億7,510万米ドルでした。この地域市場における優位性は、他の国に比べてペット数が多いこと、製造施設が確立していること、プレミアム化の傾向が強まっていることなどによる。
- ポーランドとロシアは、予測期間中にCAGRがそれぞれ11.0%と10.3%となり、最も速い成長を記録すると予想されます。
- ペットの様々な感染症に対処するために特別に配合された多様なペットフードが入手可能であること、ペットの飼い主がペットの健康増進に投資する意欲を高めていることが、欧州のペットフード市場の成長を促進する要因であると予想されます。同市場は予測期間中にCAGR 8.3%を記録すると予測されています。
欧州のペットフードの市場動向
猫は狭い空間への適応性が高く、幸運の象徴とされるため、欧州では主要なコンパニオンアニマルとして飼われている
- 欧州では、猫はペットを飼う親が採用する主要なペットであり、2022年のペットの総飼育数の36.4%を占めています。猫の採用率が高いのは、主に狭い居住空間への適応性による。また、英国、ドイツ、ロシアなど一部の欧州諸国では、猫は幸運や幸運の象徴と考えられています。
- ペットを飼うことで、仲間意識、愛情、保護意識が生まれ、飼い主とペットの間に独特の絆が生まれます。2021年、欧州連合(EU)では9,000万世帯がペットを飼っており、これは全世帯数の46%を占めています。また、欧州の猫の飼育数は年々着実に増加しており、2017~2022年にかけて14.9%増加しています。COVID-19の大流行後、猫をペットとして採用する割合が高まったのは、主に孤独や遠隔地での仕事に刺激されてペットの人間化が進んだためです。2020~2022年にかけて、猫の飼育数は7.1%増加しました。
- 欧州ではロシアが猫の飼育数が多く、同地域の総人口の19.6%を占め、次いでドイツ(14.8%)、フランス(13.2%)、英国(11.1%)と続きます。ロシアには猫に対する文化的な親近感があり、多くのロシア文学作品に猫が重要なキャラクタとして登場します。ロシアの民間伝承では、猫は幸運の印とされています。ヨーロピアン・ショートヘア、シャルトリュー、ロシアンブルー、シベリアンは、ロシアや欧州全般で飼われている主要な猫種のひとつです。
- ペット同伴旅行の調和されたルールの採用、猫製品のオンライン販売の増加、比較的低メンテナンス、都市生活は、猫の飼育数を促進し、この地域での市場の成長を後押しすると予想される主要因の一部です。
プレミアム化の進展、ペットの人間化の進展、可処分所得の増加が欧州のペット支出を促進
- 欧州のペット支出は調査期間中に増加したが、これはさまざまな種類のフードへの支出が増加したことと、ペットの親がペットの健康ニーズにより関心を持つようになり、プレミアム化の傾向が強まったためです。これらの要因は、2017~2022年の間に1匹当たりのペット支出を25%押し上げました。2022年には、犬が最大のシェアを占め、37.8%を占めました。犬は専用のペットフードを与えられ、猫よりもペットフードの消費量が多いからです。例えば英国では、2022年の人々の平均ペットフード費は330米ドルで、猫の食費150米ドルを上回りました。犬には、グルーミングや他の犬との社会化のためのトレーニングといったサービスも提供されています。
- ペットの親は、猫や犬などのペットに高級品を与えます。ペットの親は、ペットの人間化の進展と可処分所得の増加により、Royal Canin、Purina、Whiskasといったブランドのフードを好んで与えます。また、中価格帯のペットフードの栄養状態が改善されたため、中価格帯のペットフードの購入も増加しています。
- COVID-19の大流行時には、スーパーマーケットの大半が営業停止で商品数を減らしたため、オンラインチャネルでのペットフードの販売が増加しました。また、eコマースサイトは商品数が多いです。パンデミック以降、年間5億7,900万人以上のアクセスがあり、Amazonは英国におけるペットフード販売のリーダー的存在となりました。プレミアムペットフードの消費量の増加と、健康的で栄養価の高いペットフードの利点に関する意識の高まりが、この地域におけるペット支出増に貢献しました。
欧州のペットフード産業概要
欧州のペットフード市場は細分化されており、上位5社で31.23%を占めています。この市場の主要企業は、Affinity Petcare SA、Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)、Mars Incorporated、Nestle(Purina)and Virbacです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- ペット数
- 猫
- 犬
- その他
- ペット支出
- 規制の枠組み
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- サブ製品
- 糖尿病
- 消化器過敏症
- 口腔ケア食
- 腎臓
- 尿路疾患
- その他のペットフード
- ペット
- 猫
- 犬
- その他
- 流通チャネル
- コンビニエンスストア
- オンラインチャネル
- 専門店
- スーパーマーケット/ハイパーマーケット
- その他のチャネル
- 国名
- フランス
- ドイツ
- イタリア
- オランダ
- ポーランド
- ロシア
- スペイン
- 英国
- その他の欧州
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Affinity Petcare SA
- Alltech
- Clearlake Capital Group, L.P.(Wellness Pet Company Inc.)
- Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)
- General Mills Inc.
- Heristo aktiengesellschaft
- Mars Incorporated
- Nestle(Purina)
- Schell & Kampeter Inc.(Diamond Pet Foods)
- Virbac
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要な洞察
- データパック
- 用語集