


中国のEVバッテリー電解液:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
China Electric Vehicle Battery Electrolyte - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636489
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
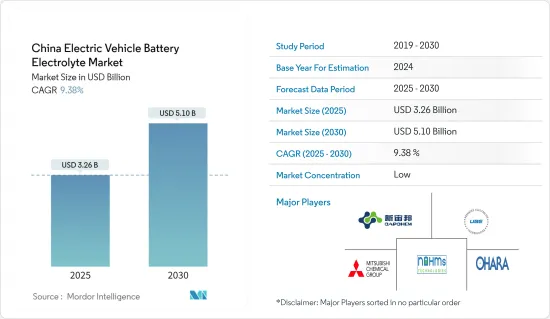
中国の電気自動車用バッテリー電解液市場規模は2025年に32億6,000万米ドルと推定され、予測期間(2025-2030年)のCAGRは9.38%で、2030年には51億米ドルに達すると予測されます。
主なハイライト
- 長期的には、中国におけるBEV、PHEV、HEVを含む電気自動車の利用増加と、電気自動車の利用を促進するための有利な政府補助金(i.e.免税政策)が市場の成長を促進すると予測されます。
- 逆に、電池製造のための原料埋蔵量の不足は、電気自動車用電池電解質市場にマイナスの影響を与えると予想されます。
- とはいえ、中国の電池試験所(i.e. China Automotive Battery Research Institute、SGS China)で進行中の電解質材料の調査と進歩は、市場成長の機会を提供する可能性があります。
中国の電気自動車用バッテリー電解液市場動向
リチウムイオン電池が市場を独占する見込み
- リチウムイオン電池は寿命が長いため、電気自動車(EV)の電源として使用されており、電池交換の頻度が少なくなっています。リチウムイオンバッテリーは、鉛やカドミウムのような有害物質を含まないため、他のバッテリーと違って環境に優しく、クリーンで安全です。さらに、これらの電池は、素早い加速と高速走行が要求されるEVに不可欠な、強力な出力を提供します。
- 2023年6月、中国のバッテリー・メーカーであるゴティオン・ハイテックは、電気自動車用に1回の充電で621マイルという驚異的な航続距離を誇るリチウム・マンガン・鉄・リン酸塩(LMFP)バッテリーを発表しました。従来、この航続距離は主に高価なニッケル・コバルト電池で達成されていました。ゴティオンは、同社のLMFP電池が240Wh/kgに達し、キロワット時当たり米ドルベースで標準的なLFP電池より5%低い価格になると予想しています。
- 2023年現在、中国はバッテリー電気自動車(BEV)の分野で圧倒的な地位を占めており、販売台数は約540万台に達します。正極と負極の間で正リチウムイオンを運搬する電解液は極めて重要な役割を担っているため、EVへのリチウムイオン電池の採用が進むにつれ、浸透電解液の需要が高まることが予想されます。
- 2024年7月、中国の研究チームは、低密度と負極適合性を特徴とする、費用対効果の高い硫化物固体電解質を開発し、固体電池技術を飛躍的に発展させました。これらの全固体電池は、現在リチウムイオン電池が直面している容量と安全性の課題に対処する態勢を整えています。
- 予測によると、2025年までに中国の電池メーカーは4,800ギガワット時(GWh)という驚異的な電池を生産することになります。充放電プロセスにおけるバッテリー電解液の重要な役割を考えると、このバッテリー生産の急増は、バッテリー電解液材料の需要を国全体で増幅させることになります。
- その結果、電気自動車へのリチウムイオン電池の採用が増加し、その価格が急落していることから、リチウムイオン電池分野は今後数年間で大きく成長する見込みです。
電気自動車の採用増加が市場を牽引する見込み
- 中国はプラグイン・ハイブリッド電気自動車(EV)の主要市場であり、さまざまな用途の電池を大量生産していることで世界的に認知されています。政府が排ガスフリーの交通機関に向けて強力に推進していることから、中国は今後数年間も支配的な地位を維持するとみられます。
- プラグイン・ハイブリッド車は今後10年間で普及する見通しで、海外の自動車メーカーは中国ブランドに専門知識を求めるようになっています。特に、中国の大手自動車メーカーであるBYDは、2008年に世界初のプラグイン・ハイブリッド・モデルであるF3DMセダンを発表して話題となった。
- 重要な動きとして、中国政府は2024年5月、電気自動車(EV)用の次世代バッテリー技術の開拓に約8億4,500万米ドルを投資する計画を発表しました。CATL(世界最大の電池メーカー)やBYD、吉利汽車などの大手自動車メーカーを含む6社が、全固体電池(ASSB)を発展させるために政府の支援を受けることになった。
- 中国汽車工業協会(CAAM)が2023年8月に報告したように、中国では905万台の乗用車用電気自動車が販売され、その内訳はバッテリーのみの電気自動車(BEV)が626万台、プラグインハイブリッド車(PHEV)が279万台となっています。2023年には、プラグイン電気自動車(BEVとPHEVの両方)が中国の自動車総販売台数の37%を占め、市場シェアはBEVが25%、PHEVが12%です。
- 2024年6月、中国工業情報化部はバッテリー部門に対する新たな指針を発表しました。この指針は、電気自動車用リチウムイオン電池の品質と技術革新を高めることを目的としており、企業に対し、単に生産能力を拡大することから、特に電池電解質溶液の技術革新を強化することに軸足を移すよう促しています。
- 2030年までに、中国では5,000万台の電気自動車が普及すると予想されており、電気自動車充電のための年間電力需要は200TWhに達します。この急増する需要は、中国国内における電気自動車用バッテリー電解液の進歩の可能性を強調しています。
- EVの急速な普及と現在進行中の技術的進歩を考えると、中国は当分の間、市場の優位性を維持する態勢を整えています。
中国の電気自動車用バッテリー電解液産業概要
中国の電気自動車用バッテリー電解液市場は半分裂状態です。市場に参入している主要企業(順不同)には、Advanced Electrolyte Technologies LLC、三菱ケミカルホールディングス、Shenzhen Capchem Technology、Nohms Technologies Inc.、大原鉄工所などがあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場概要
- イントロダクション
- 2029年までの市場規模および需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と政策
- 市場力学
- 促進要因
- BEV、PHEV、HEVを含む電気自動車の利用増加
- 電気自動車の利用を促進する有利な政府政策
- 抑制要因
- 電池材料のサプライチェーン格差
- 促進要因
- サプライチェーン分析
- PESTLE分析
- 投資分析
第5章 市場セグメンテーション
- 電池タイプ
- リチウムイオン電池
- 鉛蓄電池
- その他の電池タイプ
- 電解液タイプ
- 液体電解液
- ゲル電解液
- 固体電解液
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Advanced Electrolyte Technologies LLC
- Mitsubishi Chemical Holdings
- Shenzhen Capchem Technology Co., Ltd
- Nohms Technologies Inc
- Ohara Corporation
- BASF SE
- LG Chem Ltd
- Targray Industries Inc.
- SGS China
- Ningbo Shanshan Co., LTD
- 市場ランキング/シェア(%)分析
- その他の主要プレーヤーのリスト
第7章 市場機会と今後の動向
- 先進電解液材料の研究開発
中国のEVバッテリー電解液:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

