


アジア太平洋の電気自動車用リチウムイオン電池:市場シェア分析、産業動向、成長予測(2025年~2030年)
Asia-Pacific Lithium-ion Battery For Electric Vehicle - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636175
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
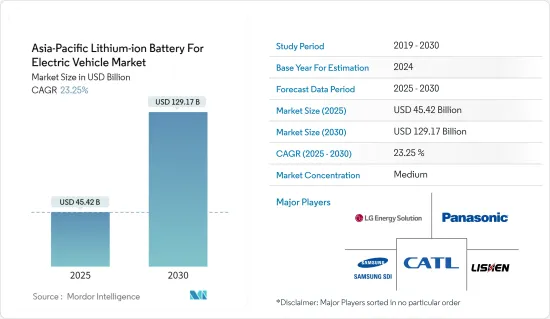
アジア太平洋の電気自動車用リチウムイオン電池市場規模は、2025年に454億2,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは23.25%で、2030年には1,291億7,000万米ドルに達すると予測されます。
主要ハイライト
- リチウムイオン電池の価格低下、電気自動車の普及拡大、政府の支援施策やイニシアティブが、予測期間の中期にわたってアジア太平洋の電気自動車用リチウムイオン電池市場の成長を促進すると予想されます。
- 一方、代替電池技術の台頭が予測期間中の市場成長を阻害する可能性が高いです。
- 新興国におけるハイブリッド電気自動車(HEV)用途のリチウムイオン電池のニーズは、アジア太平洋の電気自動車用リチウムイオン電池市場に広大な機会を創出すると予想されます。
アジア太平洋の電気自動車用リチウムイオン電池市場動向
電池式電気自動車(BEV)セグメントが著しい成長を遂げる
- 電池電気自動車(BEV)は、一般的に電気モーターを搭載した電気自動車とも呼ばれます。BEVは完全な電気自動車で、内燃機関車(ICE)、燃料タンク、排気管を搭載せず、推進力を電気に依存しています。車両のエネルギーは電池パックから供給され、グリッドから充電されます。BEVはゼロ・エミッション車であり、従来のガソリン車による有害な排気ガスや大気汚染を発生させないです。
- アジア太平洋の自動車産業は、電気自動車、特に電池式電気自動車(BEV)が勢いを増し、人気を集める中、年々変貌を遂げています。技術の進歩、政府の支援、環境問題への関心の高まりにより、BEVは気候変動という課題に対処し、化石燃料への依存を減らすための有望なソリューションとして浮上してきました。
- 近年、電池電気自動車の採用は世界的に大きく伸びています。電池技術の向上により航続距離が延び、充電インフラが急増したことで、当初の参入障壁が克服されつつあります。さらに、Tesla、BYD、Tata、Toyota、Hondaなどの自動車メーカーがBEVの普及に重要な役割を果たしており、幅広い消費者にアピールする手頃な価格のモデルを提供しています。
- 国際エネルギー機関(IEA)によると、2023年の中国における電池電気自動車(BEV)在庫は約1,600万台です。同様に、同年のインド、日本、韓国のBEV在庫台数は、それぞれ約15万台、約29万台、約46万台でした。同様に、2023年の中国のBEV販売台数は540万台以上です。インドのBEV販売台数は約8万2,000台、日本と韓国のBEV販売台数はそれぞれ8万8,000台と12万台でした。BEVの販売台数が増え続けるにつれ、リチウムイオン電池などのEV用電池の需要はますます重要になっています。
- さらに、BEV車の最大市場の1つであるアジア太平洋は、世界最大のEV電池製造地域でもあります。2023年のEV用電池需要は、中国が年間約417GWhで世界需要の約54%を占め、2022年から32%以上の急増を記録しています。これは、EV電池技術におけるこの地域の優位性の重要性を浮き彫りにしています。同様に、国際エネルギー機関(IEA)によると、アジア太平洋のリチウムイオン電池製造能力は、中国を筆頭に、今後数年間で大きく成長すると予想されています。同機関は、中国のリチウムイオン電池製造能力は、2022年の約1.20TWhから2030年には4.65TWhに増加すると推定しています。
- BEVの普及を加速させるため、各国はさまざまな取り組みやインセンティブを実施しています。例えば、電気自動車用の先進化学電池(ACC)の輸入依存度を低減するため、インド政府は2021年初頭に、ACCを国内で製造するための生産連動インセンティブ(PLI)スキームを承認しました。同制度の総額は5年間で21億2,000万米ドルです。このスキームでは、国内で競合ACC電池の製造体制を確立することを想定している(50GWh)。さらに、5GWhのニッチACC技術もスキームの対象となります。こうした構想は、EV用途のリチウムイオン電池の需要を支えています。
- さらに、タイ、インドネシア、シンガポール、マレーシア、フィリピンなどの東南アジア諸国では、EVの普及が進み、EV利用を加速させる政府のイニシアチブがあるため、リチウムイオン電池の採用が急拡大すると予想されます。例えば、インドネシアは2025年までに全自動車販売台数の20%をEVにするという野心的な目標を掲げており、インドネシア政府は2030年までに60万台のEVを国産化することを目指しています。こうした目標は、リチウムイオン電池市場を含むEVサプライチェーン内のさまざまなマイルストーンに置き換えられます。
- 2024年初頭、タイのEV委員会は、EV産業の継続的な発展を促進し、新規参入企業のタイでのEV製造への投資機会を促進するため、EV包装の第2段階であるEV3.5を4年間(2024~2027年)承認しました。この包装は、EV産業のエコシステム全体をカバーする投資を促進することを目的としています。同包装の一環として、タイ政府は電気自動車、電気ピックアップトラック、電気二輪車の購入に対し、車種と電池容量に応じた補助金を記載しています。タイでは2017年以降、継続的なEV推進包装により、BEV、電池式電動二輪車、EV部品・コンポーネント、充電ステーションの製造に18億米ドル相当のEV産業への投資が行われています。
- したがって、上記の要因から、予測期間中はBEVセグメントが電気自動車(EV)用リチウムイオン電池市場を独占する可能性が高いです。
急成長を遂げるインド
- インドは、電気自動車(EV)の普及に向けた強力な後押しを受け、リチウムイオン電池の急成長市場の一つとして浮上しています。例えば、国際エネルギー機関(IEA)によると、インドにおける電池式電気自動車(BEV)の販売台数は2023年に約8万2,000台に達し、2022年から70%以上増加します。さらに、インド政府は2030年までに、新規登録の自家用車の30%、バスの40%、商用車の70%、2輪車と3輪車の80%をEVにすることを目標としています。これらにより、リチウムイオン電池のようなEV用電池の需要が今後大幅に増加する可能性が高いです。
- その上、政府も従来の内燃エンジン車からEVへのシフトを奨励する様々な施策やインセンティブを実施しており、リチウムイオン電池の需要を大幅に押し上げています。FAME(Faster Adoption and Manufacturing of Hybrid and Electric Vehicles:ハイブリッド車と電気自動車の迅速な導入と製造)計画などの取り組みにより、インドは充電インフラ、電池製造、EV購入者への補助金などに多額の投資を行い、市場成長のための環境を整えています。
- さらに最近では、2024年3月にインド政府が5億米ドル相当の新たなEV施策を承認し、世界のEV企業から投資を呼び込み、インドを最先端のEV製造の一大拠点として位置づけるためのさまざまなインセンティブを提供しました。その他の目的には、インドの消費者が最先端のEVモデルにアクセスできるようにすること、Make in Indiaのエコシステムを拡大すること、生産コストを引き下げること、競合国内自動車製造業を育成することなどが含まれます。
- 国内外のさまざまな企業がインドのリチウムイオン電池市場に投資しており、エネルギー貯蔵のニーズが急増していることや、サステイナブルソリューションへの移行を活用していくことを目指しています。例えば、2022年4月、電池大手のExide Industriesは、カルナタカ州にリチウムイオン電池製造工場を設立するため、約7億1,800万米ドルを投資する計画を発表しました。第一段階として、2024年までに6GWhのリチウムイオン電池製造施設が稼動し、今後数年間で12GWhの総合リチウムイオン電池施設へと徐々に拡大するようです。
- さらに、2023年4月には、電池技術の新興企業であるLog9 Materialsが、ベンガルールのJakkurに国内初のリチウムイオン電池製造施設を開設しました。この工場の初期生産能力は50MWhです。同社はまた、2025年第1四半期までにリチウムイオン電池の製造能力を1GWhに、電池パックの製造能力を2GWhに拡大する計画です。
- 全体として、大規模な消費者基盤、支持的な施策、電池製造の進歩の増加により、インドの電気自動車(EV)用リチウムイオン電池市場は今後数年でさらなる成長が見込まれます。
アジア太平洋の電気自動車用リチウムイオン電池産業概要
アジア太平洋の電気自動車用リチウムイオン電池市場は半分断されています。同市場の主要企業(順不同)には、Panasonic Corporation、Contemporary Amperex Technology Co.Ltd.、Tianjin Lishen Battery Joint-Stock、Samsung SDI、LG Energy Solution Ltd.などがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- リチウムイオン電池価格の下落
- 電気自動車の普及拡大
- 政府の支援施策とイニシアティブ
- 抑制要因
- 新たな代替電池技術
- 促進要因
- サプライチェーン分析
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- 車種別
- 乗用車
- 商用車
- その他(二輪車、スクーターなど)
- 推進力タイプ別
- 電池電気自動車(BEV)
- プラグインハイブリッド車(PHEV)
- ハイブリッド電気自動車(HEV)
- 地域別
- インド
- 中国
- 日本
- 韓国
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略とSWOT分析
- 企業プロファイル
- Panasonic Corporation
- Samsung SDI Co. Ltd
- Contemporary Amperex Technology Co. Ltd(CATL)
- BYD Company Limited
- Tianjin Lishen Battery Joint-Stock Co. Ltd
- Trontek Electronics Pvt. Ltd
- Greenfuel Energy Solutions Pvt. Ltd
- LG Energy Solution Ltd
- SK Innovation Co Ltd
- AESC Group Ltd
- Tesla Inc.
- その他の著名な企業一覧(会社名、本社所在地、関連製品とサービス、連絡先など)
- 市場ランキング分析
第7章 市場機会と今後の動向
- 電気自動車への固体リチウムイオン電池の採用



