


タンパク質工学におけるAI市場:AIツール、用途、タンパク質タイプ、プロセス、エンドユーザー別 - 2031年までの世界予測
AI in Protein Engineering Market, AI Tools, Application, Protein Type, Process, End User - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 436 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2171593
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
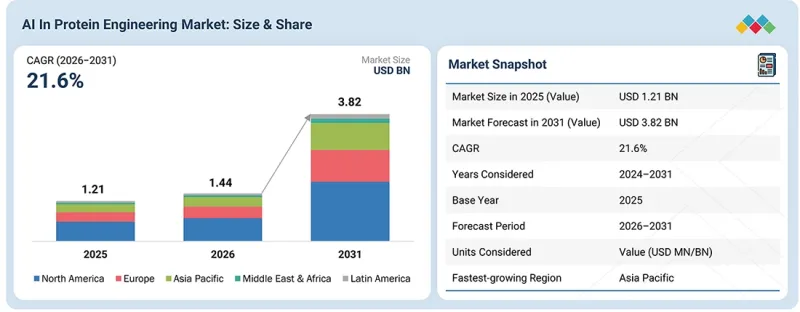
世界のタンパク質工学におけるAI市場は、2026年の14億4,000万米ドルから、2031年までに38億2,000万米ドルに達すると予測されており、2026年から2031年までのCAGRは21.6%となる見込みです。
タンパク質工学におけるAI市場の成長は、製薬業界の研究開発費の増加、医薬品開発コストの上昇、およびタンパク質の発見・設計の生産性向上の必要性によって牽引されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | 提供、AIツール、用途、タンパク質タイプ、タンパク質工学プロセス、エンドユーザー |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
IntuitionLabsが分析対象とした25社の製薬企業の2025年の研究開発費の合計は、約1,850億米ドルに達し、そのうちメルク・アンド・カンパニーは158億米ドル、ジョンソン・エンド・ジョンソンは147億米ドル、イーライ・リリーは133億米ドルを支出しました。承認された医薬品1件あたりの平均研究開発費が、2024年の22億3,000万米ドルから2025年には26億7,000万米ドルへと増加したことから、これらの投資からの収益性を高めることは特に重要です。AIは、こうしたコストに対処し、創薬および開発の効率を向上させるための手段として、ますます注目されています。しかし、導入の複雑さやROI(投資対効果)の不確実性により、その普及は依然として制約を受けています。ライフサイエンス企業の経営幹部の71%がAI導入の進捗を報告したもの、測定可能なパフォーマンスの向上を報告したのは45%にとどまり、61%がAI機能を活用する上で外部パートナーシップが重要であると指摘しました。
「2025年、タンパク質の種類別では、抗体が市場で最大のシェアを占めました」
タンパク質の種類別に見ると、2025年のタンパク質エンジニアリングにおけるAI市場において、抗体が最大のシェアを占めました。この主導的地位は、抗体ベースの治療薬の開発が拡大していること、および抗体の発見と最適化の効率向上に対するニーズが高まっていることに起因しています。製薬会社やバイオテクノロジー企業は、抗体の配列生成、親和性最適化、特異性予測、開発可能性評価、安定性最適化のために、AIを活用したタンパク質エンジニアリングツールを幅広く活用しています。二重特異性抗体、抗体薬物複合体(ADC)、その他の次世代バイオ医薬品を含む革新的な抗体モダリティへの注目が高まっていることから、AIを活用した抗体エンジニアリングへの需要はさらに増加しています。さらに、生成型AIやタンパク質言語モデルは、広大な配列空間を探索し、有望な候補を優先順位付けし、実験の反復回数を削減することができるため、AIベースの抗体エンジニアリングプラットフォームの採用がさらに促進されています。
「プロセス別では、タンパク質最適化が市場で最高のCAGRを記録する見込み」
プロセス別に見ると、タンパク質最適化は、実験の反復回数を削減しつつ、タンパク質の活性、安定性、特異性、親和性、および開発性を向上させる必要性に後押しされ、タンパク質エンジニアリングにおけるAI市場で最も急速に成長するセグメントになると予想されます。AIを活用した最適化は、測定可能な改善効果を示しています。AIによるガイダンスを受けた閉ループプラットフォームでは、5回のエンジニアリングサイクル以内に酵素活性が57倍に向上し、別の酵素では最大104倍の改善を達成しました。また、AIを活用した計算フィルタリングにより、実験の成功率が50~150%向上し、高性能なタンパク質バリアントの優先順位付けがより迅速に行えるようになりました。これらの進歩により、製薬、バイオテクノロジー、および産業分野におけるタンパク質エンジニアリングのワークフロー全体で、タンパク質言語モデル、生成AI、および機械学習ベースの最適化の導入が加速すると予想されます。
「予測期間中、アジア太平洋地域が最も高い成長率を記録する見込み」
アジア太平洋地域は、AIを活用したタンパク質設計能力の急速な発展、計算生物学インフラの拡大、およびAIとハイスループット実験との統合の進展に支えられ、予測期間中にタンパク質エンジニアリングにおけるAI市場で最も高い成長率を記録すると見込まれています。中国では、上海交通大学の研究者らが「Venus-Pod」タンパク質データセットを開発しました。このデータセットには、24億3,000万の抗体配列や5億の機能アノテーション付き配列を含む、90億以上のタンパク質配列が収録されており、AIを活用したタンパク質設計および最適化のための強固な基盤を提供しています。また、同地域ではAIを活用した実験ワークフローも進展しています。中国で開発された自動化プラットフォームは、24時間以内に100件以上のタンパク質の発現、精製、および試験タスクを実行可能であり、手作業によるワークフローに比べて約10倍の効率を実現しています。日本では、RevolKa社が2025年5月、AIを活用した「aiProtein」技術および治療薬開発プログラムを推進するため、2億1,000万円(約140万米ドル)の資金調達を行いました。さらに、シンガポール国立大学(NUS)では、機械学習を超高スループット選別および次世代シーケンシングと統合し、AI主導のタンパク質エンジニアリングに向けた大規模な配列・機能データセットの生成に取り組んでいます。こうした進展に加え、AIタンパク質エンジニアリング分野のスタートアップ、研究機関、自動化バイオファウンドリーからなるエコシステムの拡大により、アジア太平洋地域(APAC)におけるタンパク質発見、最適化、抗体エンジニアリング、およびデ・ノボタンパク質設計の各分野で、生成AI、タンパク質言語モデル、機械学習の導入が加速すると予想されます。
主要な参加者の内訳は以下の通りです:
- 企業タイプ別—ティア1:34%、ティア2:46%、ティア3:20%
- 役職別—Cレベル:35%、ディレクター級:25%、その他:40%
- 地域別–北米:30%、欧州:45%、アジア太平洋:20%、中東・アフリカ:3%、ラテンアメリカ:2%
タンパク質工学におけるAI市場の主要企業
調査範囲:
本調査レポートでは、タンパク質工学におけるAI市場を、提供形態(ソフトウェア/プラットフォーム、サービス)、AIツール(機械学習および深層学習、タンパク質言語モデル、生成AI、構造ベースAI、その他のツール)、用途(次世代バイオロジクス、分子グルー、データ生成、抗体発見・最適化、酵素工学、デ・ノボタンパク質設計、タンパク質の安定性および開発性の最適化、その他の用途)、タンパク質の種類(抗体、酵素、サイトカイン・成長因子、ペプチド、融合タンパク質、ミニプロテイン、その他のタンパク質)、タンパク質エンジニアリングプロセス別(タンパク質発見、タンパク質設計、タンパク質最適化、タンパク質特性評価、実験的検証)、エンドユーザー別(製薬・バイオテクノロジー企業、学術・研究機関、受託研究機関、産業用バイオテクノロジー企業、その他のエンドユーザー)、および地域別(北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ)に分類して分析しています。本レポートでは、タンパク質工学におけるAI市場の成長に影響を与える主要な要因(促進要因、制約要因、課題、機会など)に関する詳細な情報を網羅しています。主要な業界プレーヤーに関する詳細な分析を通じて、各社の事業概要、ソリューション、サービス、主要戦略、およびタンパク質工学におけるAI市場に関連する最近の動向についての洞察を提供します。また、本レポートでは、タンパク質工学におけるAI市場エコシステムにおけるスタートアップ企業の競合分析についても取り上げています。
本レポートを購入する理由
本レポートは、既存企業や新規参入企業・中小企業が市場の動向を把握するのに役立ち、ひいては市場シェアの拡大につながります。本レポートをご購入いただいた企業は、以下の戦略の1つまたは複数を活用して、市場での地位を強化することができます。
本レポートでは、以下の点に関する洞察を提供しています:
- 主要な促進要因(生成AIおよびタンパク質基盤モデルの採用拡大、次世代バイオ医薬品および設計タンパク質の需要増加、タンパク質配列・構造・実験データセットの入手可能性の向上)の分析、制約要因(実験的に検証された高品質なタンパク質データの入手可能性の限界、実験的検証にかかる高コストと複雑さ)、機会(AIによって設計されたデ・ノボタンパク質の拡大、AIを活用した抗体発見・最適化の成長、独自のタンパク質エンジニアリングデータセットへの需要の高まり)、および課題(バイオセキュリティおよびバイオセーフティに関する懸念、AIタンパク質エンジニアリングプラットフォーム間の標準化されたベンチマークの欠如)について、AIを活用したタンパク質エンジニアリング市場の成長に影響を与える要因に関する洞察を提供します。
- 製品開発/イノベーション:タンパク質エンジニアリングにおけるAI市場における、今後の技術、研究開発活動、および新製品の発売に関する詳細な洞察。
- 市場開発:収益性の高い新興市場、提供製品、AIツール、応用分野、タンパク質の種類、タンパク質工学プロセス、エンドユーザー、および地域に関する包括的な情報。
- 市場の多様化:タンパク質工学におけるAI市場における製品ポートフォリオ、成長著しい地域、最近の動向、および投資に関する網羅的な情報。
- 競合分析:主要企業の市場シェア、成長戦略、製品ラインナップ、および技術力に関する詳細な評価。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- タンパク質工学におけるAI市場概要
- タンパク質工学におけるAI市場概要:用途別・国別
- タンパク質工学におけるAI市場概要:地域別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズと未開拓領域
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
第5章 業界動向
- 世界のタンパク質工学におけるAI市場の業界動向
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 新規参入業者の脅威
- 競争企業間の敵対関係の激しさ
- マクロ経済指標
- GDPの動向と予測
- 世界のヘルスケアIT業界の動向
- バリューチェーン分析
- 研究開発
- データ入力および計算インフラ
- AIモデルおよびプラットフォームの開発
- プラットフォームの導入と統合
- マーケティングおよび販売
- アフターサービス
- エコシステム分析
- 価格分析
- タンパク質工学市場におけるAIの参考価格(提供別、2025年)
- タンパク質工学市場におけるAIの参考価格(地域別、2025年)
- 主要な会議およびイベント(2026年~2027年)
- 顧客のビジネスに影響を与える動向・ディスラプション
- 投資および資金調達のシナリオ
- 事例研究の分析
- 2025年の米国関税がタンパク質工学市場におけるAIに与える影響
- 主要な関税率
- 価格への影響分析
- 国・地域への影響
- エンドユーザーへの影響
第6章 技術、特許、デジタル化、およびAIの導入による戦略的変革
- 主要な新興技術
- タンパク質設計のための生成AI
- タンパク質言語モデル(PLMS)
- タンパク質工学のための構造ベースAI
- 補完的な技術
- ハイパフォーマンス・コンピューティング(HPC)およびクラウドコンピューティング
- 実験室の自動化およびハイスループットスクリーニング
- 関連技術
- 計算化学および分子シミュレーション
- バイオインフォマティクスおよび生物学的データ解析
- 技術・製品ロードマップ
- 特許分析
- タンパク質工学市場におけるAI関連特許公開の動向
- 洞察:管轄区域および主要出願人の分析
- 将来の応用
- AIを活用したインテリジェントなタンパク質設計および予測
- AIを活用した自動化されたタンパク質エンジニアリングおよび「設計・構築・試験・学習」
- AIを活用した個別化および機能特異的なタンパク質工学
第7章 規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 規制の枠組み
- 業界基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 様々な最終用途産業におけるアンメットニーズ
- アンメットニーズ
- エンドユーザーの期待
- 市場の収益性
第9章 タンパク質工学におけるAI市場:提供別
- ソフトウェア/プラットフォーム
- サービス
第10章 タンパク質工学におけるAI市場:AIツール別
- 機械学習および深層学習
- タンパク質言語モデル
- 生成AI
- 構造ベースのAI
- その他のツール
第11章 タンパク質工学におけるAI市場:用途別
- 次世代バイオ医薬品
- 分子接着剤
- データ生成
- 抗体の発見と最適化
- 酵素工学
- デ・ノボタンパク質設計
- タンパク質の安定性および開発可能性の最適化
- その他の応用
第12章 タンパク質工学におけるAI市場:タンパク質タイプ別
- 抗体
- 酵素
- サイトカインおよび成長因子
- ペプチド
- 融合タンパク質
- ミニタンパク質
- その他のタンパク質
第13章 タンパク質工学におけるAI市場:タンパク質工学プロセス別
- タンパク質創製
- タンパク質設計
- タンパク質の最適化
- タンパク質の特性評価
- 実験的検証
第14章 タンパク質工学におけるAI市場:エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 受託研究機関
- 産業用バイオテクノロジー企業
- その他のエンドユーザー
第15章 タンパク質工学におけるAI市場:地域別
- 北米
- 北米のマクロ経済見通し
- 米国
- カナダ
- 欧州
- 欧州のマクロ経済見通し
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- アジア太平洋地域のマクロ経済見通し
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋地域
- ラテンアメリカ
- ラテンアメリカのマクロ経済見通し
- ブラジル
- メキシコ
- その他ラテンアメリカ
- 中東・アフリカ
- 中東・アフリカのマクロ経済見通し
- GCC諸国
- 南アフリカ
- その他中東とアフリカ地域
第16章 競合情勢
- 概要
- 主要参入企業の戦略/強み
- タンパク質工学市場におけるAI分野の主要プレーヤーが採用している戦略の概要
- 主要企業の売上高シェア分析
- 2025年の市場シェア分析
- ブランド比較
- 企業価値評価および財務指標
- 財務指標
- 企業評価
- 主要企業評価マトリックス(2025年)
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品・サービスの発売および承認
- 取引
第17章 企業プロファイル
- 主要企業
- SCHRODINGER, INC.
- XTALPI
- DASSAULT SYSTEMES
- NVIDIA CORPORATION
- GENERATE:BIOMEDICINES
- ABSCI CORP.
- INSILICO MEDICINE
- CRADLE
- A-ALPHA BIO, INC.
- ISOMORPHIC LABS
- CHAI DISCOVERY
- EVOLUTIONARYSCALE(BIOHUB)
- PROFLUENT
- BIGHAT BIO
- LATENT LABS
- BASECAMP RESEARCH
- NABLA BIO, INC.
- EVOZYNE
- LABGENIUS LIMITED
- その他の主要企業
- ARZEDA CORPORATION
- MENTEN AI
- PROTEINQURE
- OUTPACE BIO
- AI PROTEINS
- MONODBIO
- BIOMATTER INC.
- DIFFUSE BIO
第18章 調査手法
第19章 付録



