


水素生成の世界市場:技術別、用途別、由来別、生成・配送方式別、地域別 - 予測(~2030年)
Hydrogen Generation Market by Technology, Application, Source, Generation & Delivery Mode, Region - Global Forecast to 2030


- 発行日
- ページ情報
- 英文 339 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1787259
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
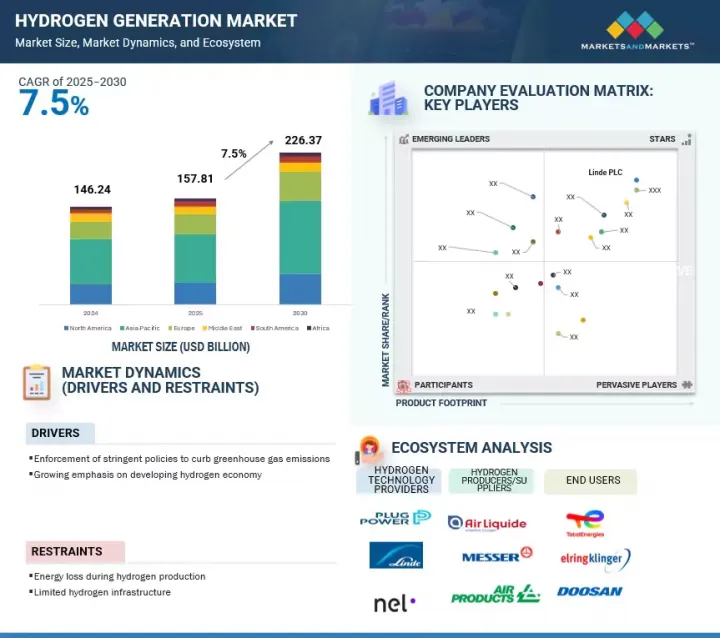
世界の水素生成の市場規模は、2025年の推定値1,578億1,000万米ドルから、2030年までに2,263億7,000万米ドルに達すると予測され、予測期間にCAGRで7.5%の成長が見込まれます。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2020年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 単位 | 金額(100万/10億米ドル)、数量(1,000トン) |
| セグメント | 由来、用途、技術、生成/配送方式、地域 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、南米 |
水素生成市場は、エネルギーシステムの脱炭素化に向けた世界的な活動の増加、クリーンな代替燃料への需要の高まり、工業、輸送、発電部門における水素の採用の拡大が牽引しています。政府の支援政策、再生可能エネルギーへの多額の投資、電解技術の進歩が市場の拡大を加速しています。さらに、水素インフラの開発、エネルギー安全保障と排出削減への関心の高まりが、世界の主要地域における市場の成長軌道をさらに強化しています。
「グリーン水素セグメントが2025年~2030年にもっとも高いCAGRを記録すると予測されます。」
世界のカーボンニュートラルへの移行と、CO2排出削減が困難な部門の脱炭素化が急務であることにより、グリーン水素セグメントが予測期間に水素生成市場において最高のCAGRを記録する見込みです。支援的な政策枠組みが、税制優遇措置、補助金、世界各国の水素戦略など、プロジェクトの開発と商業化を加速させます。さらに、燃料電池車、発電、工業用原料などの用途でゼロエミッション燃料の需要が高まっていることから、グリーン水素は世界のクリーンエネルギー転換を実現する重要な存在となっています。戦略的パートナーシップ、大規模なパイロットプロジェクト、野心的な脱炭素化ロードマップが、世界中でグリーン水素セグメントを牽引し続けています。
「石炭ガス化セグメントが2024年に第2位の市場シェアを占めました。」
石炭ガス化セグメントは、豊富な国内の石炭資源を使用して大規模に水素を生成する能力によって、2024年に水素生成市場で第2位の地位を占めました。このプロセスでは、石炭を空気、酸素、蒸気、二酸化炭素で部分的に酸化して燃料ガスを生成します。得られた合成ガスは、主に水素、一酸化炭素、メタン、二酸化炭素、水蒸気で構成され、メタン、パイプライン天然ガスなどの燃料の代替として発電や化学原料生産に利用されます。石炭ガス化から得られる水素は、アンモニア合成、化学製造、水素経済構想のサポートにおいて重要な役割を果たします。このセグメントの主な促進要因は、豊富な石炭埋蔵量、確立された工業インフラ、輸入天然ガスへの依存度を下げるという戦略的目標などです。さらに、効率の向上や炭素回収・貯留(CCS)システムとの統合など、ガス化プロセスの技術的進歩がこの技術の環境性能を高めています。
「アジア太平洋が予測期間に水素生成市場において最大の地域となる可能性が高いです。」
アジア太平洋は、脱炭素化、エネルギー安全保障、産業変革に対する政府の強いコミットメントに後押しされ、予測期間に水素生成市場において最大の地域になる見込みです。中国、日本、韓国、インドなどの国家水素戦略は、大規模水素生成、特にグリーン水素とブルー水素のプロジェクトへの投資を加速させています。拡大する再生可能エネルギー生産能力、支援的な政策枠組み、戦略的な官民パートナーシップは、地域全体のインフラ開発に拍車をかけています。さらに、精製、化学、モビリティにおける水素利用の急成長は、水素のリーダーシップを強く示しています。
当レポートでは、世界の水素生成市場について調査分析し、主な促進要因と抑制要因、競合情勢、将来の動向などの情報を提供しています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要な知見
- 水素生成市場の企業にとって魅力的な機会
- 水素生成市場:地域別
- アジア太平洋の水素生成市場:生成/配送方式別、国別
- 水素生成市場:技術別
- 水素生成市場:由来別
- 水素生成市場:生成/配送方式別
- 水素生成市場:用途別
第5章 市場の概要
- イントロダクション
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- カスタマービジネスに影響を与える動向/混乱
- 価格設定の分析
- 水素の価格帯:技術別(2024年)
- 水素の価格帯:由来別(2024年)
- サプライチェーン分析
- エコシステム分析
- 貿易分析
- 輸入シナリオ(HSコード280410)
- 輸出シナリオ(HSコード280410)
- 技術分析
- 主要技術
- 補完技術
- ケーススタディ分析
- HYBRITの取り組みが、スウェーデンで化石燃料を使用しないグリーン水素による鉄鋼生産の変革を支援
- NATIONAL RENEWABLE ENERGY LABORATORYとELECTRIC HYDROGENが提携し、高性能電解装置コンポーネントを開発
- RWE、SUNFIREの電気分解技術をテストし、グリーン水素を生成
- 主な会議とイベント(2025年~2026年)
- 特許分析
- 規制情勢
- 規制機関、政府機関、その他の組織
- 規制枠組み/政策
- ポーターのファイブフォース分析
- 主なステークホルダーと購入基準
- 水素生成市場に対するAI/生成AIの影響
- 水素生成市場に対する2025年の米国関税の影響
- イントロダクション
- 主な関税率
- 価格の影響の分析
- 国・地域に対する影響
- 用途に対する影響
第6章 水素生成市場:技術別
- イントロダクション
- 水蒸気メタン改質(SMR)
- 部分酸化(POX)
- オートサーマルリフォーミング(ATR)
- 石炭ガス化
- 電解
第7章 水素生成市場:由来別
- イントロダクション
- ブルー水素
- グレー水素
- グリーン水素
第8章 水素生成市場:生成/配送方式別
- イントロダクション
- キャプティブ
- マーチャント
第9章 水素生成市場:用途別
- イントロダクション
- 石油精製
- アンモニア生産
- メタノール生産
- 輸送
- 発電
- その他の用途
第10章 水素生成市場:地域別
- イントロダクション
- 北米
- 米国
- カナダ
- メキシコ
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- GCC
- イラン
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
第11章 競合情勢
- 概要
- 主要参入企業の戦略/強み(2020年~2025年)
- 市場シェア分析(2024年)
- 収益分析(2020年~2024年)
- 企業の評価と財務指標
- 製品の比較
- 企業の評価マトリクス:主要企業(2024年)
- 企業の評価マトリクス:スタートアップ/中小企業(2024年)
- 競合シナリオ
第12章 企業プロファイル
- 主要企業
- LINDE PLC
- AIR LIQUIDE
- SAUDI ARABIAN OIL CO.
- AIR PRODUCTS AND CHEMICALS, INC.
- SHELL PLC
- ENGIE
- CHEVRON CORPORATION
- ORSTED A/S
- MESSER SE & CO. KGAA
- EQUINOR ASA
- UNIPER SE
- EXXON MOBIL CORPORATION
- BP P.L.C.
- IWATANI CORPORATION
- PETROLIAM NASIONAL BERHAD (PETRONAS)
- IBERDROLA, S.A.
- その他の企業
- PLUG POWER INC.
- REPSOL
- AKER ASA
- RELIANCE INDUSTRIES LIMITED
- MATHESON TRI-GAS, INC.
- LHYFE
- HIRINGA ENERGY LTD
- BAYOTECH
- HYGEAR
第13章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 339 Pages
- 納期
- 即納可能


