


自己免疫疾患向けCAR-T療法の世界市場:動向および2035年までの予測
Global CAR-T Therapies for Autoimmune Diseases Market - Trends and Forecast Till 2035


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 7~10営業日
- 商品コード
- 2161681
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
自己免疫疾患向けCAR-T療法市場:概要
Roots Analysisの調査によると、自己免疫疾患向けCAR-T療法の世界市場規模は、今年度で21億4,000万米ドルと評価されており、2035年までに80億2,000万米ドルに達すると予測されています。これは、予測期間中のCAGRが15.8%であることを示しています。
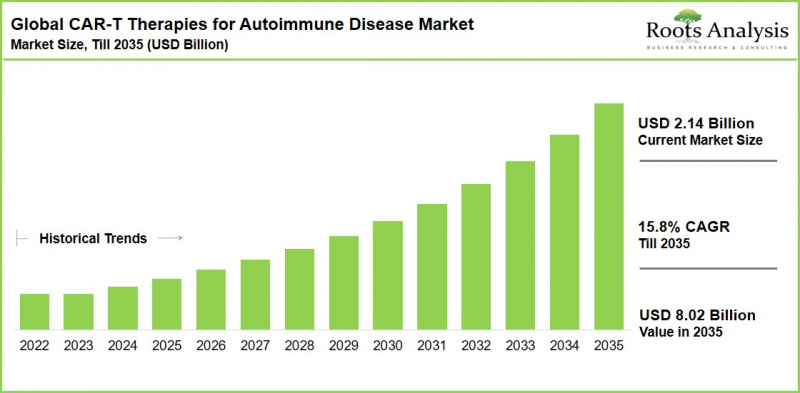
自己免疫疾患向けCAR-T療法市場:成長と動向
自己免疫疾患は、腫瘍学以外の分野において、CAR-T細胞療法にとって最も有望な新たな応用領域として浮上しています。その治療的根拠は、CD19を標的とした「B細胞リセット」にあります。このCAR-T療法により、自己反応性B細胞および記憶B細胞が大幅に減少することで、リツキシマブやベリムマブなどの従来の生物学的製剤と比較して、疾患を促進する自己抗体産生クローンの数が少ないナイーブB細胞レパートリーの再生が可能となります。
特に、Cabaletta Bio社のrese-celプログラムでは、ループス、筋炎、全身性強皮症、汎発性重症筋無力症、尋常性天疱瘡を対象とした5つのRESET試験において、同時並行で有望な初期反応が報告されています。一方、カイバーナ社の「miv-cel」は、スティフ・パーソン症候群において登録申請レベルのデータを、また汎発性重症筋無力症において第2相試験の中間結果を生み出しています。カルテシアン・セラピューティクス社は、「Descartes-08」というmRNAベースの一過性発現型CAR-T療法により、差別化されたアプローチを追求しています。これは、従来の自家CAR-T製造に伴うリンパ球減少化学療法や入院を回避するように設計されたものです。
大手製薬企業による自己免疫疾患に特化したCAR-Tプラットフォームの買収は、生体内細胞工学技術を標的としたM&A活動の広範な潮流を反映しています。アッヴィ、ブリストル・マイヤーズ・スクイブ、ロシュは、それぞれCD19を標的とした自己免疫疾患プログラムを有するプラットフォーム企業を買収しており、次世代のCAR-T療法において、がん治療と並んで商業的機会として自己免疫疾患適応症の戦略的重要性がますます高まっていることを浮き彫りにしています。
成長の原動力:市場拡大を後押しする要因
自己免疫疾患向けCAR-T療法市場は、前向きな初期臨床データ、急速に拡大する臨床段階のパイプライン、そして継続的な製造技術の革新という、かつてないほどの相乗効果によって牽引されています。スティフパーソン症候群、全身性重症筋無力症、およびループスにおける承認申請および第2相試験の結果は、単回投与後に持続的な無治療寛解が得られる可能性を示しており、これは現在の生物学的製剤や低分子免疫抑制剤では達成できない特性です。
商業的な関心は、未充足な医療ニーズを抱える大規模な患者集団によって支えられています。世界中で、2つ以上の標準治療に反応しなかったSLE(全身性エリテマトーデス)患者は、推定40万~60万人とされています。一過性mRNA CAR-Tや生体内CAR-Tプラットフォームなどの新たなアプローチにより、リンパ球除去、製造の複雑さ、治療負担、およびコストを低減できる可能性があり、患者や治療施設へのアクセスを拡大する可能性があります。
市場の課題:進展を阻む重大な障壁
臨床面での勢いは強いもの、市場は広範な商業化に向けて重大な障壁に直面しています。自己免疫疾患の適応症について承認を受けたCAR-T療法はまだ存在せず、規制当局は適切な有効性の基準、試験デザイン、および長期的な安全性要件を確立する必要があります。これは特に重要な点です。なぜなら、自己免疫疾患の患者は一般的に、がん治療を受けるCAR-T療法の受容者よりも若く、健康状態も良好であるため、サイトカイン放出症候群、神経毒性、長期にわたるB細胞無形成症などのリスクは、より容認されにくいからです。
患者特異的な自家CAR-Tの製造にかかる高コストと複雑さは、依然としてアクセスにおける主要な障壁となっています。特に、慢性で致命的ではない自己免疫疾患においては、支払者との交渉を通じて、既存の生物学的製剤と比較してその経済的価値を実証する必要があります。次世代のB細胞除去型生物学的製剤、CD19/CD3二重特異性抗体、その他のT細胞エンゲージャーからの競合も激化しています。その結果、開発企業は、1回限りのCAR-T投与が、リスク対効果および総治療費の面で有意に優れたプロファイルを提供することを実証し、高価格設定を正当化する必要があります。
自己免疫疾患向けCAR-T療法市場:主な洞察
本レポートでは、自己免疫疾患向けCAR-T療法の世界市場の現状を検証し、バイオ医薬品イノベーター、CDMO、および投資家にとっての成長機会を特定しています。主な調査結果は以下の通りです:
- Kyverna Therapeutics社のmiv-celは、自己免疫疾患の適応で承認される初のCAR-T細胞療法となる見込みです。単回投与後に運動機能の改善および慢性免疫療法の不要化が示された登録データを受け、スティッフパーソン症候群に対する生物製剤承認申請が計画されています。
- Cabaletta Bio社は、臨床段階にある自己免疫疾患向けCAR-T療法のポートフォリオにおいて最も幅広いラインナップを有しており、ループス、筋炎、全身性強皮症、汎発性重症筋無力症、尋常性天疱瘡を対象とした5つのRESET第I/II相臨床試験を並行して実施しています。これらは、複数のFDAファストトラック指定および再生医療先進療法(RMAT)指定によって裏付けられています。
- 全身性エリテマトーデス(ループス腎炎を含む)は、主要な疾患適応症セグメントであり、これまでに2回以上の治療ラインで効果が見られなかった推定40万~60万人の対象患者を背景に、2035年まで高いCAGRで成長すると予測されています。
- 製造面での差別化が重要な競合軸として浮上しています。Cartesian Therapeutics社の「Descartes-08」のような一過性で非統合型のmRNA CAR-Tプラットフォームは、リンパ球除去化学療法を完全に回避することを目指している一方、AbbVie/Capstan社およびBristol Myers Squibb/Orbital社の生体内投与型プラットフォームは、体外での細胞製造を完全に排除することを目指しています。
- 大手製薬企業は、2024年後半以降、ロシュ/ポセイダ、アッヴィ/キャプスタン、ブリストル・マイヤーズ・スクイブ/オービタルを筆頭に、自己免疫疾患に特化したCAR-Tおよび関連する細胞工学プラットフォームに対し、公表された買収額で50億米ドル以上を投じており、これにより、自己免疫疾患が腫瘍学と並ぶ中核的な商業的テーマであることが裏付けられています。
- 競合上の位置づけは、3つの技術陣営に分化しつつあります。すなわち、自家由来のDNA組み込み型CAR-T、一過性mRNA CAR-Tおよび生体内投与型CAR-T、そして生体内投与型CAR-Tです。それぞれが独自の製造、耐久性、安全性、再投与のプロファイルを有しており、これらが今後12~24ヶ月間のライセンシング、提携、価格戦略を形作るでしょう。
投資家の勢いを示す最近の取引動向
大手製薬企業による買収活動は、自己免疫疾患に焦点を当てたCAR-Tおよび関連する生体内細胞工学プラットフォームを中心に加速しており、公表された取引総額は50億米ドル以上に達しています:
- RocheはPoseida Therapeuticsを買収し、がん、ループス、多発性硬化症に及ぶ同種CAR-Tプログラムを獲得しました。
- AbbVieは、B細胞由来の自己免疫疾患を対象としたCD19標的の生体内CAR-Tプラットフォームを取得するため、Capstan Therapeuticsを買収しました。
- Bristol Myers SquibbはOrbital Therapeuticsを買収し、自己免疫疾患の「免疫リセット」を目的とした生体内CD19 CAR-T候補薬「OTX-201」を獲得しました。
- Kyverna Therapeuticsは、スティッフ・パーソン症候群を対象としたmiv-celの生物製剤承認申請(BLA)計画に必要な資金を調達するため、公募増資を完了しました。
これらの取引は総じて、CD19を標的とした「B細胞リセット」CAR-T構築体が、既存の生物学的製剤では実現できない持続性と深い奏効をもって慢性自己免疫疾患に対処できること、また、同種移植、一過性mRNA、あるいは生体内投与のいずれであれ、製造技術の革新が、幅広い患者へのアクセスを可能にする上で極めて重要であるという、戦略的買収者側の確固たる確信を裏付けています。
自己免疫疾患向けCAR-T療法の世界市場セグメンテーション
市場規模および機会分析は、以下のパラメータに基づいてセグメント化されています:
細胞源別
- 自家由来CAR-T
- 同種(オフ・ザ・シェルフ)CAR-T
標的抗原別
- CD19
- BCMA
- CD20
- その他の標的
疾患別
- 全身性エリテマトーデス/ループス腎炎
- 特発性炎症性筋炎
- 全身性強皮症
- 全身性重症筋無力症
- スティッフ・パーソン症候群
- 多発性硬化症
- 関節リウマチ
- その他の自己免疫疾患
エンドユーザー別
- 病院
- 専門・学術治療センター
- 外来点滴センター
地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋地域
- 中東および北アフリカ
- サウジアラビア
- アラブ首長国連邦
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他ラテンアメリカ
自己免疫疾患向けCAR-T療法市場:主要セグメントの分析
全身性エリテマトーデスが適応症分野をリード
ループス腎炎を含む全身性エリテマトーデスは、主要な適応症セグメントであり、2035年までより高いCAGRで成長すると予測されています。この最大のシェアは、世界的に2つ以上の標準的な免疫抑制療法が奏効しなかった患者数が増加していること、および複数のスポンサープログラムで報告された早期の有効性データが期待されていることに起因しています。
神経免疫学分野が初の承認獲得に向け優位な立場にあります
Kyverna Therapeutics社が開発を進めているスティフパーソン症候群および全身性重症筋無力症は、市場において最も進んだ規制上のスケジュールにあり、承認に向けたBLA(生物製剤承認申請)の提出がすでに計画されています。神経免疫学分野における最初の承認は、ループス、筋炎、全身性強皮症などを含む、その後のリウマチ学に焦点を当てたプログラムが従うことになる規制上の先例および償還枠組みを確立すると期待されています。
現在の臨床活動では自家由来CAR-Tが主流
自家由来のレンチウイルス媒介型CAR-Tは、承認済みの腫瘍学用CAR-T製品から直接派生していることから、依然として臨床的に最も成熟した細胞源となっています。しかし、開発各社が、慢性疾患や非腫瘍学の患者集団を対象に、製造リードタイム、リンパ球除去の要件、および患者1人あたりのコストを削減しようと努める中、同種移植型および生体内投与型プラットフォームが勢いを増しています。
北米が市場をリード
当社の地域別分析によると、北米が市場で最大のシェアを占めており、これは主要な開発企業における承認申請および第2相臨床試験の活動が集中していることを反映しています。一方、アジア太平洋地域は、予測期間中により高いCAGRで成長すると予想されています。AbelZetaを含む中国を拠点とする開発企業は、ループス腎炎、筋炎、スティフパーソン症候群において並行して臨床プログラムを推進しており、アジア太平洋地域は世界のパイプライン活動においてますます重要な役割を担うようになっています。
自己免疫疾患向けCAR-T療法市場:調査範囲
- 市場規模および機会分析:細胞源、標的抗原、適応症、エンドユーザー、地域ごとに詳細な分析を行います。
- 競合情勢:プラットフォーム技術、パイプラインの段階、規制上の指定状況など、現在開発を進めている企業に関する詳細な評価。
- 企業プロファイル:主要企業のプロファイル。プラットフォームの概要、パイプライン、最近の資金調達・M&Aの履歴、戦略的提携について網羅しています。
- 臨床分析:自家由来、同種由来、mRNA、および生体内投与プログラムにおいて報告されている有効性、安全性(CRS/ICANS発生率)、および持続性データに関する比較評価。
- パイプライン分析:開発段階、標的抗原、適応症、およびスポンサー別に分類した臨床および前臨床パイプライン。
- 提携・共同研究分析:ライセンシング契約、共同開発契約、技術提携について、年次、契約の種類、プラットフォーム別に分析します。
- 資金調達およびM&A分析:取引額、構造、最も活発な買収企業などを含む、ベンチャー資金調達、買収、およびライセンシング取引に関する詳細なレビュー。
- 規制状況:FDAのファストトラック、RMAT、ブレークスルー・セラピーの指定状況、および適応症ごとの予想承認スケジュールに関する評価。
- SWOT分析:既存の生物製剤と比較した際、自己免疫疾患向けCAR-T開発企業が直面する強み、弱み、機会、脅威に関する戦略的評価。
- 将来展望:2035年までの適応症の拡大、製造技術の進化、および予想される規制・償還に関するマイルストーンに関する見通し。
本レポートで回答する主な質問
- 自己免疫疾患向けCAR-T療法市場を牽引しているのは、どの企業およびプラットフォームでしょうか?
- 現在、どの適応症および地域が市場を独占しており、どの分野が最も急速に成長しているのでしょうか?
- この市場を形作る主な臨床的・技術的動向は何でしょうか?
- どのプログラムが最初に規制当局の承認を取得する見込みがあり、そのスケジュールはどのようになっていますか?
- 開発企業が直面している主な臨床的、製造上、および規制上の課題は何でしょうか?
- 自己免疫疾患向けCAR-T療法市場の現在の規模および将来の予測規模はどの程度でしょうか?
- 2035年までのこの市場のCAGRはどの程度でしょうか?
- 現在および将来の市場機会は、細胞源、標的抗原、および適応症ごとにどのように分布しているのでしょうか?
- この分野に参入する製薬企業や投資家にとって、どのようなライセンシング、提携、買収の機会が存在しますか?
本レポートを購入すべき理由
本レポートは、急成長中の市場において、バイオ医薬品企業、投資家、および製造パートナーに決定的な分析上の優位性を提供することを目的としています。その主な特徴は以下の通りです:
- トップダウンとボトムアップの三角測量による予測:市場推計・予測は、トップダウンのマクロ評価と、ボトムアップの適応症レベルにおけるパイプラインおよび取引データを相互検証するハイブリッド調査手法を用いて構築されており、予測の偏りを最小限に抑えています。
- 臨床データおよび規制タイムラインの視点:従来の細胞療法に関する市場情勢レポートとは異なり、本調査ではプログラムレベルの有効性、安全性、および規制上の指定に関するデータを追跡し、市場で最初に承認される可能性が最も高い資産を特定します。
- 技術プラットフォームのベンチマーク:自家由来、同種由来、一過性mRNA、および生体内投与型CAR-Tプラットフォームの比較評価を行い、ライセンシング、提携、または社内プラットフォームへの投資決定に向けた技術デューデリジェンスを支援します。
- 1次調査に基づく知見:調査結果は、企業の開示情報、臨床試験データ、および取引文書の精査に基づいており、実際の開発状況や商業的状況を正確に反映した知見を提供します。
- 実用的なセグメンテーション:多パラメータによるセグメンテーション(細胞源、構築プラットフォーム、標的抗原、適応症、エンドユーザー、地域)により、市場参入、ライセンシング、または投資戦略のいずれにおいても、機会規模を正確に把握することが可能です。
その他の特典
- 主要な市場セグメンテーションを網羅した補足データパック
- ご要望に応じてコンテンツのカスタマイズが可能です
- 調査チームによる詳細なレポート解説セッション
- レポートの発行から6~12ヶ月以上経過している場合、無料でレポートを更新いたします
目次
第1章 序文
第2章 調査手法
第3章 市場力学
第4章 マクロ経済指標
第5章 エグゼクティブサマリー
第6章 イントロダクション
第7章 自己免疫疾患に対するCAR-T細胞療法:市場情勢
第8章 主な知見
第9章 臨床試験の分析
第10章 KOL
第11章 企業プロファイル
- 章の概要
- AbelZeta
- AbbVie(Capstan Therapeutics)
- Autolus Therapeutics
- Cabaletta Bio
- Cartesian Therapeutics
- Bristol Myers Squibb Company(Orbital Therapeutics)
- Gilead Sciences(Kite Pharma)
- Roche(Poseida Therapeutics)
- Kyverna Therapeutics
- Novartis
- Sana Biotechnology
- Umoja Biopharma