


米国の商業用車両:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Commercial Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 198 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187695
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
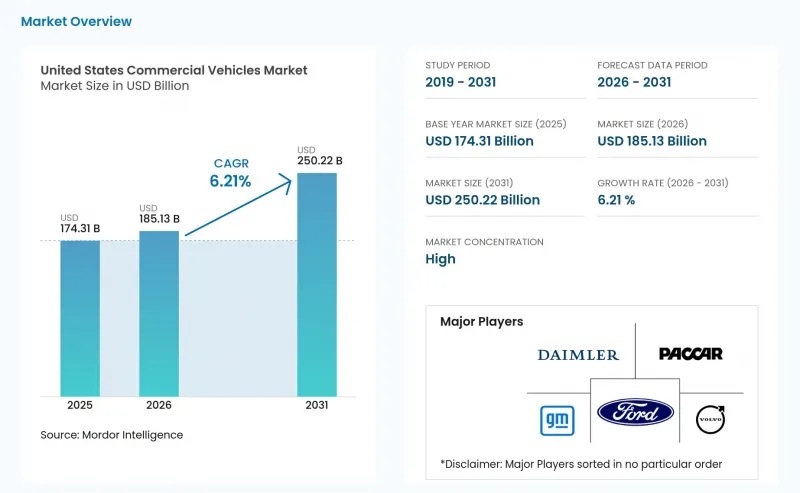
Mordor Intelligenceによると、米国の商用車市場規模は2025年に1,743億1,000万米ドルと評価され、2026年の1,851億3,000万米ドルから増加し、2031年までに2,502億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.21%で成長すると見込まれています。
米国の商用車市場の動向と分析
連邦政府の温室効果ガス(GHG)第3段階基準およびNOx基準が車両の入れ替えを加速
米国環境保護庁(EPA)は、2027年~2032年モデル年を対象とする大型車両の温室効果ガス排出制限を最終決定し、OEM各社にゼロエミッションの駆動系への移行を促しています。これに対し、メーカー各社は、電気自動車の組立能力拡大に向けた新たな資本投入を行うとともに、製品ロードマップを前倒しで更新することで対応しています。旧型車両を保有するフリート事業者は現在、高額なディーゼル排ガス後処理装置の改造費用と、連邦政府の購入インセンティブの対象となるバッテリー式電気自動車モデルとのコスト比較を迫られています。カリフォルニア州の「先進クリーンフリート(ACF)」規則は2025年1月に撤回されましたが、同州のフリート調達方針および「先進クリーントラック(ACT)」販売義務化制度により、公共および優先度の高いフリートは引き続きゼロエミッション車の購入へと導かれています。連邦と州の政策が相まって、車両の入れ替えサイクルが短縮され、ゼロエミッションシャーシの受注が拡大しています。
Eコマースの急増がラストマイル向け小型商用車の需要を押し上げ
2025年、米国のオンライン小売市場は1兆米ドルを突破し、小包の取扱量が増加したことで、機動性に優れたバッテリー式電気バンの需要が高まっています。アマゾン、フェデックス、UPSはそれぞれ、複数年にわたる電動化ロードマップを発表しており、数千台規模のバン発注を確定させるとともに、充電施設と配送拠点を統合する二次的なエコシステムの活性化を促しています。人口密集した大都市圏における「当日配達」の保証は、予定された停車時間中に迅速に充電できる車両の必要性をさらに高めています。配達時間帯が短縮されるにつれ、事業者らは、電気駆動系に固有の瞬時のトルクや回生ブレーキによる摩耗低減効果をますます重視するようになっています。その結果生じる需要は、専用設計の小型商用車プラットフォーム向けのティア1サプライヤーの金型開発へと波及しています。
倉庫拠点における送電網のアップグレード遅延
中西部および南東部のいくつかの州の電力会社は、大容量のデポ用充電器に関する系統連系待ち時間が数ヶ月に及ぶと報告しています。数十台の電気トラックを導入する計画を持つフリート運営会社は、近隣の変電所に余裕がないことに気づくことが多く、その結果、多額の費用がかかるアップグレードが必要となり、プロジェクトのスケジュールが遅延しています。そのため、一部の事業者は、電力供給のスケジュールが車両の更新サイクルと合致するまで、ディーゼル車のリース契約を更新しています。この遅れにより、沿岸部や水力発電が盛んな地域が内陸部よりも早く電動化が進むなど、地域によって導入の進捗にばらつきが生じるリスクがあります。
セグメント分析
小型商用車は、2025年の売上高の31.58%を占め、米国の商用車市場において最大のシェアを占めています。そのコンパクトな設計は都市部の道路を走行するのに理想的である一方、頻繁な停車により回生ブレーキの利点を最大限に活かすことができます。また、小包配送業者が持続可能性の目標や規制要件を満たすため、ラストマイル配送用フリートの脱炭素化にますます注力していることから、このセグメントはCAGR7.61%で最も急速に成長すると予測されています。OEM各社は、より幅広い貨物用途に対応するため、さまざまなホイールベースやルーフ高のオプションを導入し、製品ラインナップを積極的に拡充しています。
さらに、Eコマース向けの車体改造には、モジュール式の棚や高度なテレマティクスシステムが組み込まれるようになり、これにより配送ルートの密度を最適化し、業務効率を向上させることが可能になっています。車両運営事業者からは、従来のディーゼルエンジンと比較して電気駆動系がもたらすメンテナンスによるダウンタイムの短縮が特に注目されており、これは運用コストの削減と車両稼働率の向上につながります。同時に、デポ用充電器に対する公的支援により、特に中小企業にとって、電気自動車への移行に伴う財政的負担が軽減されており、より幅広い企業にとって、この移行がより手頃で現実的なものとなっています。
2025年の売上高に占める内燃機関(ICE)の割合は62.76%を維持し、推進システム構成の中で最も高い割合を占めました。一方、ハイブリッド車および電気自動車は、排出ガス規制の強化によりディーゼル車のメンテナンスコストがますます高騰していることを背景に、CAGR16.24%という最も高い成長率を達成する見込みです。この変化は、進化する環境基準に適応するよう、従来の推進システムにますます大きな圧力がかかっていることを浮き彫りにしています。車両導入の決定は、予測可能な稼働サイクルや変動する電気料金にますます依存するようになっています。都市部と地方をまたぐ250マイル未満のルートにおいては、特にインセンティブを考慮した場合、バッテリー式電気自動車の総所有コストはディーゼル車とほぼ同等になりつつあります。
OEM各社は、原材料価格の変動リスクを軽減し、開発スケジュールを前倒しすることを目指し、自社によるバッテリー調達を拡大しています。サプライチェーンを確保することで、OEM各社は競争力のある価格を維持しつつ、電気自動車に対する高まる需要に応える体制を整えることができます。しかし、インフラの相互運用性の確保は困難を極めており、業界では依然としてコネクタ規格(具体的にはCCSとNACS)をめぐって意見が分かれています。この標準化の欠如は、フリート運営者にとって不確実性を生み続けており、充電ソリューションを合理化し、普及率を高めるための協調的な取り組みの必要性を浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 主要な業界動向
- 都市化、人口、および自動車/公共交通需要
- 商用車におけるEVの普及率
- 燃料価格と電気料金の価格差(1kmあたり、内燃機関車対電気自動車)
- EVとICEの総所有コスト(TCO)の差
- 資金調達および所有モデル(ローン、リース、サブスクリプション)
- 電池の化学組成構成とパックのエネルギー密度(LFP対NMCなど)
- 自宅、職場、および公共の充電器へのアクセス/設置密度
- 急速充電ネットワークの普及状況と電力帯域
- 代替燃料インフラ(FCEV用水素)
- 補助金および消費者インセンティブの価値(購入、税制、通行料/駐車料金の優遇措置)
- OEMのEVラインナップと今後のモデル展開
- バリューチェーンおよび流通チャネルの分析
- 規制、財政、産業政策の枠組み
- 市場促進要因
- 連邦政府の温室効果ガス(GHG)第3段階基準およびNOx基準が、車両の入れ替えを加速させています
- Eコマースの急拡大により、ラストマイルにおける小型商用車の需要が高まっています
- 全米規模の充電・給油回廊整備に向けた75億米ドルのNEVI資金
- 企業のESG目標が、ゼロエミッション車両の導入を後押ししています
- セカンドライフ電池のバリューストリームがEVのTCOを削減
- 自動運転対応シャーシプラットフォームがOEMのイノベーションを牽引
- 市場抑制要因
- 倉庫拠点における送電網のアップグレードの遅れ
- リン酸鉄リチウム正極材に対するインフレ圧力
- 認定EV・CV整備士の不足
- 高止まりする運賃が、大型車両の電動化に向けた設備投資を抑制しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- バス
- 大型商用トラック
- 中型商用トラック
- 小型商用ピックアップトラック
- 小型商用バン
- 推進タイプ別
- ハイブリッド車および電気自動車
- BEV
- FCEV
- HEV
- PHEV
- 内燃機関(ICE)
- ディーゼル
- CNG/LPG
- ガソリン
- ハイブリッド車および電気自動車
- 車両総重量定格別
- クラス1(1.8 t未満)
- クラス2(1.8~3.5 t)
- クラス3(3.5~7.5 t)
- クラス4(7.5~16 t)
- クラス5(16 t以上)
- 最終用途産業別
- 物流およびEコマース
- 建設・鉱業
- 公共交通機関
- 公益事業および自治体サービス
- その他(農業、小売)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Daimler Truck Holding AG
- Ford Motor Company
- General Motors Company
- Hino Motors Ltd.
- Isuzu Motors Limited
- PACCAR Inc.
- Ram Trucks(Stellantis)
- Toyota Motor Corporation
- Volvo Group
- Navistar International Corp.
- Oshkosh Corporation
- Blue Bird Corporation
- Gillig LLC
- BYD Co. Ltd.
- Proterra Inc.
- Nikola Corporation
- Workhorse Group Inc.
- Rivian Automotive LLC