


太陽エネルギー:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Solar Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187411
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、太陽光発電市場の規模は2026年に2.92テラワットと評価され、2027年の3.5テラワットから2032年までに8.39テラワットに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは19.12%となる見込みです。
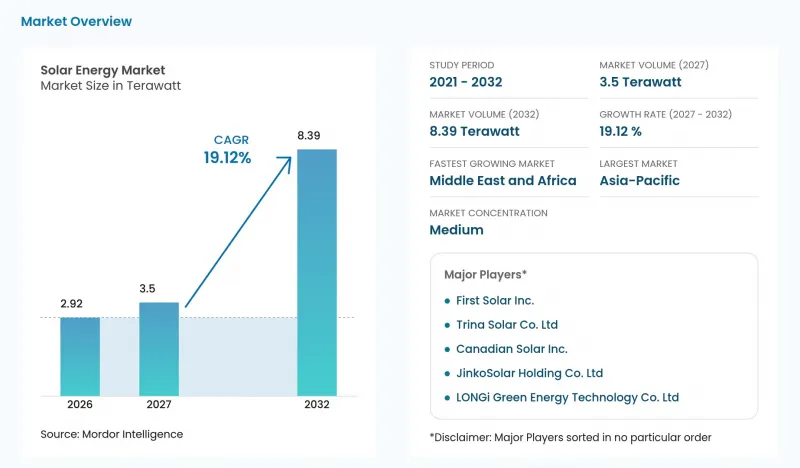
本レポートは、技術別(太陽光発電および集光型太陽光発電)、系統接続形態別(系統連系型および独立型)、エンドユーザー別(ユーティリティ規模、商業・産業用など)、構成部品別(太陽電池モジュール/パネル、インバーターなど)、および地域別(アジア太平洋、欧州など)に分類されています。市場予測は、入手可能なデータに基づき、数量(テラワット)単位で提示されています。
世界の太陽光発電市場の動向と洞察
アジアにおけるユーティリティ規模の太陽光発電のコストパリティが調達を加速
インドは2025-26会計年度に過去最高の44.61 GWの太陽光発電容量を追加し、前会計年度の記録である23.83 GWのほぼ2倍となりました。2025年の新規太陽光発電容量の3分の2近くを中国が占めました。2026年1月、インド太陽エネルギー公社(SECI)は、1.2 GWの太陽光発電と600 MW/3,600 MWhの蓄電設備を組み合わせたプロジェクトを、1 MWhあたり3,120インドルピー(1 MWhあたり35米ドル)という低価格の料金で落札しました。選定された開発事業者は、建設・所有・運営(BOO)方式に基づき、25年間の電力購入契約を締結しました。入札条件では、契約された太陽光発電1MWあたり少なくとも0.5MW/3MWhの蓄電設備が義務付けられ、プロジェクト所有または第三者による蓄電設備の使用が認められていました。この仕組みにより、電力会社は太陽光発電と蓄電設備を単一の入札価格で一括調達することが可能となり、統合的な落札を通じて設備需要を支えています。
IRAに牽引される米国の国内製造業ブーム
プロジェクト側の税制優遇措置により、要件を満たす国内太陽光発電製造業者向けの調達ルートが創出されています。2026年に着工する§48Eの対象となる太陽光発電施設については、国内調達率ボーナスとして、製造製品に対し50%の米国産部品使用率というコスト基準が求められます。2025年6月16日から12月31日までの間に着工する案件については、中間基準として45%が適用されていました。申請者は、国内含有率証明書を添付して、要件への準拠を証明しなければなりません。2025年上半期、米国のメーカーは前年同期比126%増の約15.7 GWdcの太陽光発電パネルを生産しました。要件を満たす米国製部品は、開発者のプロジェクト側のボーナスに寄与するため、モジュールメーカーの商業提案の一部となります。
サプライチェーンにおける中国のポリシリコンおよびウェハーへの過度な依存
上流工程の生産能力が集中していることから、太陽光パネルの調達は、最終的なパネル組立の場所を超えた変化の影響を受けやすくなっています。2025年時点で、世界の太陽光ウェハー製造設備容量の約95%を中国が占めていたと推定されています。中国による太陽光発電製品の輸出付加価値税還付制度の廃止は、2026年4月1日に発効しました。2026年3月、グローバル・ソーラー・カウンシルのCEOは、この変更により、中国の輸入に依存しているアフリカ諸国において、プロジェクトコストがわずかに上昇し、建設が遅れる可能性があると警告しました。特定されたリスクには、供給不足、契約変更、備蓄、輸送の混雑などが含まれていました。還付制度の廃止は、ウェハー供給が単一の国に依存する状態をもたらすサプライヤーの集中に加え、アフリカの開発業者にとって輸入コストおよびタイミングに関するリスクをさらに増大させることになります。
セグメント分析
太陽光発電(PV)は、2026年の太陽エネルギー市場規模の99.72%を占めており、最大かつ最も急成長しているセグメントであり、2027年から2032年にかけての予測CAGRは19.14%となっています。IEA PVPSの推計によると、2025年には世界全体で約690 GWの新規太陽光発電容量が導入され、2024年比で15%増加しました。同年の世界のモジュール生産量は年間設置量を上回りましたが、利用可能な製造能力を下回る水準にとどまりました。JinkoSolarは、2025年の企業レベルの粗利益率が2.2%となり、2024年の10.9%から低下したと報告しており、この低下は主にモジュールの平均販売価格の下落によるものと説明しています。JinkoSolarの利益率の低下は、世界の導入拡大が進んでも、モジュール価格の下落による製造部門の収益への影響を免れることはできなかったことを示しています。
集光型太陽熱発電(CSP)は、蓄熱システムと組み合わせることで、異なる出力制御の特性を発揮します。POWERCHINAが南アフリカのノーザンケープ州で進めている100 MWのレッドストーン・タワー型溶融塩CSPプロジェクトは、南アフリカ国立送電会社から認証を取得した後、2025年5月30日に商業運転を開始しました。ロッキー山脈国立研究所が2025年にモデル化した構成では、正味発電容量102MWの溶融塩タワー型発電所と、10時間分の2タンク式蓄熱システムが採用されています。このモデル構成では、蓄えられた高温の溶融塩が日没後も発電ブロックに供給され、発電所の電力供給可能時間を直射日光が当たる時間帯を超えて延長することができます。
2026年には、系統連系型設備が最大のセグメントを占め、太陽光発電容量の89.1%を占めました。中国国家エネルギー局の報告によると、2026年6月末時点の太陽光発電設備容量は1,272GWで、前年同期比15.8%増となりました。同局はまた、2026年上半期の系統連系新規導入量が71.77 GWであったと報告しており、そのうち集中型が29.55 GW、分散型が42.22 GWを占めています。この「系統連系」というカテゴリーには、集中型発電所も分散型設備も含まれるため、セグメントの区分はプロジェクト規模よりも系統連系状況によってより直接的に定義されます。中国の上半期においては、分散型の新規導入量が集中型を上回り、系統連系事業者にとって、大規模発電所以外の重要な販路が確保されました。
オフグリッド設置は最も急成長しているセグメントであり、2027年から2032年にかけてのCAGRは21.4%と予測されています。GOGLA加盟企業は2025年に1,020万セットのオフグリッド太陽光発電キットを販売し、これは2024年比で10%増となり、過去最高の年間販売数量を記録しました。これとは別に、参加加盟団体は、2025年に世界全体でオフグリッド太陽光発電キットを通じて143 MWの新規発電容量が導入されたと報告しました。これらの加盟団体の実績は、製品販売量を通じた発電容量拡大の道筋を示しており、キットベンダーにとって、集中型発電所プロジェクトの受注に依存しない商業チャネルを提供しています。
地域別分析
2026年、アジア太平洋地域は太陽光発電市場規模の64.8%を占め、設置済み太陽光発電容量において最大の地域となりました。SolarPower Europeの報告によると、2025年のアジア太平洋地域における太陽光発電容量の増加分は487GWで、そのうち382GWが中国でのものでした。ベトナム電力公社は2025年12月19日、カンホア省において系統連系型太陽光発電所「フオック・タイ2」の稼働を開始しました。これは、同地域における電力会社主導の供給ルートを示す事例です。中国を除く同地域の年間新規導入量は計105GWに達するため、サプライヤーは中国向けの供給ルートに加え、同地域においても大きな設備供給の機会を前にしています。
中東・アフリカ地域は最も成長が著しい地域であり、2027年から2032年にかけてCAGR22%が見込まれています。IRENAの報告によると、2025年末時点での太陽光発電容量は、中東で38,945 MW、アフリカで22,188 MWでした。2026年8月12日、エジプトにおいて、Scatec社の564 MW規模の「オベリスク」第2フェーズが商業運転を開始し、100 MW/200 MWhの蓄電設備を備えた1.1 GWの太陽光発電プロジェクトが完成しました。エジプト送電公社との間で締結された25年間の米ドル建てPPAにより、この太陽光発電・蓄電パッケージには契約に基づく収益枠組みが確立されています。南アフリカのフリーステート州では、SOLAグループの「スプリングボック」が2025年9月に商業運転を開始し、複数の買い手との送電契約および長期・短期のPPAを締結することで、電力会社による電力購入に加え、企業向け供給ルートを開拓しました。
北米では、2025年に米国でユーティリティ規模の太陽光発電所から296,000 GWhの電力が発電され、大規模発電所による電力供給ルートが確立されていることが示されました。欧州では、2025年のEU27カ国における新規太陽光発電設備の設置をユーティリティ規模のプロジェクトが牽引した一方、インカ・インベストメンツ社は2025年4月24日、エナーパーク社と共同で建設したポーランドのレッチ・パークを稼働させました。南米では、2025年6月30日時点で、ブラジルの住宅および建物の所有者が370万件以上の再生可能エネルギー分散型発電システムを導入しており、発電量は消費量にほぼ匹敵する水準に達しました。チリの「小規模分散型発電プログラム」は開発業者向けの参入経路を提供し、ユーラス・エナジー・チリの「ヴェネツィア」太陽光発電プロジェクトが2025年7月9日に商業運転を開始し、同社のプログラムポートフォリオを完成させました。ポーランドの投資家パートナーシップとチリのプログラムは、サプライヤーに対し、電力会社からの直接発注以外のプロジェクトポートフォリオへの参入ルートを提供しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアにおけるユーティリティ規模の太陽光発電のコストパリティが、調達を加速させています
- IRAによる米国国内の製造業ブーム
- 欧州および北米におけるAIおよびデータセンターからの企業向けPPA需要
- 太陽光発電と蓄電池を組み合わせたハイブリッドプロジェクトが、新たな収益の積み上げモデルを切り拓いています
- 浮体式およびアグリボルタイック発電設備が、用地に制約のある市場を開拓(日本、EU)
- 中東におけるグリーン水素関連の太陽光発電メガプロジェクト
- 市場抑制要因
- サプライチェーンにおける中国のポリシリコンおよびウェハーへの過度な依存
- 導入率の高い地域(中国、スペイン)における送電網の混雑と発電制限
- 金利上昇局面が住宅用太陽光発電の経済性に与える影響(米国、EU)
- 高効率薄膜におけるテルルおよびインジウムの供給リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析- 太陽光発電モジュールの平均販売価格(ASP)の動向(米ドル/W)
第5章 市場規模と成長予測
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- グリッドタイプ別
- オングリッド
- オフグリッド
- エンドユーザー別
- ユーティリティ規模
- 商業・産業(C&I)
- 住宅
- 構成要素(定性分析)別
- 太陽電池モジュール/パネル
- インバータ(ストリング型、集中型、マイクロ型)
- 設置・追尾システム
- システム周辺機器および電気機器
- エネルギー貯蔵およびハイブリッド統合
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd
- Trina Solar Co. Ltd
- LONGi Green Energy Technology Co. Ltd
- First Solar Inc.
- JA Solar Technology Co. Ltd
- SunPower Corporation
- REC Solar Holdings AS
- Hanwha Q Cells Co. Ltd
- Risen Energy Co. Ltd
- Seraphim Solar System Co. Ltd
- Tata Power Solar Systems Ltd
- Sunrun Inc.
- Enphase Energy Inc.
- SMA Solar Technology AG
- Array Technologies Inc.
- Nextracker Inc.
- Siemens Energy(CSP)
- Abengoa SA
- BrightSource Energy Inc.
- ACCIONA Energia
- ENGIE SA
- ACWA Power
第7章 市場機会と将来の展望



