


マレーシアの太陽光エネルギー:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Malaysia Solar Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187171
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マレーシアの太陽光発電市場規模は、2026年の4.99ギガワット、2027年の6.64ギガワットから、2032年までに27.22ギガワットへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は32.6%となる見込みです。
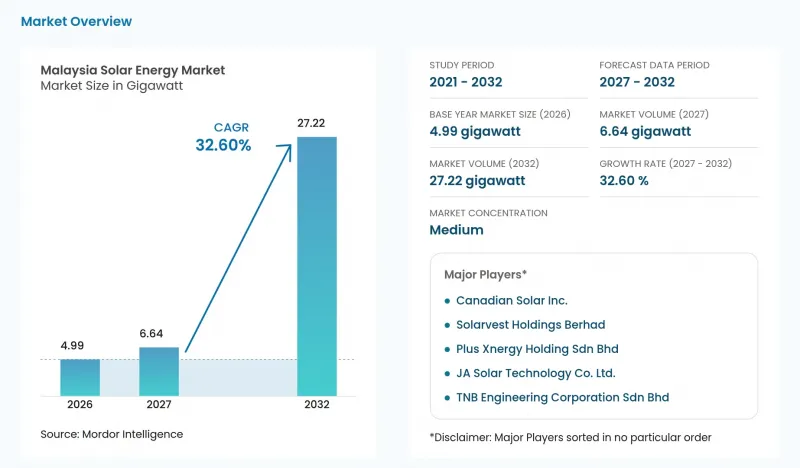
本レポートは、技術別(太陽光発電および集光型太陽光発電)、系統接続形態別(系統連系型および独立型)、エンドユーザー別(ユーティリティ規模、商業・産業用など)、および構成部品別(太陽電池モジュール/パネル、インバーターなど)に分類されています。市場予測は、入手可能なデータに基づき、容量(ギガワット)単位で提示されています。
マレーシアの太陽光発電市場の動向と洞察
政府によるLSSオークションの拡大
政府による調達により、個々の企業の購買決定を超えて太陽光発電の受注を持続させることができる、明確な開発パイプラインが形成されています。PETRAは2025年9月2日、LSS PETRA 5+の下で、合計1,975 MWacに及ぶ13件の大規模太陽光発電プロジェクトを承認しました。この入札には、2,000 MWacの割当枠に対し、4,073 MWを提示する37件の申請が寄せられ、利用可能な割当枠を超える参加が見られました。2026年7月、PETRAは「LSS6」を発表しました。これには、太陽光発電2,500MW、蓄電池1,250MWに加え、マレー半島のブミプトラ企業向けに別途150MWの太陽光発電割当枠が設けられています。応募が割当枠を上回る状況であるため、納入段階が始まる前から、割当の選定が厳格に行われます。今回発表された組み合わせにより、蓄電池の納入がLSS6の提案の一部となり、調達機会が発電のみにとどまらないものとなっています。
太陽光発電モジュールのコスト低下
設備コストの低下により太陽光発電の費用対効果は向上していますが、商業的なメリットは、プロジェクトがいつ供給を確保するかによって異なります。IEA PVPSの報告によると、マレーシアの太陽光発電価格は2025年の大半を通じて低水準を維持していましたが、年末にかけて徐々に上昇傾向が見られました。同報告は、この低価格の要因として、中国の供給過剰、国内生産の継続、および激しい競合を挙げています。こうした状況は、プロジェクトの投資判断における設備面の条件を改善し、供給時点において発電容量の提案をより経済的に実現可能なものにしています。年末の価格上昇により、調達タイミングが商業的な変動要因となるため、低価格期間中に設備を確保できるプロジェクトほど、需要面でのメリットが最大となります。
マレー半島の送電網における混雑
発電設備が手頃な価格であっても、系統接続に追加の送電網工事が必要となる場合があるため、系統接続が太陽光発電への投資を制約する可能性があります。2025年7月、オーロラ・エナジー・調査は、低電圧送電線が敷設されているペラ州、ケダ州、トレンガヌ州、パハン州といった太陽光発電が集中する地域において、送電網の混雑や出力抑制のリスクが高まっていることを指摘しました。マレーシア半島における「Solar ATAP」制度では、2026年1月1日より、技術評価の結果、送電網の改修が必要と判断された場合、申請者が電力会社または送電網所有者への改修費用の全額を負担することになります。TNBは、太陽光発電の増加に伴い余剰電力を貯蔵し、系統の安定性を支えるため、2026年4月17日に100 MW/400 MWhのサントン蓄電池プロジェクトを稼働させました。評価により特定された送電網の改修工事は、接続前に屋上太陽光発電プロジェクトの申請者が負担する費用として加算されます。
セグメント分析
2026年のマレーシアの太陽光発電市場規模において、太陽光発電(PV)は100%のシェアを占めており、2027年から2032年にかけてCAGR32.6%を記録する、最大かつ最も急成長しているセグメントです。IEA PVPSの報告によると、2025年にはケランタン州パシル・マスにあるDTU 1およびDTU 2の浮体式太陽光発電所を通じて、60 MWのLSS(陸上浮体式太陽光発電)設備が稼働を開始しました。市場に集光型太陽光発電設備が存在しないため、サプライヤーの差別化は、購入者に太陽光発電技術の切り替えを説得することよりも、PV(太陽光発電)分野内でのプロジェクト遂行へとシフトしています。完成した浮体式発電所は、水域での設置事例として参考となり、請負業者は同じ発電技術の枠内で競争しながら、特定の環境下での施工実績を示すことができます。
太陽光発電はまた、別々の政府施設に設置工事を分散させるプロジェクトを通じて、機関投資家にもアプローチしています。2025年2月24日時点で、公共事業省は、マレーシアの政府庁舎における11件の系統連系型太陽光発電設置プロジェクトのうち5件を完了させていました。残りのプロジェクトは、当時建設中または調達準備段階にありました。このように各段階が混在していることは、政府庁舎のポートフォリオにおいて、発電容量を一括して供給するのではなく、調達、建設、引き渡しという各段階に需要を分散させることができることを示しています。各サイトのスケジュールが異なるため、機関のポートフォリオ実行は、単一の発電所の引き渡しにとどまらない調整作業となります。
2026年、系統連系型太陽光発電設備はマレーシアの太陽光発電市場シェアの91.1%を占め、最大のセグメントとなりました。シングルバイヤーの「コーポレート・グリーン・パワー・プログラム(CGPP)」の参加者リストによると、ケダ州クアラ・ケティルにおいて132 kVで系統連系するCenergi Solar Kuala Ketil Sdn Bhd社の29.99 MWプロジェクトの接続日は2026年4月2日となっています。この発電容量と指定された系統接続点の組み合わせは、太陽光発電プロジェクトが系統供給に参加するための物理的なインターフェースを示しています。指定された132 kVのインターフェースにより、太陽光発電アレイの供給に加え、系統接続の設計・施工が具体的なプロジェクト課題となります。
オフグリッド太陽光発電は最も急成長している分野であり、2027年から2032年にかけてCAGR37.5%を記録しています。2025年11月、公共事業省は、121校を対象としたプログラムの一環として、サラワク州の農村部にある15校の学校にハイブリッド太陽光発電システムを設置し、引き渡しを完了しました。このプログラムは、遠隔地においてコストが高く、維持管理が困難なディーゼル発電機に代わるものを導入することを目的としていました。これにより、オフグリッド太陽光発電には、電力供給とシステムの保守性が同一の設置決定の一部を構成するという、明確な価値提案が生まれます。点在する施設全体に実用的な電力供給体制を構築するためには、発電設備に加え、現場レベルでのサービス提供能力が重要な補完要素となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府によるLSSオークションの拡大
- 太陽光発電モジュールのコスト低下
- 増加する企業間PPA/RE100の需要
- データセンターの電力需要の急増(ジョホール州およびセランゴール州)
- 既存の契約に基づくバーチャルNEM(NOVA)政策の実施
- 貯水池を活用した浮体式太陽光発電の推進
- 市場抑制要因
- 半島部の送電網における送電網の混雑
- 屋上設置型中小企業プロジェクトにおける高い資金調達コスト
- 農業との土地利用上の対立
- 太陽光発電モジュールの輸入供給の変動性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- PESTLE分析
第5章 市場規模と成長予測
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- グリッドタイプ別
- オングリッド
- オフグリッド
- エンドユーザー別
- ユーティリティ規模
- 商業・産業(C&I)
- 住宅
- 構成要素(定性分析)別
- 太陽電池モジュール/パネル
- インバータ(ストリング型、集中型、マイクロ型)
- 設置・追尾システム
- システム周辺機器および電気機器
- エネルギー貯蔵およびハイブリッド統合
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- First Solar Inc.
- Canadian Solar Inc.
- Plus Xnergy Holding Sdn Bhd
- TNB Engineering Corporation Sdn Bhd
- Solarvest Holdings Berhad
- JA Solar Technology Co. Ltd.
- SunPower Corporation
- Hasilwan(M)Sdn Bhd
- TS Solartech Sdn Bhd
- Ditrolic Energy
- Cypark Resources Berhad
- Samaiden Group Berhad
- Gading Kencana Sdn Bhd
- Engie Services Malaysia
- Huawei Technologies Malaysia Sdn Bhd
- JinkoSolar Holding Co Ltd.
- LONGi Green Energy Technology Co Ltd.
- Hanwha Q CELLS
- Sunview Group Berhad
- Risen Energy Co Ltd.