


東南アジアのゲーム市場:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Southeast Asia Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187391
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、東南アジアのゲーム市場規模は2026年に148億6,000万米ドルと評価され、2027年の148億9,000万米ドルから2032年までに152億1,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは0.42%となる見込みです。
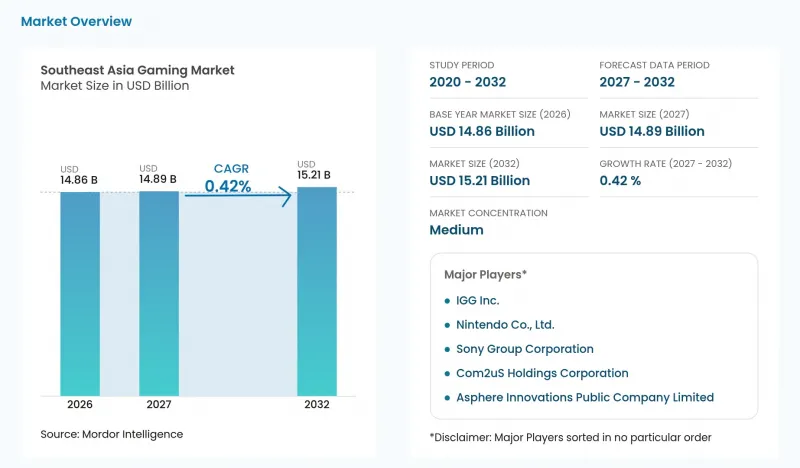
本レポートは、プラットフォーム(モバイル、PCなど)、収益モデル(基本プレイ無料、ゲーム内広告など)、ゲームジャンル(MOBA/ストラテジー、カジュアル・パズルなど)、および地域(インドネシア、タイなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
東南アジアのゲーム市場の動向とインサイト
モバイルインターネットの普及率の上昇と手頃な価格のスマートフォンの普及
スマートフォンの普及により、モバイルパブリッシャーは有料ユーザー層を構築するための強固な技術的基盤を得ています。マレーシアにおける世帯あたりのスマートフォン普及率は、2024年の97.9%から2025年には98.2%に達しました。また、15歳以上のマレーシア人のインターネット利用率は、2024年の98.0%から2025年には98.3%に上昇しました。ASEAN全域において、特に4Gおよび5Gへのモバイル通信事業者の投資が、GSMAが2025年に指摘した過去10年間の接続格差の縮小に寄与しましたが、多くの国では利用格差が依然として残っています。APJIIの2026年の調査によると、インドネシアのインターネット普及率は81.7%でした。利用格差の解消により、マレーシアのすでに広範なインターネット接続基盤を超えて、モバイルゲームをダウンロードしてプレイできるユーザー層がさらに拡大する可能性があります。
低遅延の対戦型ゲームを実現する5Gの展開
低遅延の接続環境は、プレイヤーの素早い反応が体験の核心となるモバイルゲームを支えます。2025年4月から2026年3月にかけて、nPerfはシンガポールにおけるStarHubの5Gモバイルインターネットの遅延を20.54ミリ秒と測定しました。タイでは、AISが混雑したエリアにおいて、特定のモバイルゲーム向けに「5G GAME Mode」パッケージを提供しています。利用には、5G対応端末、パッケージの購入、および5Gの通信エリア内にあることが必要です。これらの条件により、必要なネットワークアクセスと互換性のある機器の両方を備えたプレイヤーに機会が集中することになります。したがって、遅延に敏感なモードを開発するパブリッシャーは、タイの「GAME Mode」ユーザーを明確な顧客層としてターゲットに設定し、パッケージで選定されたゲームやアクセス条件に適したコンテンツを提供することができます。
低スペック端末の普及が、高画質タイトルの普及を制限しています
最低限の動作要件では、より豊かなゲーム体験を想定したハードウェアレベルに達していないプレイヤーが排除されてしまう可能性があります。Gamotaが2026年3月に発表した東南アジアの端末ピラミッド分析によると、端末の40%から55%がローエンド層に分類されていますが、高画質ゲームには少なくとも6 GBのRAMと、安定したAdreno 600以上またはMali-G GPUが必要です。2025年7月14日にベトナムでリリースされた『Garena Delta Force』では、Android版の最低要件として、Snapdragon 450、3 GBのRAM、Android 7.1以上、および7 GBの空きストレージが設定されていました。推奨スペックは、Snapdragon 865、RAM 8 GB、Android 10以上、空きストレージ15 GBでした。したがって、低スペックのスマートフォンをターゲットとするパブリッシャーは、グラフィックのクオリティと、メモリおよびストレージの要件とのバランスを取る必要があります。推奨される体験を実現するには、より高性能な端末が必要となるため、そのクオリティでプレイできるユーザー層は限られてしまいます。
セグメント分析
2026年、東南アジアのゲーム市場規模のうち、モバイルが70.86%を占めました。2025年、インドネシアは、AndroidおよびiOSを合わせたASEAN-10諸国のモバイルゲームダウンロード数の約40%を占めました。この最大のセグメントにおいて、こうした集中により、パブリッシャーは国内で膨大なダウンロードプールを得られる一方で、モバイルの収益面での優位性により、同プラットフォームは地域における収益化の中心となっています。したがって、地域向けのタイトルは、インドネシアのユーザー層にどの程度の運営リソースを割くかを決定する必要があります。なぜなら、モバイルでの広範な展開と、国ごとのユーザー獲得状況の著しい不均衡が共存し得るからです。
クラウド/ゲームストリーミングは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR1.15%を記録する見込みです。VNPTは、ベトナムの一般家庭向けに「Home Game」を提供しており、ダウンロードや高性能な機器を必要とせずに、ライセンス取得済みのゲームをPC、モバイル端末、スマートテレビにストリーミング配信しています。タイでは、AISがAISまたはAIS Fibre 3を通じてGeForce NOWの月額有料サブスクリプションを提供しており、新型の正方形のAIS PLAYBOX ATVデバイスからアクセス可能です。PC市場は縮小すると予測されており、2026年8月までに、ハノイでSpartacus Gaming Center、Gaming X、Vikings Gamingが運営していたゲームカフェは、閉店または営業を停止しました。したがって、リモートアクセスは、一般家庭の購入者が他の現地のハードウェア購入よりもそれを選択するほど、十分に魅力的なものでなければなりません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルインターネットの普及率の上昇と手頃な価格のスマートフォンの登場
- 5Gの展開により、低遅延の競合向けゲームが可能に
- デジタルウォレットや通信事業者経由の決済の利用拡大
- eスポーツに対する政府の支援と税制上の優遇措置
- アプリ外における代替流通チャネルの台頭
- 東南アジアの地方都市で急増するクラウドゲーミングカフェ
- 市場抑制要因
- 低スペック端末の普及が、高画質タイトルの普及を制限しています
- 厳しいコンテンツ規制と承認の遅れ
- 現地通貨の変動がIAPの価格設定に悪影響を及ぼしています
- デジタル決済における不正利用やチャージバックの増加
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響
第5章 市場規模と成長予測
- プラットフォーム別
- モバイル
- PC
- コンソール
- クラウド/ゲームストリーミング
- 収益モデル別
- フリー・トゥ・プレイ(F2P)
- プレミアム/ ペイ・トゥ・プレイ
- サブスクリプション
- ゲーム内広告
- ハイブリッドおよびWeb3/プレイ・トゥ・アーン
- ゲームジャンル別
- MOBA/ストラテジー
- シューティングゲームおよびバトルロワイヤル
- ロールプレイングゲーム(RPG)
- カジュアル・パズル
- シミュレーション・スポーツ
- その他のゲームジャンル
- 地域別
- インドネシア
- マレーシア
- フィリピン
- シンガポール
- タイ
- ベトナム
- 東南アジアのその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Asphere Innovations Public Company Limited
- IGG Inc.
- Com2uS Holdings Corporation
- Netmarble Corporation
- Tencent Holdings Limited
- Bandai Namco Entertainment Asia Pte. Ltd.
- Sea Limited
- Nintendo Co., Ltd.
- Sony Group Corporation
- NetEase, Inc.
- VNG Corporation
- Garena Online Private Limited
- Gravity Co., Ltd.
- Sky Mavis Pte. Ltd.
- Shanghai Moonton Technology Co., Ltd.
- Electronic Arts Inc.
- Activision Blizzard, Inc.
- Ubisoft Entertainment SA
- Square Enix Holdings Co., Ltd.
- Supercell Oy
- Rovio Entertainment Ltd
- Roblox Corporation
- Epic Games, Inc.
- Valve Corporation
- Riot Games, Inc.
- KRAFTON, Inc.