


インドのインテリアデザイン:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Interior Design - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187392
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのインテリアデザイン市場規模は、2026年の354億8,000万米ドルから2027年には400億5,000万米ドルへと拡大し、2032年までに720億4,000万米ドルに達すると見込まれており、2027年から2032年にかけてCAGR12.46%で成長すると予測されています。
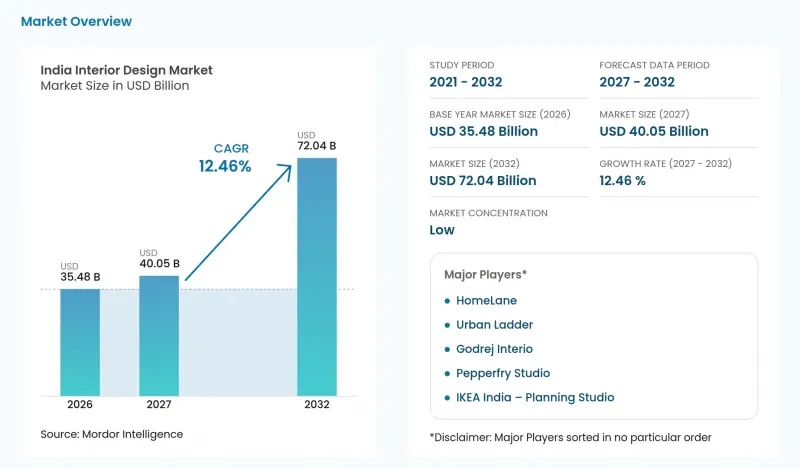
本レポートは、エンドユーザー(商業用および住宅用)、サービス種別(新築および改修・リフォーム)、価格帯(ミッドレンジ、エコノミー、プレミアム/ラグジュアリー)、地域(北インド、西インド、南インド、東・北東インド)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドのインテリアデザイン市場の動向と洞察
急速な都市化と可処分所得の増加
大都市の人口は、インテリアサービスにとって広範な潜在顧客基盤を生み出しています。国連経済社会局(UN DESA)は、その「都市化度」調査手法に基づき、2025年のインドの都市居住者数を5億8,900万人と推計しました。デロイトによる2026年のインドのインテリアサービスに関する評価では、消費者がデザイン、コスト、スケジュール、および施工に関して、予測可能性をますます求めていることが示されました。住宅のリフォームを行う世帯にとって、専門的なデザインは、提案された間取りや仕上げと、工事の実施責任とを結びつけることができます。同評価では、これにより組織化された事業者がリフォームプロセスにおけるより大きなシェアを管理する余地が生まれ、デザインだけでなく施工の責任も負うプロバイダーに有利に働くとされています。
政府の住宅・インフラ事業(PMAY、スマートシティ)
政府の住宅プログラムは、住宅が実際に利用可能になることに連動した商業的機会をもたらし、基本的な内装工事の潜在的な顧客基盤を創出しています。2026年10月16日、住宅・都市開発省はPMAY-U 2.0住宅の追加19万3,000戸以上を承認し、対象となる都市部の世帯に対する累計承認数は208万戸に達しました。設計業者にとって、このパイプラインは、大規模なカスタマイズよりも、各部屋の基本的な機能を中心に構成されたサービスパッケージを有利にします。範囲が限定されているため、当面の目標が基本的な居住環境の確保である世帯にとって、専門家の支援が有用となります。需要の実現は、建設の完了およびその後の世帯による工事発注の決定にかかっています。設置を住宅の引き渡しと連動させることで、業者はその建設パイプラインの一部を、世帯が発注する内装工事へと転換することができます。
供給側の著しい細分化と価格競争
組織化された住宅内装プロバイダーは、新規世帯から工事を発注してもらうまでに、コストのかかる転換プロセスに直面する可能性があります。2026年、Livspaceの広報担当者は、新しいプロバイダーを試すことにコストがかかりすぎると感じられるため、住宅所有者はしばしば近隣の大工やインテリアコーディネーターに依頼してしまうと述べました。この分野を評価したあるベンチャーキャピタル企業の匿名の上級パートナーは、ETtechに対し、住宅内装プラットフォームは顧客獲得コストが高く、顧客が主に1回限りの利用にとどまるため、リピートビジネスがほとんどないとの見解を示しました。また、切り替えコストが高いと認識されていることも、初回販売の獲得を困難にしています。そのため、顧客獲得費用は限られた受注件数から回収しなければならず、住宅顧客基盤を拡大するために事業者が投じられる資金には制約が生じています。
セグメント分析
2026年のインドのインテリアデザイン市場規模において、商業用セグメントは73.6%のシェアを占め、最大のセグメントとなりました。JLLの記録によると、2026年上半期のインドにおけるオフィス賃貸総面積は3,790万平方フィートで、上半期としては2025年に次ぐ2番目の高水準となりました。第2四半期の賃貸契約面積は1,645万平方フィートとなり、9四半期ぶりの低水準を記録しました。この数値には確定した事前契約が含まれており、契約更新や交渉中の案件は除外されています。確定した事前契約により、オフィスデザイナーは設置前にテナントごとの具体的な要件を策定できますが、四半期の動きが鈍化したことで、契約のタイミングが受注の流れに大きな影響を与えるようになっています。
住宅セグメントは最も成長が著しい分野であり、2027年から2032年にかけてのCAGRは16.12%と予測されています。HomeLaneは、キッチン、寝室、リビングスペース向けのデザインおよび家具調達サービスを通じて、住宅所有者にサービスを提供しています。同社のCEOによると、2026会計年度の全社売上高はほぼ横ばいだったとのことです。したがって、このセグメントの予測を実現するには、単一のプロバイダーの直近の売上高をはるかに上回る、一般家庭での普及が必要となります。部屋単位の統合型サービスにより、家具選びと空間デザインを1つの契約にまとめ、住宅の複数の機能的な部分において専門家の支援が有効になります。こうした部屋単位のニーズを調整されたサービス要件に変換することで、プロバイダーは選定された要素がどのように調和するかを責任を持って管理することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急速な都市化と可処分所得の増加
- 政府の住宅・インフラ整備プログラム(PMAY、スマートシティ)
- オフィス、小売、ホスピタリティ分野における商業用不動産の好況
- デジタルデザイン可視化(VR/AI)が顧客獲得を加速させています
- 高齢者向け・介護付き住宅施設向けの専用インテリア
- 中所得世帯向けのTier-2/3 eコマース・ターンキーパッケージ
- 市場抑制要因
- 供給側は極めて細分化されており、競合が激しい状況です
- 建築におけるコンプライアンスコスト/環境規制
- パンデミックによるプロジェクトの遅延とキャッシュフローの逼迫
- 大都市圏以外における認定デザイナーの不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エンドユーザー別
- 住宅
- 商業
- サービスタイプ別
- 新築
- リノベーション/リフォーム
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム/ ラグジュアリー
- 地域別
- 北インド
- 西インド
- 南インド
- インド東部および北東部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Livspace
- HomeLane
- Asian Paints-Beautiful Homes Service
- Godrej Interio
- Pepperfry Studio
- DesignCafe
- Urban Ladder
- IKEA India-Planning Studio
- Morphogenesis
- Space Matrix
- Sleek Kitchens(Asian Paints)
- Furlenco Designs
- DWP Interics
- Gensler India
- Perkins & Will India
- Studio Lotus
- AECOM India
- HBA India
- Talati & Partners(TPA)
- K Raheja Design Group
第7章 市場機会と将来の展望



