


電子機器製造サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Electronics Manufacturing Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 172 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187380
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、電子機器製造サービス市場の規模は2026年に6,633億米ドルと推定されており、2027年には7,065億米ドルに達し、2032年までに9,835億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 6.84%で成長すると見込まれています。
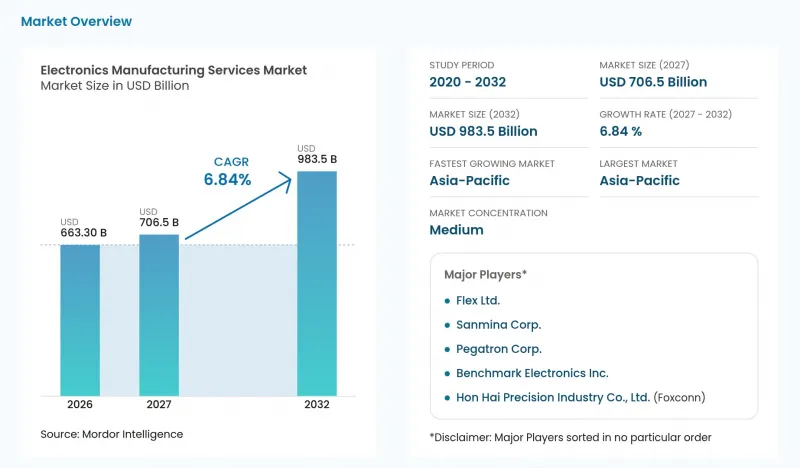
本レポートは、サービス別(電子機器製造サービスなど)、ビジネスモデル別(受託製造など)、製造プロセス別(表面実装技術など)、エンドユーザー別(民生用電子機器など)、地域別(アジア太平洋地域など)に分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の電子機器製造サービス市場の動向と洞察
中核競争力に注力するため、OEM各社がアウトソーシングを推進
専門的な組立に対するOEMの需要は、顧客や生産プログラムが変化するにつれて、継続的なビジネスチャンスを生み出しています。キムボール・エレクトロニクス社は、OEM各社が引き続き、当該分野に中核的強みを持つ企業に組立業務を委託していると述べています。同社は、この動向を自社の電子機器製造および受託開発・製造(CDM)業界における成長要因として特定しました。また、終了するプログラムが置き換えられる際に、新たな顧客関係やプログラムが頻繁に開始されるとも述べています。新規の顧客案件は、期限切れとなるプログラムに取って代わって初めて、サプライヤーの継続的な組立基盤を拡大することができるため、アウトソーシング活動を持続的な収益へと転換する上で、プログラムの更新が極めて重要となります。
メキシコ、東欧、ASEANへのサプライチェーンのニアショアリングおよびリショアリングの加速
追加のスペースによってより広範な生産活動が可能になる場合、地域での製造はOEMにとってより有用なものとなります。2025年2月10日、フェデラル・エレクトロニクス社は、メキシコ・ソノラ州エルモシヨにある施設を30,000平方フィートから80,000平方フィート以上に拡張したと発表しました。同EMSプロバイダーは、顧客需要の拡大に対応し、同地域における垂直統合をさらに強化するために、この拠点を拡張したと述べています。エルモシヨの拡張により、1つの拠点での垂直統合が強化されるため、OEMはメキシコでの組立業務のより多くを1つのサプライヤーに集中させることが可能になります。
半導体および受動部品のコスト変動の激化
部品の入手状況によっては、顧客が生産発注の準備が整っていても、EMSプロバイダーの納期遵守が制約される可能性があります。キンボール・エレクトロニクス社によると、直近の数会計年度において、EMS企業は特に半導体において、品薄、割当制限、出荷遅延に直面しており、さらなる供給混乱が生じれば、部品コストの上昇や操業の中断につながる恐れがあります。2026年7月、プレクサスのCFOであるデビッド・アブール氏は、同社のサプライチェーンが逼迫しており、一部の部品で供給が逼迫していると述べました。アブール氏は、プレクサスが顧客と部品需要予測を調整し、特定の部品については先手を打つ措置を講じていると説明しました。特定の部品が入手できない場合、生産の受注を履行できず、EMSプロバイダーは納期遅延や追加の部品コストのリスクにさらされることになります。
セグメント分析
2026年の電子機器製造サービス市場規模において、電子機器製造サービスは71.98%のシェアを占め、最大のセグメントとなりました。サプライチェーンソリューション、製品、技術、ライフサイクルサービスも提供する製造パートナーであるFlex社は、2026年度の全社純売上高が279億米ドルとなり、2025年度比で8%増加したと報告しました。OEM各社は、複数の関連機能を提供する組織内での生産業務について、この規模の製造事業者に依頼することができます。製造は、中核となる生産契約とプロバイダーが提供する追加のライフサイクル・サービスを結びつけることで、製品サポートにまで続く顧客関係の基盤となることができます。
試験および開発の実施は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR7.3%が見込まれています。Creation Technologies社は2025年5月12日、デンバー・プロダクト・リアライゼーション・センターの40%拡張に伴う開所式を行い、同施設の敷地面積は45,000平方フィートとなりました。拡張されたスペースは、エンジニアリングサービス、テスト開発、製造をサポートしており、特に短納期の試作や小ロット生産に重点を置いています。これらの業務を同一拠点に集約することで、テスト手法の開発と、それを支える製造作業を連携させることができます。テスト開発と小ロット生産がデンバーの同一拠点で実施されるため、顧客は施設を変更することなく、短納期の試作を量産段階に移行させることができます。
2026年、受託製造(CM)は電子機器製造サービス市場で62.32%のシェアを占め、最大のセグメントとなりました。Flex社は2026年7月、Cerebras Systems社との製造提携を拡大すると発表しました。カリフォルニア州ミルピタスに新設される生産ラインにより、2026年までにCS-3の生産能力が約7倍に拡大する見込みです。今回発表された拡張計画には、生産ライン、床面積、高度な試験インフラ、そして熟練した製造人材の統合が含まれています。フレックス社の拡張により、追加された生産ライン、試験インフラ、製造人材がCS-3に集中し、同社の新たな生産能力はこの顧客のAIシステムに結びつけられています。
ハイブリッド、ターンキー、およびその他のビジネスモデルは、最も急成長しているセグメントを形成しており、2027年から2032年にかけてCAGR7.4%が見込まれています。2025会計年度において、ジャビル社は自社のターンキー製造サービス向けに部品やその他の資材を調達したと発表しました。これにより、投入資材の調達と生産の実行は、当該契約におけるプロバイダーの商業的責任の範囲内となります。OEM企業にとって、これら両方の業務を製造パートナーに委託することは、資材と生産業務を一体的に管理する手段となります。顧客指定の部品については、引渡し前に管理権を取得しないため純会計処理が適用されることから、調達業務を委託することで、売上高に部品の全額を加算することなく、Jabilの納品責任範囲を拡大することが可能となります。
地域別分析
2026年の電子機器製造サービス市場規模のうち、アジア太平洋地域は56.67%を占めており、2027年から2032年にかけてCAGR7.2%と予測される、最も急成長している地域です。報道情報局によると、インドの電子機器生産額は、2024-25会計年度から2025-26会計年度にかけて15.8%増加しました。ジャビル(Jabil)のプネー・ランジャンガオン工場は2026年6月17日に開所し、AIデータセンターシステム、5G、ハイエンド・ネットワーキング、産業用電力システム電子機器、および民生用電子機器の製造能力を備えています。台湾のサプライヤー基盤には、ケンテック(Kentec)の桃園EMS施設が含まれます。同施設は2025年に操業を開始し、ケンメック・グループ(Kenmec Group)のハブとして、研究開発、スマート製造、試験、物流を担っています。インドの生産高の伸びとジャビルのプネ工場は、同地域における製造能力の拡大を示しており、一方、ケンテックの桃園ハブは、1つのサプライヤー内で研究開発や試験と生産を結びつけています。
北米と欧州では、計画されているインフラ製造と既存の自動車分野への関与が、それぞれ異なる生産能力の決定を意味するため、異なるプログラムの機会が提示されています。2025年6月、ジャビル社は、クラウドおよびAIデータセンターの顧客向けに、ノースカロライナ州ローワン郡に施設を建設する計画を発表しました。投資額は約5億米ドルで、1,181人の雇用創出が見込まれています。グローバル・エレクトロニクス・アソシエーション(GEA)の2025年調査では、欧州のEMS生産の約31%を占める397社が対象となりました。調査対象となった欧州のEMS企業は、売上高が2.9%減少したと報告しており、自動車産業に重点を置く国々で最も大きな落ち込みが見られた一方、バルト諸国、ポーランド、バルカン半島、北欧諸国では比較的堅調な推移を示しました。Jabilが計画しているローワン郡の拠点は、北米の生産能力をAIデータセンターの顧客に結びつけるものですが、欧州では2025年に売上高の減少幅が最も大きかったのは、オーストリア、フランス、ドイツといった自動車産業に重点を置く国々でした。
南米では、確立された現地生産拠点を通じて、電子機器メーカーが特定の製品プログラムに対応することが可能です。2025年9月、ジュンディアイ市政府は、フォックスコンの現地2工場がノートパソコンや電子基板を製造しており、ブラジルにおけるApple製品の唯一の生産拠点であると報告しました。中東およびアフリカ地域では、Cicor社が2025年11月14日にValtronic社のモロッコ・ベレチッド拠点の買収を完了し、医療・診断機器の製造を同社の電子機器製造サービス(EMS)部門に組み入れました。Foxconn社のジュンディアイ工場はブラジルにおけるノートパソコンおよび電子基板の組立の中核を担っている一方、Cicor社によるベレチッド拠点の買収により、同社のEMS部門はモロッコで医療・診断機器の生産能力を獲得しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- OEM各社は、中核競争力に注力するためアウトソーシングを進めています
- メキシコ、東欧、ASEANへのサプライチェーンのニアショアリングおよびリショアリングの加速
- EV用パワーエレクトロニクスの急増により、高度なPCB組立技術が求められています
- IIoTエッジデバイスの普及が、HDIおよび先進パッケージングのEMS需要を牽引しています
- インドにおける政府の生産連動型インセンティブと、ベトナムにおける国内EMS施設向けの税制優遇措置
- AIを活用したデジタルMESによる初回歩留まりの向上と手直しコストの削減
- 市場抑制要因
- 半導体および受動部品のコスト変動の拡大
- EUの航空宇宙・防衛分野におけるアウトソーシングを制限する知的財産保護への懸念
- スマートフォン市場におけるODMおよびOEMの自社ブランド製品との競合
- 環境規制(RoHS、REACH)による既存設備への設備投資の増加
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- サービス別
- 電子機器製造サービス
- プリント基板(PCB)組立
- 電気機械組立/ボックスビルド
- プロトタイピング
- その他の電子機器製造サービス
- エンジニアリングサービス
- テストおよび開発の実施
- 物流サービス
- その他のサービス
- 電子機器製造サービス
- ビジネスモデル別
- 受託製造(CM)
- オリジナル・デザイン・マニュファクチャリング(ODM)
- ハイブリッド/ターンキー/その他のビジネスモデル
- 製造プロセス別
- 表面実装技術(SMT)
- スルーホール技術(THT)
- アドバンスト・パッケージング/ ハイブリッドプロセス
- エンドユーザー別
- モバイル端末(スマートフォンおよびタブレット)
- 家庭用電子機器
- コンピュータ(PC/デスクトップ/ノートパソコン)
- 産業
- 自動車
- 通信
- 照明
- 医療分野
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hon Hai Precision Industry Co., Ltd.(Foxconn)
- Pegatron Corp.
- Flex Ltd.
- Jabil Inc.
- Luxshare Precision Industry Co., Ltd.
- Wistron Corp.
- Sanmina Corp.
- Celestica Inc.
- Benchmark Electronics Inc.
- Plexus Corp.
- Compal Electronics Inc.
- Inventec Corp.
- Universal Scientific Industrial Co., Ltd.(USI)
- BYD Electronic(International)Co., Ltd.
- Shenzhen Kaifa Technology Co., Ltd.
- Asteelflash Group
- Kimball Electronics Inc.
- Sumitronics Corp.
- Nortech Systems Inc.
- Creation Technologies Ltd.
- Integrated Micro-Electronics Inc.
- Zollner Elektronik AG
- New Kinpo Group(Cal-Comp)
- SIIX Corp.
第7章 市場機会と将来の展望



