


インドの電子機器製造サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Electronics Manufacturing Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184713
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのエレクトロニクス製造サービス市場の規模は、2026年の391億9,000万米ドルから2027年には429億6,000万米ドルへと拡大し、2032年までに688億1,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR9.88%で成長すると見込まれています。
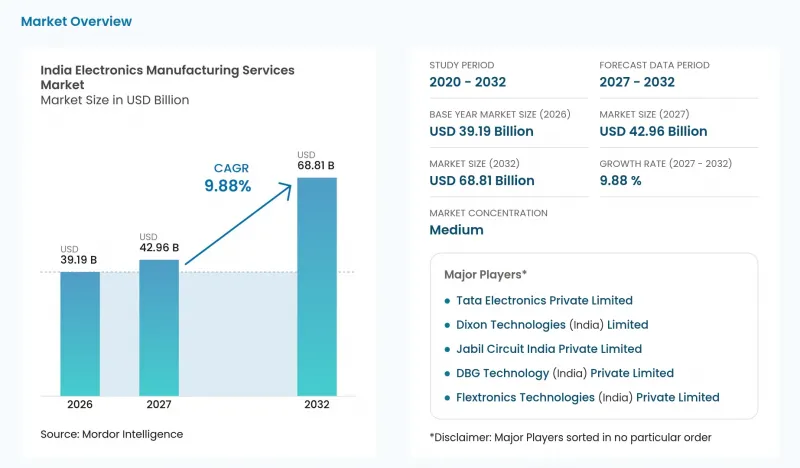
本レポートは、サービスタイプ(電子機器製造サービスなど)、ビジネスモデル(受託製造など)、製造プロセス(表面実装技術など)、およびエンドユーザー(民生用電子機器など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドの電子機器製造サービス市場の動向と洞察
PLI 2.0および部品支援スキームに基づく政府のインセンティブ
部品インセンティブは、完成品工場周辺で必要とされるサプライヤーを支援することで、組立事業の拡大をより現実的なものにします。2026年8月時点で、「電子部品製造スキーム」はインドの15州にわたる106件のプロジェクトを承認しており、承認された38の工場で生産が進行中です。こうした稼働中の工場群は、電子機器メーカーが国内調達体制を構築する際に検討すべき生産拠点となります。「大規模電子機器製造およびITハードウェア2.0」PLIスキームの下では、2025年12月までの2025-26会計年度において、59社が生産量の増加を報告しました。これらのプログラムは、部品供給と完成品製造の両方に対応しています。承認済みの部品プロジェクトがさらに稼働を開始すれば、組立メーカーの現地調達選択肢が広がり、工場の稼働開始は、稼働中の拠点に加えて潜在的なサプライヤーを増やすステップとなるでしょう。
「チャイナ・プラス・ワン」によるインドへのアウトソーシングシフト
2025年3月、アップル社は米国関税発効に先立ち生産を拡大し、インドから米国へ過去最多となる約600トンのiPhoneを出荷しました。2026年9月には、インドにあるフォックスコンおよびタタ・エレクトロニクスの工場が、世界の販売開始に先立ち、輸出向けのiPhone 18 ProおよびPro Maxモデルを製造していました。この事例は、インドの生産拠点と国際的なデバイスプログラムのタイミング要件を結びつけ、地理的多様化の実用的な事例を広げるものです。インドのエレクトロニクス生産総額は、2025-26会計年度において、2024-25会計年度と比較して15.8%増加しました。さらなるアウトソーシング事業を求めるメーカーにとって、戦略的な価値は、大量の生産供給能力に加え、顧客の発売スケジュールに対応できる準備が整っていることを示すことにあります。
輸入半導体および部品への依存
組立生産の拡大だけでは、海外のチップ生産への依存によって生じるリスクを解消することはできません。NITI Aayogは2026年5月の報告書において、インドの半導体消費量の90~95%が輸入で賄われていると推計しました。同機関は、世界的に集中しているサプライヤー間で供給の混乱が生じれば、民生用電子機器を含む産業に影響を及ぼす供給不足を引き起こす恐れがあると警告しています。家電製品の組立メーカーにとって、この潜在的な供給途絶は、完成品の生産能力を増強することと同様に、チップの安定供給が極めて重要であることを意味します。電子・情報技術省によると、2026年9月18日時点で、インド国内の5つの半導体工場が商業生産を開始し、国内需要と輸出に対応しています。こうした国内工場が生産を行っているとしても、海外のチップの供給状況によっては、組立スペースの広さにかかわらず、EMSプロバイダーが約束できる納期に制限が生じる可能性があります。
セグメント分析
電子機器製造サービス(EMS)セグメントは、2026年のインドの電子機器製造サービス市場規模の72.3%を占めており、2027年から2032年にかけてCAGR10.3%を記録する最も急成長しているセグメントです。この最大セグメントの規模は、ディクソン・テクノロジーズが2025~26会計年度において、インド国内で年間6,500万台のスマートフォン生産能力を有していると報告していることからも明らかです。このような生産能力があれば、ブランド顧客は、自前で同等の製造体制を構築することなく、生産を委託することが可能になります。ディクソン社は、この生産能力が国内およびグローバルブランドの双方に提供されていると報告しており、その活用は複数のブランド顧客からの受注に依存しています。
顧客プログラムのレベルでは、製造サービスは完成品の生産に加え、半導体の組立やテストにまで及ぶことがあります。タタ・エレクトロニクスは2026年2月、アッサム州ジャギロードにある自社施設で、インドおよび世界の自動車メーカー向けにクアルコムの自動車用モジュールを製造すると発表しました。計画されている用途には、デジタルコックピット、インフォテインメント、コネクティビティ、およびインテリジェント車両システムが含まれていました。クアルコムがモジュール供給元となり、タタ・エレクトロニクスが製造パートナーとして発表されたことで、インドのEMSプロバイダーが、世界の自動車プラットフォームのモジュールメーカーネットワークに組み込まれることになりました。
2026年、受託製造はインドのエレクトロニクス製造サービス市場において61.59%のシェアを占め、最大のセグメントとなりました。2025年5月20日までに、ディクソンの完全子会社であるパジェット・エレクトロニクス・プライベート・リミテッドは、NxtCell India Private Limitedとの契約に基づき、アルカテルのスマートフォンの製造を開始しました。この仕組みでは、契約相手方と製造主体、および消費者向けのブランドが分離されており、単一の生産プログラムに異なる商業的役割が関与し得ることを示しています。ブランド連携型のプログラムにおいて、この構造は、サプライヤーがデバイスのブランドを所有する必要なく、製造実行を通じてEMS専門企業の参入機会を創出します。
ハイブリッド型、ターンキー型、その他のビジネスモデルは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR10.45%が見込まれています。ケインズ・テクノロジー・インディア・リミテッドは、2026-27会計年度第1四半期の連結売上高の51%を、OEMターンキー方式のプリント基板組立に帰属させました(事業分類は変更される可能性があります)。オリジナル・デザイン・マニュファクチャリング(ODM)では、異なる開発役割が求められます。その一例として、Aimtron Electronics Limitedが2025年6月に、米国のデジタルインフラ購入企業向けに締結した、トランスレス無停電電源装置(UPS)システムの契約が挙げられます。Aimtronはエンドツーエンドの開発を主導し、エンジニアリングと製造はインドで行う予定でした。これらのモデルの選択は、購入企業が製造委託に際して、製品開発の責任をどの程度移管するかによって決まることがあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- PLI 2.0および構成スキームに基づく政府のインセンティブ
- 「チャイナ・プラス・ワン」によるインドへのアウトソーシングシフト
- 部品製造への垂直統合が付加価値を高めています
- スマートデバイスおよびEV用電子機器に対する国内需要の高まり
- 輸出志向型生産連動型インセンティブの拡大
- インドの工場におけるインダストリー4.0の自動化の導入
- 市場抑制要因
- 輸入半導体および部品への依存
- 高精度電子機器組立分野における技能者不足
- PLI終了後の政策の不確実性
- 激化する競合が利益率の圧迫を招いています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- サービスタイプ別
- 電子機器製造サービス
- プリント基板(PCB)組立
- 電気機械組立/ボックスビルド
- プロトタイピング
- その他の電子機器製造サービス
- エンジニアリングサービス
- テストおよび開発実装サービス
- 物流サービス
- その他のサービスタイプ
- 電子機器製造サービス
- ビジネスモデル別
- 受託製造(CM)
- オリジナル・デザイン・マニュファクチャリング(ODM)
- ハイブリッド/ターンキー/その他のビジネスモデル
- 製造プロセス別
- 表面実装技術(SMT)
- スルーホール技術(THT)
- アドバンスト・パッケージング/ ハイブリッドプロセス
- エンドユーザー別
- モバイルデバイス(スマートフォンおよびタブレット)
- 家庭用電子機器
- コンピュータ(PC/デスクトップ/ノートパソコン)
- 産業
- 自動車
- 通信
- 照明
- 医療分野
- その他のエンドユーザー
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dixon Technologies(India)Limited
- Bharat FIH Limited
- Foxconn Hon Hai Technology India Mega Development Private Limited
- Tata Electronics Private Limited
- DBG Technology(India)Private Limited
- Flextronics Technologies(India)Private Limited
- Tata Electronics Systems Solutions Private Limited
- Tata Electronics Products and Solutions Private Limited
- Samsung India Electronics Private Limited
- Jabil Circuit India Private Limited
- Sanmina-SCI India Private Limited
- Kaynes Technology India Limited
- Syrma SGS Technology Limited
- Avalon Technologies Limited
- Elin Electronics Limited
- Centum Electronics Limited
- Cyient DLM Limited
- Amber Enterprises India Limited
- SFO Technologies Private Limited
- Bhagwati Products Limited
第7章 市場機会と将来の展望



